주담대 받기, 이제 '선착순'... 금리 높아도 인뱅에 줄선다[세제개편 후폭풍]
시중銀 가계대출 제한 움직임에
당장 자금 필요한 사람들 옮겨가
카뱅, 오전 6시부터 신청자 폭주
주택담보대출을 받으려는 차주들이 금리가 높더라도 당장 대출이 가능한 인터넷전문은행(인뱅)으로 발길을 돌리고 있다. 은행권이 가계대출 고삐를 조이면서 고신용자들조차 금리보다 대출 가능 여부를 우선하는 모습이다.
12일 오전 6시 카카오뱅크 앱에서 주담대 신청을 시도하자 "접속량 많아 서비스 이용이 불가하니 잠시 후에 시도해달라"는 안내 문구가 나타났다. 20분 뒤 다시 대출을 신청했지만 하루 접수량이 초과돼 다음 날 신청하라는 메시지가 떴다.
카카오뱅크는 매일 오전 6시부터 주담대 신청을 받고 있지만 하루 접수량을 제한하고 있다. 이달 들어서는 접수 시작 후 10~15분 안팎이면 일일 접수 한도가 소진되는 상황이 반복되고 있다. 대출 공급이 사실상 '선착순'으로 이뤄지고 있는 셈이다.
고신용 차주들도 상대적으로 금리가 높은 인뱅을 선택하고 있다. 은행연합회에 따르면 지난 6월 한달간 5대 시중은행(KB국민·신한·하나·우리·NH농협은행)에서 주담대(분할상환 방식)를 실행한 차주의 평균 신용점수는 951.4점, 평균 금리는 연 4.498%로 집계됐다.
같은 기간 카카오뱅크와 케이뱅크에서 주담대를 받은 차주의 평균 신용점수는 965.5점으로 더 높았지만, 평균금리는 연 4.63%로 시중은행 대비 높게 나타났다. 시중은행의 대출 한도가 제한되면서 당장 대출이 필요한 차주들이 인뱅으로 옮겨간 것으로 풀이된다.
결국 부담은 차주들에게 돌아가고 있다. 은행권 관계자는 "가계대출 총량을 맞추기 위해 은행들이 공급량을 조절하면서 차주들은 금리보다 대출 한도와 가능 여부가 더 중요해진 상황"이라며 "대출이 꼭 필요한 실수요자들은 금리를 비교할 여유도 없이 한도가 남아 있는 은행을 찾아야 한다. 결국 차주들의 대출 선택권은 좁아지고 이자 부담은 커지고 있다"고 말했다.
시중은행은 가계대출 총량 관리를 위해 주담대 한도를 낮추거나 신규 취급을 제한하고 있다. KB국민은행은 지난달 수도권·규제지역 주담대 한도를 기존 6억원에서 3억원으로 낮췄고, 우리은행은 영업점별 주택 관련 대출 월별 취급 한도를 30억원에서 10억원으로 축소했다. 하나은행은 지난 7일부터 신규 비대면 주담대 취급을 한시적으로 중단했다.
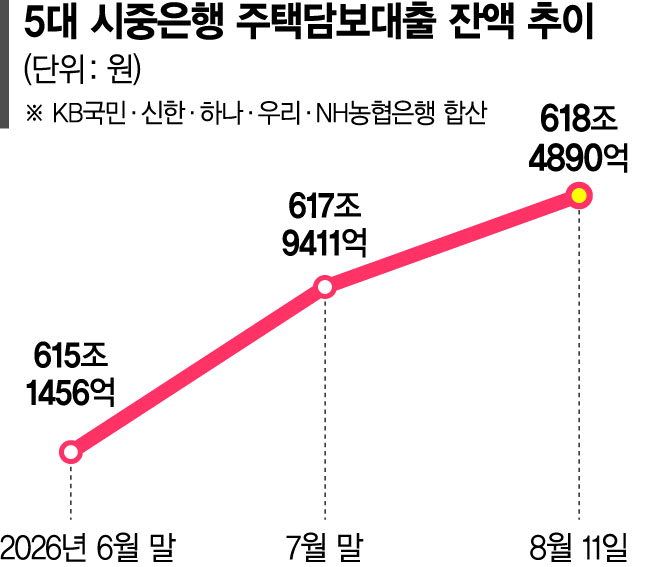
은행권이 대출 문턱을 높였지만 주담대 잔액은 여전히 증가세를 보이고 있다. 지난 11일 기준 5대 시중은행의 주담대 잔액은 618조4890억원으로 7월 말(617조9411억원)보다 5479억원 늘었다. 6월 말(615조1456억원)과 비교하면 약 한달 반 만에 3조3434억원 증가했다.
[email protected] 이현정 기자