"극단적 저평가" 삼성·하닉 영업익 964조인데 'PER 3배' 지적한 증권사
2027년 삼성전자·하이닉스 합산 영업익 964조 전망
KB증권 "PER 삼성전자 3.7배, 하이닉스 3.2배 불과"
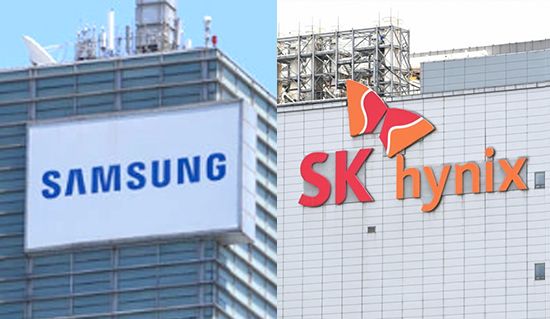
[파이낸셜뉴스] 삼성전자와 SK하이닉스가 2027년 합산 영업이익 1000조원 시대를 눈앞에 두고 있다는 전망이 나왔다. 다만 두 회사의 2027년 예상 실적 기준 주가수익비율(PER)은 3배 수준까지 떨어진 상태로, 가파른 실적 성장 전망과 달리 주가는 이를 제대로 반영하지 못하면서 '극단적 저평가' 구간에 진입했다는 분석이다.
13일 김동원 KB증권 리서치본부장은 삼성전자와 SK하이닉스의 합산 영업이익이 2025년 91조원에서 올해 641조원, 2027년 964조원까지 늘어날 것으로 전망했다. 2027년 예상 영업이익은 삼성전자 575조원, SK하이닉스 389조원이다.
실적 증가 속도와 비교하면 현재 주가는 극단적인 저평가 구간에 머물러 있다는 평가다. 지난 12일 종가 기준 2027년 예상 실적을 반영한 PER은 삼성전자 3.7배, SK하이닉스 3.2배에 불과하다. 최근 과도하게 쌓였던 신용 레버리지 물량이 대거 청산되면서 두 회사의 주가가 고점 대비 40% 넘게 급락한 영향이다.
김 본부장은 "내년 실적 개선 전망이 주가에 전혀 반영되지 않고 있다"며 향후 밸류에이션 재평가 여력이 크다고 분석했다.
올해 3분기에도 사상 최대 실적 경신이 이어질 것으로 예상했다. KB증권은 삼성전자의 3분기 영업이익을 전년 동기 대비 817% 증가한 112조원으로 추정했다. SK하이닉스는 579% 늘어난 77조원의 영업이익을 거둘 것으로 내다봤다.
하이퍼스케일러를 중심으로 장기공급계약이 본격 반영되면서 전체 메모리 생산 물량의 60% 이상이 이미 판매가 확정된 상황이다. 여기에 타이트한 수급을 바탕으로 메모리 가격 상승까지 예상되면서 실적 개선 폭이 더욱 확대될 것이란 설명이다.
주주환원 확대도 주가 상승의 강력한 동력으로 꼽힌다. KB증권은 조만간 발표될 삼성전자와 SK하이닉스의 신규 주주환원 정책이 극단적으로 낮아진 밸류에이션을 정상화하는 계기가 될 것으로 전망했다. 특히 삼성전자의 경우 향후 3년간 최소 600조원 이상의 주주환원이 가능해 현재 주가 기준 배당수익률이 7%를 웃돌 것으로 추정했다.
김 본부장은 대규모 주주환원이 테마섹과 아부다비투자청(ADIA) 등 글로벌 국부펀드와 대형 장기자금의 유입을 촉진할 수 있다며 "중장기 수급 기반이 강화되면서 밸류에이션 재평가가 본격화될 것"이라고 말했다.
[email protected] 안가을 기자