은행 자본규제에 고가주택 대출길 좁아진다
금융위, 고DSR·LTV주담대 포함
위험가중치 최대 4배까지 늘려
기존 대출 잔액에도 적용 예고
신규 대출 취급 보수화 가능성
금융당국이 고가주택 주택담보대출(주담대)에 대한 은행의 자본 부담을 높이기로 하면서 은행권의 해당 대출 취급이 이전보다 보수적으로 이뤄질 전망이다. 차주가 총부채원리금상환비율(DSR)과 주택담보인정비율(LTV) 기준을 충족하더라도 고가주택 주담대에 높은 위험가중치(RW)가 적용될 예정이기 때문이다.
16일 금융위원회가 발표한 '부동산 시장 안정을 위한 금융 종합대책'에 따르면 고액·고DSR 주담대와 고가주택·고LTV 주담대를 고위험 주담대 유형에 추가하고 RW를 높이는 방안이 대책으로 담겼다.
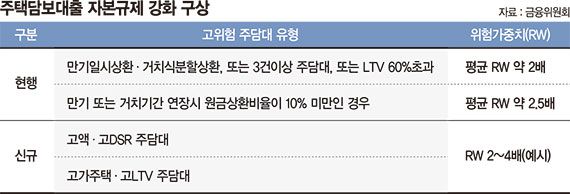
현재 만기일시상환·거치식 분할상환 주담대, 3건 이상 주담대 또는 LTV 60% 초과 주담대에는 일반 주담대보다 평균 약 2배의 RW가 적용된다. 만기 또는 거치기간 연장 시 원금상환 비율이 10% 미만인 주담대에는 평균 약 2.5배의 RW가 적용되고 있다.
이번 대책에는 고액·고DSR 주담대와 고가주택·고LTV 주담대에 2~4배의 RW를 적용하는 방안이 예시로 제시됐다. 구체적인 고가주택 기준과 RW 부과 수준은 아직 정해지지 않았다. 금융위는 은행권 협의와 자본비율 영향 분석 등을 거쳐 오는 4·4분기 세부 방안을 확정할 예정이다. 강화된 RW는 신규 대출뿐 아니라 기존 대출 잔액에도 적용한다.
금융위 관계자는 "직접적인 부담을 지는 주체가 은행이고 강화된 RW가 기존 대출 잔액에도 적용되는 만큼 기준을 엄격하게 설정하면 금융회사의 자본 부담이 커질 수 있다"며 "금융회사와 협의해 세부 기준을 마련할 것"이라고 설명했다.
실제 RW가 높아지면 은행은 같은 금액을 대출하더라도 더 많은 자기자본을 확보해야 한다. 위험가중자산(RWA)이 늘어나 자본비율이 낮아질 수 있어서다. 은행이 자본비율을 유지하려면 자본을 확충하거나 위험자산을 조정해야 한다. 기존 차주의 대출금리나 한도가 곧바로 바뀌는 것은 아니지만 은행이 보유한 고가주택 주담대 전반의 자본 부담은 커진다.
현재도 주담대는 주택가격에 따라 한도가 제한된다. 15억원 이하 주택은 6억원, 15억원 초과 25억원 이하 주택은 4억원, 25억원 초과 주택은 2억원까지 빌릴 수 있다. 여기에 은행권 DSR 40%와 규제지역 LTV 40%가 적용된다. 앞으로는 이들 기준을 충족하더라도 고가주택 주담대로 분류되면 은행이 자본비용과 수익성을 추가로 고려해 대출을 취급할 전망이다.
아울러 내년 1월부터 DSR에 적용하는 소득 산정 방식도 달라져 성과급 등으로 최근 소득이 크게 늘어난 차주는 증가한 소득이 대출한도에 전부 반영되지 않을 수 있다. 현재 근로소득자는 소득 변동률과 관계없이 최근 1년 소득을 기준으로 DSR을 산정한다. 내년부터는 모든 소득에 대해 원칙적으로 최근 1년 소득을 적용하되 소득 상승률이 20%를 넘으면 최근 2년 평균, 30%를 넘으면 최근 3년 평균을 적용한다.
은행권 관계자는 "고가주택 기준과 RW 부과 수준이 정해져야 정확한 영향을 판단할 수 있다"며 "고가주택 주담대의 RW가 높아지면 해당 대출의 자본 부담이 커지고 수익성은 낮아지는 만큼 신규 취급이 이전보다 보수적으로 이뤄질 가능성이 있다"고 말했다.
[email protected] 예병정 기자