
"반도체 실적 전망, 오를 만큼 올라...삼전닉스 집착 버려야"
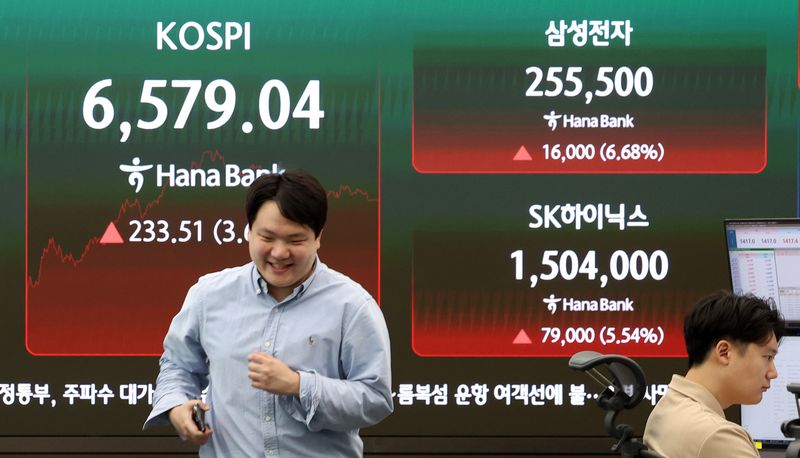
[파이낸셜뉴스] 반도체에 집중됐던 국내 증시에 순환매(주도주의 순환)가 나타날 가능성이 커지고 있다는 전망이 나온다. 최재원 키움증권 연구원은 21일 보고서에서 2·4분기 실적 발표 이후 반도체를 제외한 업종의 이익 전망이 빠르게 개선되고 있다며 업종 분산에 주목할 필요가 있다고 밝혔다.
키움증권에 따르면 코스피 상장사의 올해 영업이익 전망치는 7월 초 937조원에서 현재 986조원으로 5.2% 높아졌다. 내년 전망치도 1247조원에서 1311조원으로 5.1% 상향됐다.
2·4분기 실적이 시장 예상치를 웃돈 기업의 비율은 61.8%로 1분기의 55.6%보다 높아졌다. 코스피 전체 영업이익도 시장 전망치를 4.1% 웃돌았다.
업종별 차이는 뚜렷했다. 에너지와 정보기술(IT) 가전, 화학, 조선 등은 시장 기대를 웃돈 반면 유틸리티와 운송, 자동차는 유가 상승에 따른 비용 부담으로 기대치를 밑돌았다.
반도체는 역대 최대 수준의 이익을 기록했지만 시장의 기대가 이미 높아진 탓에 실적이 전망치에 대체로 부합했다. 실적 개선 기대가 상당 부분 주가와 전망에 반영된 만큼 추가적인 상향 여력은 제한적이라는 평가다.
반면 3·4분기 전망에서는 다른 업종의 개선세가 두드러졌다. 최근 한 달간 이익조정비율은 운송이 25.5%포인트 상승해 가장 큰 폭의 개선을 보였다. IT하드웨어는 21.1%포인트, 건설·건축은 19.8%포인트, 기계는 15.1%포인트 각각 올랐다.
운송업은 중동 지역의 지정학적 긴장으로 우회 항로가 길어지면서 해상 운임 강세가 이어지고 있다. IT하드웨어와 기계는 AI 데이터센터 및 반도체 설비 투자 확대의 수혜가 예상되고 있으며, 건설·건축 역시 데이터센터와 반도체 관련 인프라 투자가 실적 전망을 끌어올리고 있다.
최 연구원은 "AI 관련 구조적 성장이 이어지는 가운데 이익 모멘텀이 반도체에서 다른 업종으로 확산되고 있다"며 "업종 분산과 순환매 흐름에 주목할 시점"이라고 말했다.
[email protected] 한영준 기자





