"환율 영향에 수익성 부담"…LG이노텍 목표가 '하향'
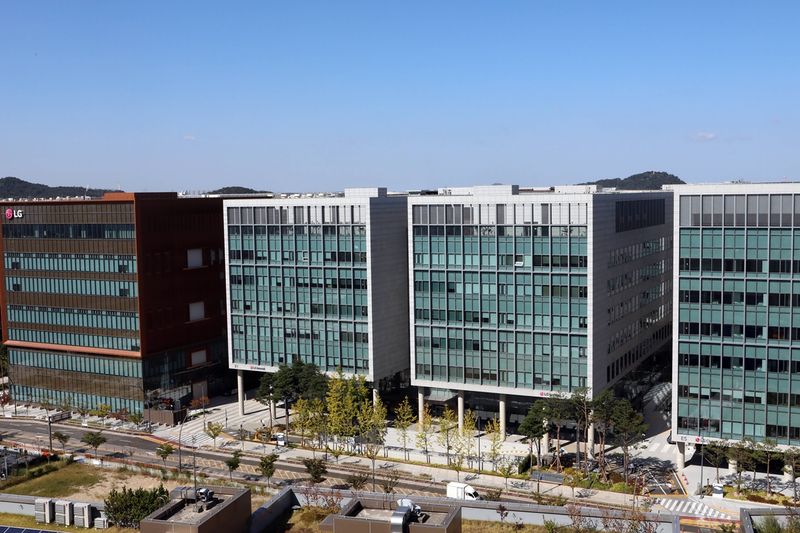
[파이낸셜뉴스] 메리츠증권은 21일 LG이노텍에 대해 환율 영향을 감안해 목표주가를 120만원에서 100만원으로 하향 조정했다. 투자의견은 '매수'를 유지했다.
메리츠증권은 LG이노텍의 3·4분기 매출액과 영업이익을 각각 5조7003억원, 1501억원으로 전망했다. 기존 추정치 대비 각각 10.9%, 53.6% 하향한 수치다.
양승수 메리츠증권 연구원은 "카메라모듈 비즈니스는 원재료 매입과 완성품 출하 간 시차로 단기 환율 변동에 대한 실적 민감도가 높다"며 "최근 원화 강세로 고환율 구간에서 매입한 재고가 원가에 반영되는 반면, 출하 판가는 낮아진 환율이 적용되며 수익성 부담이 확대될 것"이라고 예상했다.
이어 "신모델향 출하도 일부 공급망 이슈로 소폭 지연된 것으로 파악되나, 주 고객사 내 점유율과 평균판매가격(ASP)에는 유의미한 변화가 없고, 가변조리개 적용에 따른 ASP 상승 효과도 유효하다"며 "이번 실적 조정은 구조적 경쟁력 약화보다는 환율과 출하 지연에 따른 단기 영향"이라고 덧붙였다.
다만 단기적인 실적 부담보다는 중장기적인 성장에 주목해야 한다고 봤다. 양 연구원은 "급격한 환율 하락에 따른 단기 실적 부진은 최근 주가 하락을 통해 상당 부분 선반영된 것으로 판단된다"며 "현 주가에서는 단기 실적보다 아지노모토빌드업필름(ABF) 기판의 신규 고객 확보와 장기 공급계약에 기반한 중장기 생산능력(CAPA·캐파) 확대에 주목할 필요가 있다"고 짚었다.
그러면서 "인쇄회로기판(PCB) 사업의 구조적 성장성이 여전히 유효하다는 관점에서, 향후 신규 고객 확보와 증설 계획의 구체화는 밸류에이션 재평가의 핵심 촉매로 작용할 것"이라며 "상반기 주가 상승을 주도했던 PCB 사업의 경쟁력과 중장기 성장성이 재차 부각되며 다시 한번 주가 반등을 견인할 것"이라고 전망했다.
[email protected] 서민지 기자