'18개월' 유효한 보험 배타적사용권… 과반이 '6개월 이하'
혁신상품 최대 18개월 동안 보호
작년부터 심의한 생보상품 31건
6개월 이하 단기권에 77% 집중
손보도 비슷… "혁신 유인 한계"
보험사의 신상품 개발 유도를 위해 '배타적사용권' 보호 기간이 최대 18개월로 늘었지만 일년이 되도록 3~6개월짜리 단기 사용권 발급이 대다수인 것으로 나타났다. 보험사들이 투입한 상품 개발 비용과 시간에 비해 수익성이 낮은데다 사전 공시로 인해 상품 구조까지 경쟁사에 노출되는 허점까지 있어 보험 혁신을 유인하는데 한계가 있다는 지적이다.
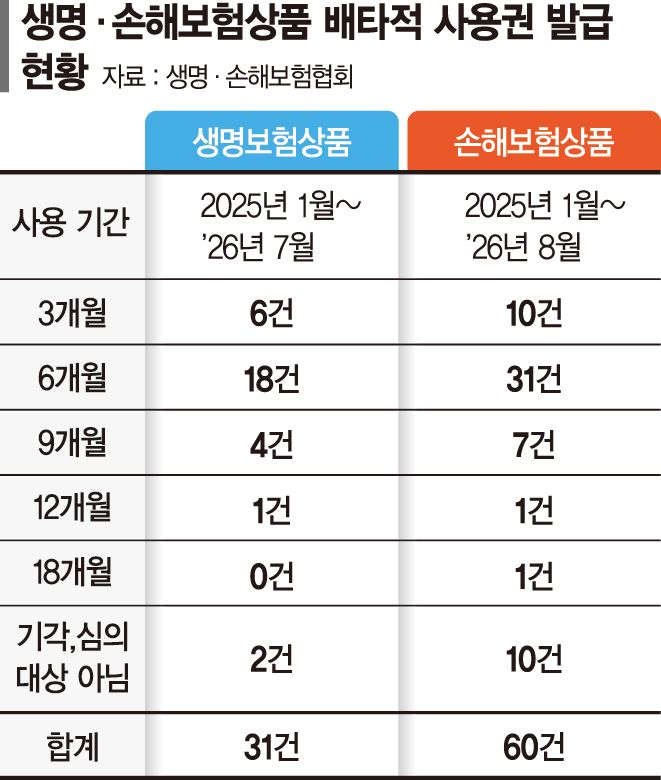
21일 생명보험협회에 따르면 지난해 초부터 올해 8월까지 배타적 심의가 완료된 31개 생명보험 상품 중 단기에 해당하는 3개월(6건), 6개월(18건)을 획득한 경우는 24건으로 전체 77.4%로 집계됐다. 6개월 이하 단기가 전체 4분의 3을 넘은 셈이다. 9개월이 4건, 12개월은 1건(신한라이프)에 그쳤다. 기각도 2건 있었다.
손해보험 상품들 사정도 비슷하다. 같은 기간 전체 심의 대상 60개 중 3개월(10개), 6개월(31개) 등 단기권이 67.2%(41개)였다. 9개월은 7개, 12개월과 18개월은 각 1개에 그쳤고, '미부여 및 심의 대상 아님'이 10개였다.
앞서 2024년 10월 금융위원회 보험개혁회의를 통해 지난해 10월부터 보험상품 사용권 상단이 12개월에서 18개월로 높아졌지만 실제 적용된 사례는 1건(KB손해보험)뿐이다.
배타적사용권은 보험사 신상품 개발을 촉진하기 위해 지난 2002년 도입된 제도다. 손해·생명보험협회에 설치된 신상품심의위원회에서 독창성, 진보성, 유용성, 노력도 등을 종합 평가해 일종의 한시적 저작권을 부여한다.
한 생명보험사 관계자는 "사용권 보장 기간이 짧은데다 시장에 상품 설계도면 일부를 공개하는 것이다보니 혁신 상품 개발에 공을 들일 동기가 크지 않다"며 "정말 혁신적인 상품은 오히려 위험률에 대한 검증이 안됐다는 이유로 단기권을 끊어 시장에 선보이는 경우도 있다"고 지적했다.
다만, 업계에선 배타적 사용권 기간 확장만이 해법은 아니라는 의견도 있다. 사용권 해제 시 유사성의 범위를 단계적으로 줄이는 방식으로 실질적 사용 권한을 보장해주는 방식도 제기되고 있다. 손해보험사 관계자는 "배타적사용권을 얻으면 금융소비자보호 측면에서 가점을 주는 등의 다양한 유인책도 필요하다"고 말했다.
[email protected] 김태일 기자