"제2의 연금으로"···온투업 투자금 과반은 50대 이상이 넣었다
에잇퍼센트 대출채권 투자자 분석
60대 이상 투자금 비중 5년 새 2배↑
50대 이상은 과반, 장년 투자 활성화
수익형 부동산 대신 '제2의 연금'으로
[파이낸셜뉴스] 온라인투자연계금융업(온투업)이 은퇴자들의 '제2의 연금' 수단으로 자리매김 하고 있다. 보유 자산 몸집을 키우는 것 자체보단 매월 일정한 생활비를 확보하려는 수요가 늘어나면서다. 국내 1호 중금리 온투업자인 에잇퍼센트의 50대 이상 투자금 비중은 5년 만에 전체 절반을 넘어섰다.
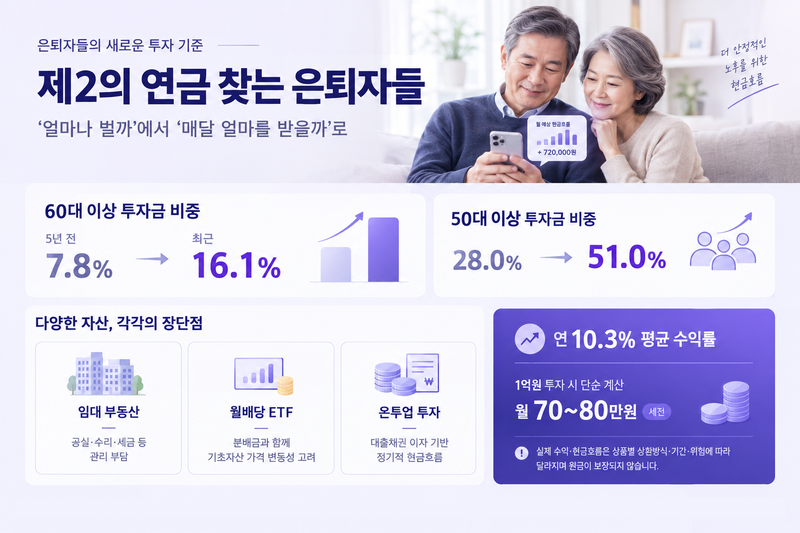
28일 에잇퍼센트가 취급하는 대출채권에 투자하는 60대 이상 투자자 비중은 올해 1~8월 누적 기준 5.9%로 집계됐다. 5년 전인 2021년 연간(4.3%) 대비 1.6%p 높아졌다. 투자금을 기준으로 보면 해당 수치는 7.8%에서 16.1%로 2배 이상 뛰었다.
50대 이상으로 범위를 넓히면 장년층의 투자 활성화는 보다 뚜렷하게 확인된다. 이들이 집행한 투자금 비중은 같은 기간 28.0%에서 51.0%로 상승하며 과반을 차지했다.
에잇퍼센트는 부동산담보대출, 개인신용대출, 증권계좌담보대출 등 여러 대출채권 투자 상품을 제공하고 있다. 기관이나 개인 등 투자자가 대출채권에 투자하고 차입자가 납부하는 이자·원금을 투자자에게 배분하는 구조다.
에잇퍼센트는 이 같은 투자 연령별 지형 변화를 핀테크 기반 투자에 상대적으로 보수적이었던 장년 투자자들이 온투업을 신규 자산운용 수단으로 채택하고 있다는 신호로 해석한다. 직장인에게 온투업 투자가 추가 현금흐름을 만드는 '제2의 월급'이라면, 은퇴자에겐 근로소득의 공백을 메울 '제2의 연금'으로 기능하고 있다는 판단이다.
실제 대출채권 투자 상품의 연평균 수익률은 10.3%를 기록했다. 이를 단순 적용하면 1억원 투자 시 월 70~80만원 수준의 세전 수익금이 생긴다. 다만 실제 금액은 상품별 상환 구조와 투자기간, 위험 수준 등에 따라 달라질 수 있다.
지난 7월말 기준 연체율도 1.87%, 최근 3년 평균 손실률은 0.61% 정도다. 총 누적 투자 금액은 1조4556억원이다.
은퇴 이후 자산관리 기준도 바뀌고 있다. 과거에는 노후준비를 위해 은퇴자산을 얼마나 크게 불릴지에 초점을 맞췄다면, 이제는 보유한 자산에서 매월 어느 정도의 노후생활비를 확보할 수 있는지가 중요해졌다.
실물 부동산 대체재로서 수요가 증가하고 있기도 하다. 오피스텔, 원룸 등 수익형 부동산은 지금껏 은퇴자들이 생활비를 마련하는 대표적인 현금흐름 자산이었다.
하지만 공실에 따른 임대수익 감소, 중개보수, 수선·관리비, 재산세와 임대소득 관련 세금 등과 함께 경기에 따라 실제 수익률이 예상치에 못 미치기도 한다. 은퇴 이후 임차인 관리와 시설 보수 등 자산을 관리하는 일도 부담이 될 수 있다.
하지만 부동산대출채권에 투자하면 여러 물건에 분산투자할 수 있고, 별도 관리 비용이 들지도 않는다. 무엇보다 체력적으로 무리되는 일이 사실상 없다는 것도 이점이다.
이효진 에잇퍼센트 대표는 "투자자들이 원하는 것은 단순히 높은 수익을 넘어 삶을 안정적으로 유지할 수 있는 지속적 현금흐름"이라며 "데이터와 기술을 바탕으로 투자자가 자산을 보다 체계적으로 운용할 수 있는 금융환경을 만들고자 하는 이유"라고 말했다.
다만 유의할 점은 온투업 투자는 예·적금과 달리 원금이 보장되지 않는다는 것이다. 차입자의 상환 지연이나 채무불이행에 따라 원금 손실이 발생할 수 있는 만큼 투자 상환 구조, 투자기간, 담보 및 채권 순위, 위험 요인 등을 세밀하게 따져봐야 한다.
[email protected] 김태일 기자