[사설] '억대 빚' 안고 시작하는 신혼부부, 아이 낳고 싶겠나
서울 외곽 전셋값도 8억원 넘겨
직주근접 맞춤 신혼집 공급해야
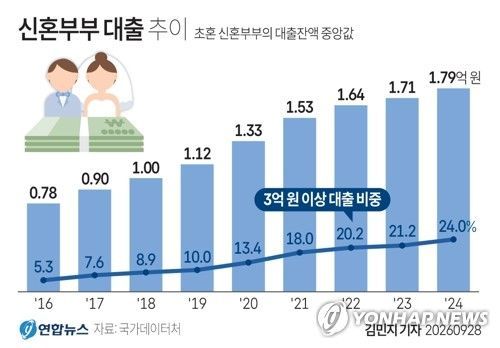
결혼은 축복받아야 할 인생의 새 출발이다. 하지만 한국의 신혼부부는 억대 빚을 짊어진 채 첫발을 내딛고 있다. 국가데이터처에 따르면 결혼 5년 이내 초혼 부부의 대출잔액 중앙값(금액순으로 세웠을 때 한가운데 오는 값)은 2024년 1억7900만원이었다. 통계를 처음 시작한 2016년 7778만원의 2.3배다. 3억원 넘게 빚진 부부 비중도 같은 기간 5.3%에서 24.0%로 늘었다. 집을 보유한 신혼부부의 33.2%는 3억원 이상 빚을 안고 있다. 집을 보유하든 전세를 얻든 빚을 내 신혼집을 마련하는 구조가 굳어지고 있다.
더 큰 문제는 이 수치가 2년 전 것이라는 점이다. 올해 들어 서울 전셋값은 외곽까지 가파르게 뛰었다. 은평·성북·동대문구에서는 전용 59㎡ 아파트 전세가 8억원을 넘겼고, 마포구에선 10억원에 육박했다. 부동산R114 집계로 8월 수도권 아파트 평균 전셋값은 4억7515만원이었다. 정부의 저금리 전세자금 대출인 신혼부부 버팀목 대출의 수도권 임차보증금 기준 4억원을 훌쩍 넘어선 것이다. 보증금은 치솟는데 저금리 정책 대출의 문은 오히려 좁아진 셈이다. 현재 결혼을 앞둔 청년들이 느끼는 빚 부담은 통계보다 훨씬 무거울 수밖에 없다.
금리 부담마저 커지고 있다. 한국은행은 목표치를 웃도는 물가와 금융안정 위험 등에 대응하기 위해 7·8월 두 달 연속 기준금리를 인상, 연 3.00%까지 끌어올렸다. 원리금 상환 부담이 늘면 소득의 상당 부분을 빚 갚는 데 쓸 수밖에 없다. 높은 주거비와 부채 부담은 결혼을 앞둔 청년에게는 결혼을 미루게 하는 요인이 되고, 신혼부부에게는 출산과 소비를 제약할 수 있다. 빚으로 떠받친 주거가 저출생과 내수부진을 함께 부르는 악순환의 고리가 될 수 있는 것이다.
정부도 손을 놓고만 있었던 것은 아니다. 신혼부부 특별공급과 신혼희망타운, 공공임대주택 등 지원책을 일찌감치 내놓았다. 지난 6월에는 청년·신혼부부용 공공임대인 행복주택의 맞벌이 소득기준을 월 763만원에서 939만원으로 높였다. 혼인신고로 인한 이른바 '결혼 페널티'를 완화한 것이다. 그러나 공급물량이 수요에 턱없이 못 미쳐 체감효과가 크지 않다는 지적이다. 공급보다 대출 지원에 의존하는 방식으로는 한계가 있다. 공급이 막힌 상태에서 대출만 늘리면 이 자금이 전셋값과 집값 상승을 부추길 수 있다. 청년들을 더 깊은 빚의 늪으로 밀어 넣을 수 있다는 지적이 나온다.
해법은 돈을 빌려주는 대출 지원이 아니라 실제 거주할 집을 공급하는 데 있다. 직장과 가까운 도심에 신혼부부 맞춤형 분양주택과 장기 공공임대주택을 대폭 늘려야 한다. 실거주 의무 등 전세 매물을 위축시키는 규제도 손볼 필요가 있다. 저출생 대책의 핵심은 선심성 지원금이 아니라 청년들이 빚에 짓눌리지 않고 새출발을 할 수 있는 주거환경을 만드는 것이다. 결혼이 축복이 아니라 빚의 출발점이 되는 사회 구조에서 아이 울음소리가 늘어나기를 기대하기는 어렵다.