발전 5사 합치면 24조 회사채도 '신분변경'···채권시장 지각변동 [fn마켓워치]
발전 5사 원화채 24.1조…'한국발전' 법적 형태 관건
공사 전환 땐 회사채→특수채…조달금리 낮아질 수도
5개 발행인 하나로…동일 발행인 투자한도는 변수
가스·석유공사 통합은 사채 발행여력 '복병'
[파이낸셜뉴스] 정부의 공공기관 통폐합이 회사채와 공사채 시장의 지형까지 바꿀 것이란 전망이 나왔다. 한전 발전자회사 5사가 가칭 '한국발전'으로 통합돼 정부 출자 공사로 출범할 경우, 약 24조원 규모의 회사채가 특수채 영역으로 이동할 수 있다. 발행인이 5곳에서 1곳으로 줄면서 기관투자가의 투자한도에도 영향을 미칠 전망이다.
이경록 신영증권 연구원은 29일 보고서에서 발전 5사의 통합 형태에 따라 AAA급 회사채 물량이 특수채 시장으로 이동할 수 있다는 점을 핵심 변수로 꼽았다. 그는 "법률에 근거한 공사로 설립될 경우 채권의 특수채 격상에 따른 스프레드 축소와 기관투자가의 편입한도 확대 효과를 기대할 수 있다"고 분석했다.
스프레드 축소는 쉽게 말해 채권 발행 때 시장에 지급해야 할 추가 금리가 낮아진다는 의미다. 정부와의 연계성 및 지원 가능성이 가격에 반영돼 투자자가 요구하는 위험 프리미엄이 낮아지면 한국발전의 조달비용도 줄어들 수 있다.
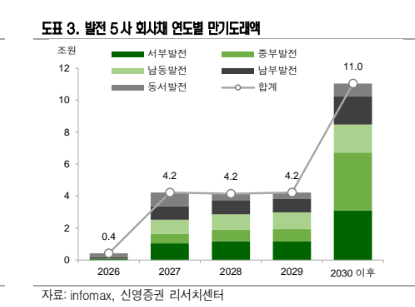
신영증권에 따르면 지난 23일 기준 발전 5사의 원화 회사채 잔액은 약 24조1000억원이다. 한국발전은 내년 10월 출범할 예정이다. 한전이 지분 100%를 보유하는 자회사 형태가 아니라 국회에 발의된 법안처럼 정부가 직접 출자하는 법정 공사로 설립될 경우 향후 발행 채권이 특수채로 분류될 수 있다.
그는 "이에 따라 발전자회사의 AAA급 회사채 공급은 줄고 특수채 공급은 늘어나는 수급 변화가 예상된다"고 말했다. 다만 기존 24조1000억원의 회사채가 곧바로 특수채로 바뀌는지는 통합법인의 채무승계 방식과 관련 법률에 따라 달라질 수 있다.
반대 방향의 변수도 있다. 현재는 발전사 5곳이 각각 별도 발행인이지만 통합 이후에는 하나의 한국발전으로 묶인다. 이 연구원은 "동일 발행인 투자한도 초과에 따른 물량의 사전적 조정이 필요할 수 있다"고 분석했다. 특수채 전환으로 투자 여력은 확대될 수 있지만 한 발행인으로의 쏠림은 오히려 기관 수요를 제약할 수 있다는 얘기다.
발전 5사의 원화채 만기도 2027년 4조2000억원, 2028년 4조2000억원, 2029년 4조2000억원씩 돌아온다. 통합법인 출범 전후 매년 4조원대 차환 수요가 발생하는 만큼 이 물량이 회사채와 특수채 가운데 어느 시장에서 소화될지도 수급 변수다.
한국가스공사와 한국석유공사의 통합에서는 오히려 채권 발행여력이 줄어들 가능성이 제기된다. 지난해 말 가스공사는 자산 53조6000억원, 부채 42조8000억원으로 약 10조8000억원의 자본을 보유한 반면 석유공사는 자산 19조4000억원, 부채 21조9000억원으로 완전자본잠식 상태다.
현행 가스공사법은 사채 발행액을 자본금과 적립금 합계의 5배 이내로 제한한다. 이 연구원은 "석유공사의 결손금이 반영될 경우 통합법인의 사채 발행한도가 기존 가스공사보다 오히려 낮아질 가능성이 있다"고 지적했다. 공기업을 합쳐 몸집은 커지는데 정작 채권 발행여력은 줄어들 수 있는 셈이다.
[email protected] 김현정 기자