예금 줄었는데 대출 급증… 비은행권 자금조달 부담 커진다
저축은행·상호금융 등 수신잔액
1년새 23조원 가까이 줄어들어
같은 기간 여신은 21조원 증가
수신 자금 대출 재원으로 활용
금리 올리면 조달비용 늘어나고
안 올리면 고객 빠질라 ‘고심’
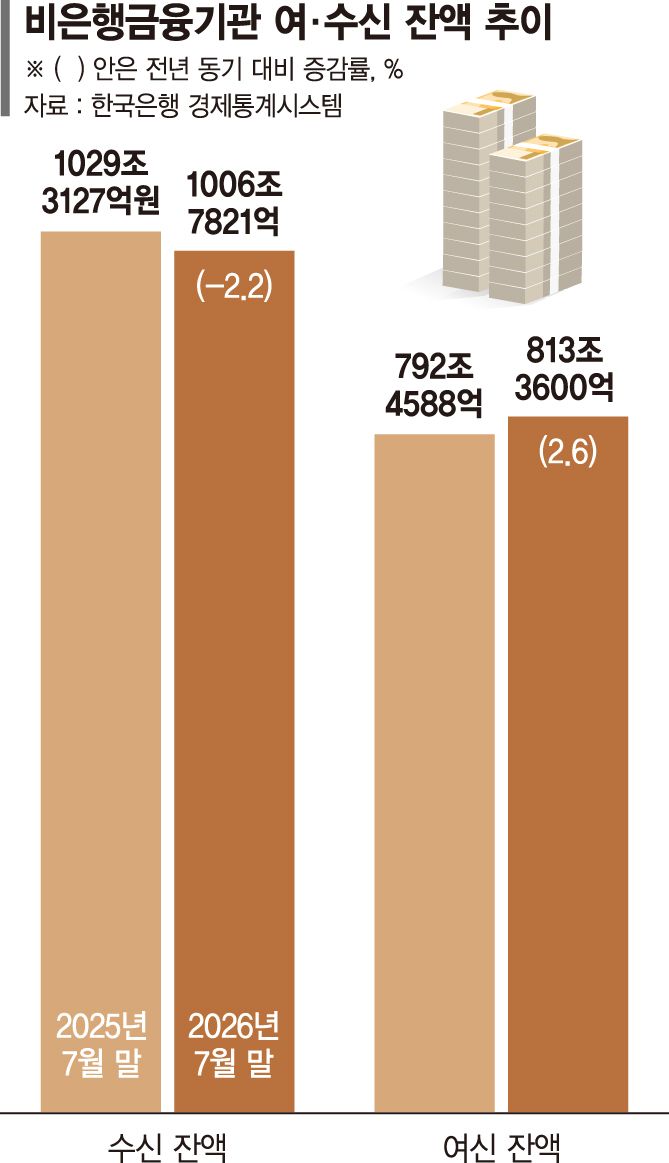
저축은행·상호금융 등 비은행권이 최근 1년 새 수신은 23조원 가까이 감소한 반면, 여신은 21조원 증가하며 자금조달 경색이 짙어지고 있다. 은행권의 예금금리 인상까지 겹치면서 비은행권은 수신 확보 경쟁과 조달비용 부담이라는 이중고를 겪게 된 실정이다.
■비은행권 엇갈린 여·수신 잔액
4일 한국은행 경제통계시스템의 저축은행·신협·상호금융·새마을금고의 여·수신 잔액을 분석한 결과 올해 7월 말 수신은 1006조7821억원으로 전년 동월(1029조3127억원) 대비 22조5306억원(2.2%) 감소했다. 같은 기간 여신은 792조4588억원에서 813조3600억원으로 20조9012억원(2.6%) 증가했다.
월별 흐름에서는 업권 간 차이가 드러났다. 7월 이들 업권의 전체 수신은 전월 대비 3조3848억원 늘었지만 증가분은 저축은행에 집중됐다. 저축은행의 수신 잔액이 4조8583억원 증가하는 동안 상호금융은 5366억원, 새마을금고는 9439억원 감소했다. 신협은 70억원 소폭 증가했다. 같은 달 여신 잔액은 812조4555억원에서 813조3600억원으로 9045억원 증가하는 데 그쳤다.
저축은행·상호금융 등 비은행금융기관은 수신 자금을 주요 대출 재원으로 활용한다. 은행처럼 채권을 발행해 자금을 조달하기 어려운 만큼 수신 기반이 약해지면 신규 대출을 취급할 여력도 줄어든다. 업계 관계자는 "비은행권은 수신 자금을 조성해 대출에 활용하는 단순한 구조"라며 "수신 기반이 약해지면 신규 대출 취급 여력에도 영향을 줄 수 있다"고 말했다. 이어 "다만 현재 곧바로 대출 취급에 타격이 갈 정도는 아니다"고 덧붙였다.
■수신 경쟁 속 금리 조절 고심
비은행권은 수신금리를 높이면 조달비용이 늘고, 금리를 올리지 않으면 자금 이탈을 우려해야 하는 딜레마에 놓였다. 각 금융사는 예대율과 예금·대출 만기를 따져 필요한 수신 규모를 판단하고, 이에 맞춰 금리를 조절하고 있다.
또 다른 업계 관계자는 "수신 자금을 유치하기 위해 무작정 고금리 상품만 취급할 순 없다"며 "예금·대출의 만기를 살펴 수신고가 충분하다고 판단하면 수신금리를 조절해 유동성과 조달비용을 관리한다"고 말했다.
저축은행은 올해 상반기 수신금리를 높이며 자금 확보에 나섰다. 증시로 이동했던 자금을 고금리 상품으로 다시 끌어모았다는 설명이다. 이날 기준 저축은행권의 정기예금 평균금리는 12개월 만기 기준 연 3.77%다. 같은 기간 정기적금 평균금리도 올초 연 3.31%에서 3.42%로 0.11%p 상승했다.
최근 신협과 새마을금고의 개별 조합도 높은 금리를 제시하며 수신 경쟁에 나서고 있다. 공주신협은 1년 만기 정기예금에 연 4.35% 금리를 제공하고 있다. 정읍새마을금고도 1년 만기 예금상품에 연 4.23% 금리를 제시하는 등 연 4%대 수신상품이 속속 등장하고 있다.
저축은행 관계자는 "상반기 주식시장으로의 수신 이탈을 막기 위해 업권 전반적으로 수신금리를 많이 올렸다"며 "상반기에 어느 정도 유동성을 확보한 뒤로는 수신금리를 유지하는 추세"라고 설명했다.
[email protected] 이현정 기자