"PDRN 등 고부가 소재 확대… 3년내 포트폴리오 업그레이드" [C리즈]
이재섭 제이투케이바이오 대표
K뷰티 확산에 원료사업 동반성장
상반기 매출 267억 1년새 69%↑
전달체 기술 접목해 사업 고도화
해외 임상 확대해 수익원 다변화
"천연소재 중심의 원료 사업에서 벗어나 폴리데옥시리보뉴클레오타이드(PDRN)·펩타이드 등 고부가 바이오소재와 전달체 기술을 확대하고, 소재 개발부터 임상까지 연결하는 사업 구조를 만들겠다."
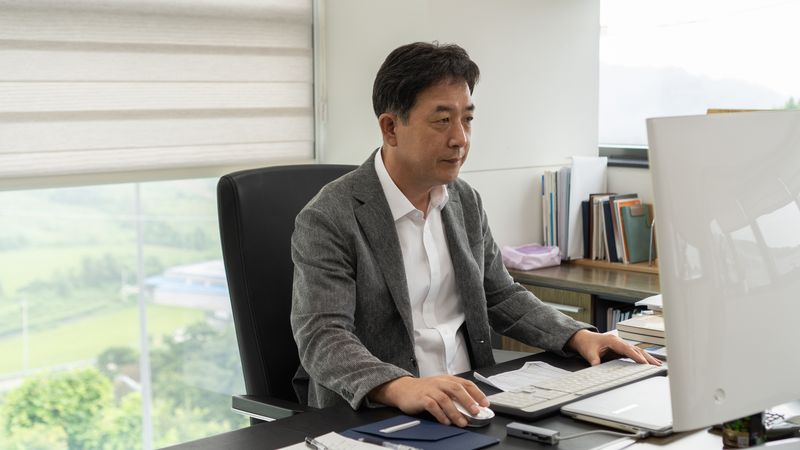
4일 이재섭 제이투케이바이오 대표(사진)는 향후 성장 전략으로 고부가 소재 확대와 전달체 기술, 임상서비스의 결합을 제시했다. 최근 K뷰티 수출 증가에 힘입어 원료 사업이 성장하고 있는 가운데 연구개발과 임상 역량을 강화해 매출 성장세를 이어가겠다는 구상이다.
제이투케이바이오의 실적 성장세는 뚜렷하다. 올 상반기 매출 267억3000만원, 영업이익 46억1000만원을 기록했다. 지난해 같은 기간보다 매출은 69.2%, 영업이익은 348.0% 증가했다.
분기별로 보면 성장 폭은 더 커졌다. 1·4분기 매출은 111억2000만원으로 전년 동기 대비 53.1% 증가했고 영업이익은 19억1000만원으로 476% 늘었다. 2·4분기에는 매출 156억원, 영업이익 27억원을 기록하며 각각 83.0%, 285.6% 증가했다. 2·4분기 영업이익률은 17.3%다.
상반기 영업이익은 이미 지난해 연간 영업이익을 넘어섰다. 상반기 매출도 지난해 연간 매출의 약 81% 수준까지 올라왔다.
제이투케이바이오의 성장 배경에는 K뷰티 수출 증가가 있다. 국내 화장품 브랜드와 제조업자개발생산(ODM) 업체의 해외 판매가 늘어나면 제품에 사용되는 원료 주문도 함께 증가하는 구조다.
올해 상반기 원료 사업 중심의 별도 매출은 237억9000만원으로 전년 동기 대비 62.3% 증가했다. 같은 기간 수출 실적은 77.5% 늘었다.
발주 고객사 수도 증가해 지난해 333개사에서 올해 상반기 345개사로 12개사가 늘었다.
2025년 매출 기준으로는 천연소재가 34.4%, 바이오소재가 27.1%를 차지했다. 두 부문이 전체 원료 사업에서 60% 이상을 담당하고 있다.
현재 제품 포트폴리오는 천연소재 2462개, 바이오소재 483개, 자외선차단 소재 264개, 용매제 33개 등이다. 회사는 기존 천연소재 외에 PDRN과 펩타이드, 자체 균주를 활용한 바이오소재 비중을 확대하고 있다.
이 대표는 특히 '전달체' 기술을 차세대 성장 분야로 꼽았다. 효능이 확인된 성분을 피부에 안정적으로 전달하는 기술을 확보해 기존 원료와 결합한다는 전략이다.
임상사업은 현재 수익성보다 향후 원료 사업 확대를 위한 기반 구축에 초점이 맞춰져 있다. 제이투케이바이오는 2024년 5월 자체 피부임상센터인 에이치엘케이클리닉컬센터를 운영하기 시작했다. 다만 현재 임상센터는 설비 감가상각비와 인건비 등으로 적자 상태다. 올해 상반기에도 임상센터 투자 확대와 해외 판로 개척 비용이 수익성 부담 요인으로 작용했다.
제이투케이바이오는 외부 브랜드와 주문자상표부착생산(OEM)·ODM 업체의 임상시험 수주를 늘려 가동률을 높인다는 계획이다. 북미·대만·일본 등 해외 영업도 확대한다. 이 대표는 이를 통해 2027년 손익분기점에 도달하겠다는 목표를 제시했다.
이 대표는 "향후 3~5년은 범용 원료에서 고부가 바이오소재로 포트폴리오를 전환하는 시기가 될 것"이라며 "전달체 기술과 임상 역량을 결합해 소재의 개발부터 검증까지 연결하는 원료 전문기업으로 성장하겠다"고 말했다.
[email protected] 정상희 기자