1년 동안 조용히 3배 된 이 종목...증권가도 목표가 올린다
[파이낸셜뉴스] 국내 주식시장에서 '만년 저평가주'로 평가받았던 LG전자가 달라졌다. 1년 새 7만원대에서 21만원대로 3배 가까이 오르면서 증권가도 목표주가를 상향 조정하고 나섰다. 메리츠증권 양승수 연구원은 6일 LG전자에 대해 "인공지능 데이터센터(AI DC)용 냉각 솔루션과 로보틱스, 두 사업의 성장 가시성이 높아질수록 밸류에이션 리레이팅에 따른 추가적인 주가 업사이드가 확대될 것으로 판단된다"라고 평가하며 목표주가를 기존 22만원에서 25만원으로 상향 조정했다.
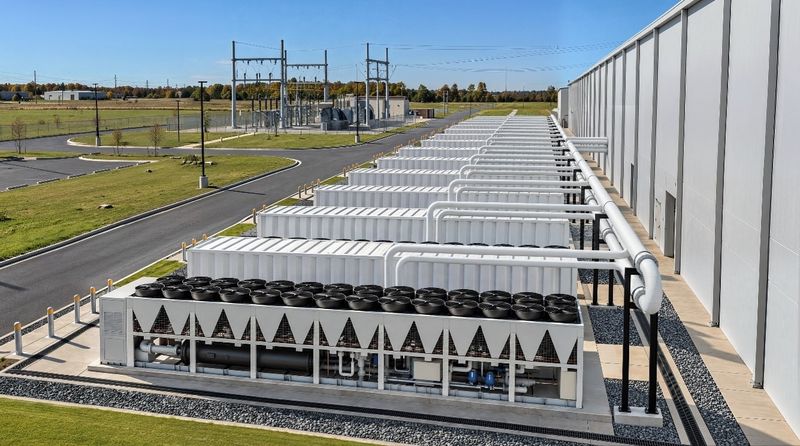
양 연구원은 "특히 AI DC용 냉각 솔루션은 연말까지 약 3조원의 수주잔고를 확보하며 빠르게 성과가 가시화될 것으로 전망된다"며 "과거 전자장치(VS) 사업부와 달리 수주 이후 약 7~9개월 내 매출 인식이 가능해 내년부터는 기존 수주잔고의 매출 전환과 신규 수주 확대가 동시에 나타날 것으로 예상된다"고 말했다.
그는 이어 "공랭식 칠러뿐만 아니라 액체 냉각수분배장치(CDU) 제품에서도 고객사 인증 품목 확대에 따른 추가 수주가 기대된다"며 "LG전자는 주요 고객사 대상 600킬로와트(kW)급을 시작으로 1메가와트(MW), 2.5MW급 CDU 인증을 순차적으로 획득했으며, 현재 4MW급 제품에 대한 인증을 진행 중"이라고 했다.
그러면서 "주요 경쟁사 역시 아직 4MW급 인증을 확보하지 못한 만큼 인증 획득 시 고용량 CDU 시장 내 경쟁력 강화와 추가 수주 확대를 견인할 것으로 전망된다"고 부연했다.
또 양 연구원은 "AI DC용 냉각 솔루션이 내년부터 본격적인 실적 기여 구간에 진입한다면 로보틱스는 내년부터 상업화가 본격화된다는 점이 핵심"이라며 "로보틱스 상업화를 위해서는 도메인 데이터 확보가 필수적이며, LG전자는 제조와 홈 환경에 특화된 데이터 축적을 위해 주요 피지컬 AI 소프트웨어 업체와의 협업을 발표했다"고 설명했다.
그는 이어 "현재 양재 데이터팩토리에 약 200대의 클로이드 로봇을 투입해 생산라인 내 비정형·반복 작업을 중심으로 학습과 검증을 진행하고 있다"며 "특히 자동화가 어려운 공정과 작업자 의존도가 높은 영역에서 실증 데이터를 축적 중이며, 이를 기반으로 내년부터 미국 생산거점에 순차적으로 투입할 계획"이라고 짚었다.
마지막으로 "액추에이터는 현재 자사 로봇에 적용해 테스트 중이며, 외부 판매는 내년 초부터 본격화할 것으로 예상된다"고 덧붙였다.
[email protected] 한영준 기자