삼성중공업, 실적 레벨업 'FDC'가 새 성장축..목표주가 4만1000원
3분기 영업익 3768억원, 전년比 58% 증가 전망
환율 하락·조업일수 감소에도 수익성 개선세 지속
FDC 공급 본격화…대형 사업도 준비 "성장 확대"
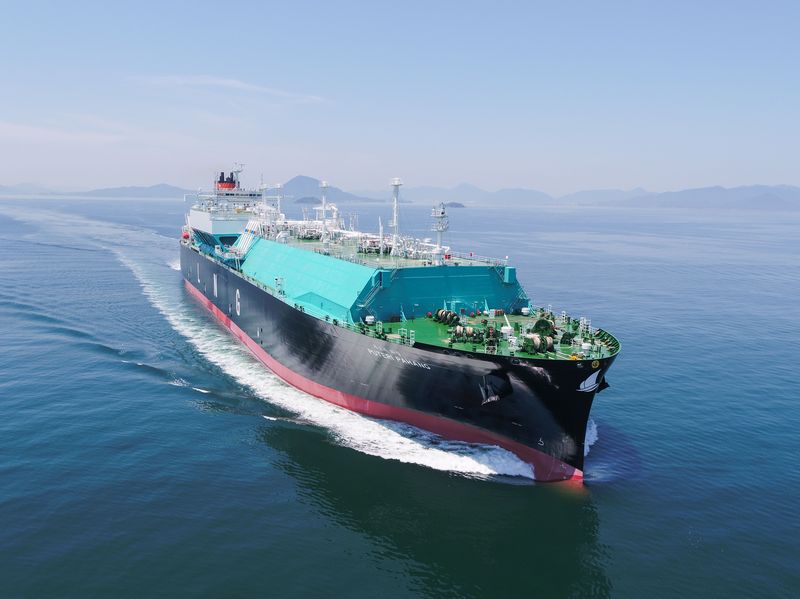
[파이낸셜뉴스] 다올투자증권은 삼성중공업이 3·4분기 조선업종 내에서 두드러진 수익성 개선을 기록할 것으로 전망하며, 해상 데이터센터(FDC) 사업 확대까지 감안하면 내년에도 높은 이익 성장세가 이어질 것으로 분석했다.
투자의견은 '매수(BUY)', 목표주가는 4만1000원을 유지했다.
7일 최광식 다올투자증권 연구원은 삼성중공업에 대해 "3·4분기 실적 시즌의 선호주이자 FDC 시장 개화를 선도할 기업"이라며 "타사보다 늦은 빈티지로 2027년에도 영업이익 성장 폭이 높을 것"이라고 평가했다.
삼성중공업의 3·4분기 매출액은 3조2487억원으로 전년 동기 대비 23%, 전분기 대비 1% 증가할 것으로 추정됐다. 영업이익은 3768억원으로 58% 늘고 전분기 대비 16% 증가할 전망이다. 영업이익률은 11.6%로 전분기보다 1.5%포인트 개선될 것으로 예상됐다.
다올투자증권은 원·달러 환율이 2·4분기보다 5% 이상 하락하고 조업일수가 6% 줄었음에도 매출과 수익성이 개선될 것으로 봤다.
글로벌 오퍼레이션 확대와 해상 부유식 액화천연가스 생산설비(FLNG) 건조 증가가 실적 개선을 뒷받침한다는 분석이다. 특히 4·4분기에는 조업일수 증가와 수주 빈티지 변화 효과가 더해지면서 실적 개선 폭이 확대될 것으로 전망했다.
수주 흐름도 긍정적으로 평가했다. 삼성중공업의 올해 누적 수주는 115억9000만달러로 육상 71억5000만달러, 해양 44억달러를 기록하고 있다.
육상 수주는 기존 목표인 57억달러를 이미 넘어섰으며, 남은 FLNG 2기 가운데 최소 1기 수주가 성사될 경우 연간 수주 목표인 139억달러 달성이 가능할 것으로 전망됐다.
특히 새로운 성장동력으로 꼽히는 FDC 사업의 구체화에 주목했다. 삼성중공업은 무스테리안과 FDC 마무리 설계를 진행하고 있으며, 무스테리안의 'Zeus' 프로젝트는 총 500MW 규모로 이 가운데 100MW를 해상에서 운영할 계획이다. 삼성중공업은 2028년 상반기까지 50MW급 FDC 2기를 공급하는 것을 목표로 하고 있다.
다올투자증권은 FDC 수주가 선가와 투자비 확인, 시범 사례 등장 등을 계기로 후속 프로젝트를 빠르게 끌어올릴 수 있다고 봤다. 아울러 삼성중공업이 200MW급 대형 FDC도 준비하고 있어 기존 해양 생산설비를 활용한 추가 성장 가능성도 주목했다.
[email protected] 강중모 기자