"코스맥스, 3분기 실적 시장 전망치 크게 넘을 것...목표주가↑"
하나증권 리포트
"계절성 깨트릴 것"
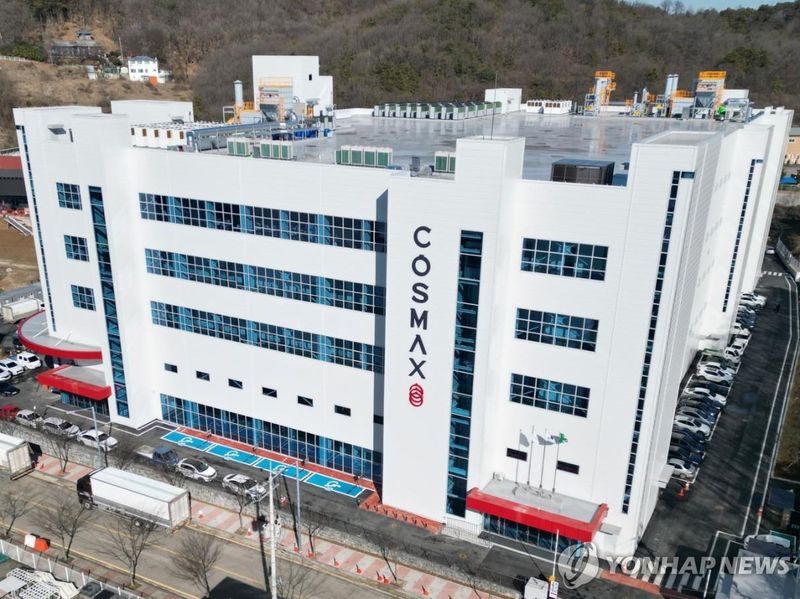
[파이낸셜뉴스] 하나증권은 7일 코스맥스에 대해 국내외 매출 성장으로 올해 3·4분기 시장 기대치를 웃도는 실적을 거둘 것이라며 투자의견 '매수'를 유지하고 목표주가를 기존 30만5000원에서 38만원으로 24.6% 상향했다.
박종대 하나증권 연구원은 "3분기 연결 매출과 영업이익은 각각 전년 동기 대비 41%, 85% 증가한 8238억원과 790억원 수준이 가능할 전망"이라며 "시장 기대치인 영업이익 677억원을 크게 넘어서는 호실적"이라고 밝혔다.
국내 본사의 성장세가 실적 개선을 이끌 것으로 봤다. 박 연구원은 "국내 본사는 계절성을 탈피해 2분기보다 높은 매출 규모가 예상되고 있다"며 "인디 브랜드 수출이 워낙 좋고, 글로벌 MNC와 해외 인디 브랜드 기여도가 높아지고 있다"고 설명했다.
이어 "기초 비중 상승과 색조 카테고리 회복, 겔마스크 효율성 제고로 국내 영업이익은 전년 동기 대비 78% 증가해 분기 최초로 600억원을 돌파할 것으로 예상한다"고 덧붙였다.
해외 법인 가운데서는 미국 사업의 정상화를 긍정적으로 평가했다. 박 연구원은 "미국에서는 현지 인디·레거시 고객사로부터 견조한 리오더 물량이 이어지는 가운데 신규 수주도 크게 증가하고 있다"며 "특히 인디 브랜드 매출 기여도가 높아지고 있으며 토너패드, 아이패치, 하이드로겔마스크가 인기"라고 전했다.
중국과 동남아 법인의 성장도 이어질 것으로 전망했다. 그는 "중국 상하이 법인은 현지 대형 고객사 중심으로 전년 동기 대비 30%, 광저우는 오프라인 및 수출 채널 호조로 20% 이상 외형 성장이 기대된다"며 "태국도 상위 고객사에 더해 인근 국가에서 신규 고객사 유입이 증가하고 있다"고 설명했다.
박 연구원은 "지난 2분기 실적에서 국내 수익성 제고, 미국 사업 영업이익 흑자전환, 동남아 실적 턴어라운드로 제반 불확실성을 해소했다"며 "3분기 실적에서는 상고하저 계절성을 깨트리며 K뷰티 글로벌 모멘텀 확대와 글로벌 ODM 1위 업체로서 수혜가 본격화되고 있음을 입증할 것으로 예상한다"고 밝혔다.
[email protected] 주원규 기자