증권
기업·종목분석
아모레퍼시픽, 마케팅 효율화로 실적 개선 기대…"중장기 투자 매력 ↑"
SK증권 "SNS·아마존·틱톡 중심으로 고객 접점 확대"
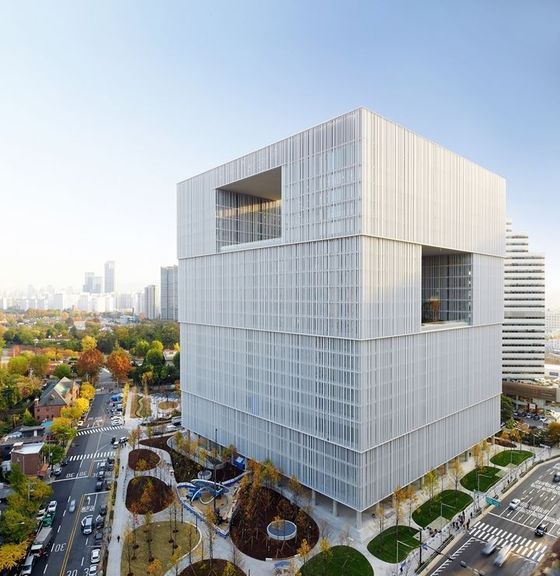
[파이낸셜뉴스] SK증권은 8일 아모레퍼시픽에 대해 전략 변화에 따른 실적 개선세를 기대하며 투자의견 '매수'와 목표주가 18만원을 유지했다.
형권훈 SK증권 연구원은 "아모레퍼시픽은 기존에 서구권에서 세포라 채널을 중심으로 브랜드 사업을 전개했던 것과 달리 SNS, 아마존, 틱톡 채널 중심의 전략을 통해 고객 접점을 확대하고 마케팅 효율화를 꾀하고 있다"며 "지난 1년간 테스트를 통해 영점조절을 충분히 해온 만큼, 내년 톱라인 성장과 영업이익률 개선이 예상돼 중장기적 관점에서 투자 매력이 충분하다"고 말했다.
3·4분기 매출액은 1조1225억원, 영업이익은 1084억원으로, 시장 컨센서스를 하회할 것으로 봤다. 아마존 프로모션을 앞두고 선제적인 마케팅 투자가 있던 점을 감안해 영업이익률은 기존 추정치 대비 0.7%p 하향 조정했다.
서구권은 두 자릿수 성장을 예상했다. 형 연구원은 "아마존 프라임데이가 2·4분기로 앞당겨, 3·4분기 톱라인 기저가 높음에도 북미와 유럽·중동·아프리카(EMEA) 지역 매출은 각각 24%, 12% 성장한 것으로 추정한다"며 "프로모션 공백기였음에도 코스알엑스(COSRX)와 AP 브랜드의 리테일 판매 트래픽이 양호했던 것으로 파악된다"고 짚었다.
이어 "국내 매출은 면세와 멀티브랜드숍 채널 매출 호조가 지속돼 10% 성장했을 것"이라며 "중화권의 경우 오프라인 채널 조정 영향으로 9.2% 역성장이 예상된다"고 덧붙였다.
[email protected] 서민지 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지