"K뷰티 전성기 아직 안 왔다"…증권업계 목표가 상향 러시
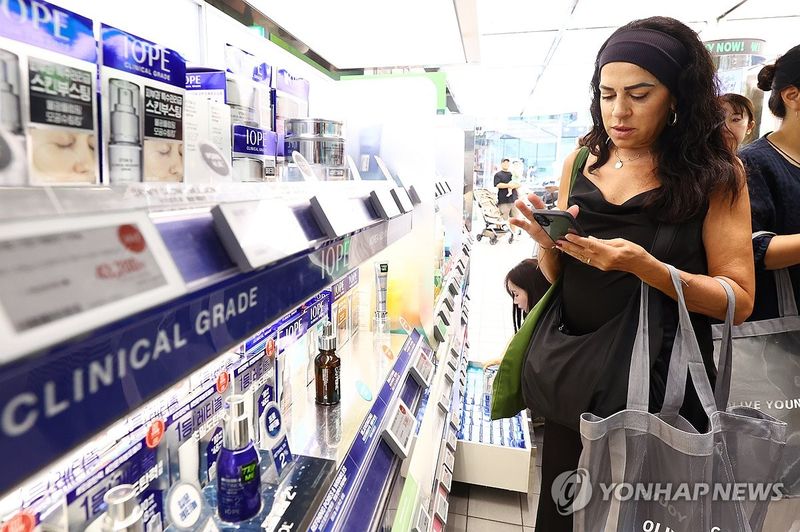
[파이낸셜뉴스] 미국의 하반기 쇼핑 시즌과 국내 화장품 기업의 실적 개선을 근거로 화장품 업종에 대한 투자 매력이 부각되고 있다.
8일 증권업계에 따르면 김명주 한국투자증권 연구원은 "K뷰티의 전성기는 아직 오지 않았다"며 "미국 유통업체의 쇼핑 행사와 한국 화장품 수출 증가가 업종의 성장세를 뒷받침하겠다"고 전망했다. 이어 코스맥스의 3·4분기 실적이 시장 기대치를 웃돌 것으로 전망하며 목표주가를 기존 34만원에서 37만원으로 8.8% 올렸다.
미국에서는 아마존을 비롯한 주요 유통업체가 10월 쇼핑 행사에 나선다. 어도비 전망에 따르면 10월 미국 온라인 소비액은 전년 동기 대비 8% 증가한 958억달러, 프라임데이 기간 소비액은 9.2% 늘어난 99억달러에 이를 것으로 예상됐다. 시장조사기관 시빅사이언스의 설문에서도 아마존 행사 기간 쇼핑을 계획한 프라임 회원이 지난해보다 늘었으며, 뷰티 제품 구매 의향도 높아진 것으로 나타났다.
한국 화장품 수출도 역대 최대치를 기록했다. 9월 화장품 수출액은 HS코드 3304 기준 12억1302만달러로 전년 동기 대비 26.2% 증가했다. 미국 수출은 21.0% 늘어난 2억4694만달러로 사상 최대치를 경신했다.
김 연구원은 "최근 화장품주 조정은 기업의 실적 개선 속도와 시장 기대 사이의 차이에서 비롯된 것"이라며 "한국 화장품 산업이 예상보다 큰 호황을 맞는 과정에서 발생한 '건전한 조정'이다"라고 평가했다.
브랜드 기업에 대해서도 긍정적인 시각을 유지했다. 주요 브랜드사의 양호한 매출 흐름이 원화 강세에 따른 부정적 영향을 일부 상쇄하면서 3·4분기 실적이 시장 우려보다 나을 수 있다고 봤다.
김 연구원은 "코스맥스의 단기 주가 상승에도 실적 추정치 상향에 따른 추가 상승 여력이 있다"고 판단하고 코스맥스와 함께 밸류에이션 매력이 높은 에이피알과 달바글로벌, 실적 눈높이 조정이 마무리된 한국콜마를 관심 종목으로 제시했다.
[email protected] 최두선 기자





