운임 상승 멈춰도 실적은 지속성장..HMM 하반기 기대감↑
하반기 영업익 1.1조 전망..상반기보다 84%↑
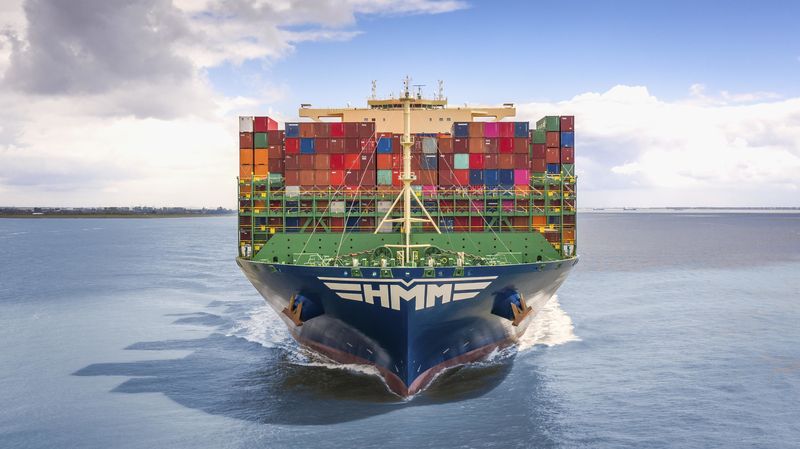
[파이낸셜뉴스]글로벌 컨테이너 운임 상승세가 주춤하지만 HMM의 고운임 수혜는 하반기에도 이어질 전망이다. 시장 운임 변화가 실제 운송료와 매출에 반영되기까지 시차가 있는 만큼, 앞서 오른 운임이 뒤늦게 실적을 끌어올릴 것이라는 분석이다.
12일 금융정보업체 에프앤가이드에 따르면 HMM의 하반기 영업이익 컨센서스는 1조1457억원 수준으로 상반기(6232억원) 대비 80% 이상 늘어날 것으로 추정된다. 고공상승하던 운임이 다소 꺾였지만, 하반기에도 수익 성장을 지속할 것이라는 전망이 많은 것이다.
상하이해운거래소에 따르면 지난달 30일 기준 상하이컨테이너운임지수(SCFI)는 3662.30으로 8주 연속 상승한 뒤 2주째 내림세를 기록했다. 직전 발표치보다 24.32포인트, 0.66% 하락한 수치다. 반면 같은 날 중국컨테이너운임지수(CCFI)는 1923.93으로 직전 1917.68보다 0.3% 상승했다.
두 지수의 방향이 엇갈리는 것은 시장 운임 변화가 선사의 실제 운송료에 반영되기까지 시간이 걸리기 때문이라는 분석이다. SCFI는 상하이발 현물 운임을 반영하지만, CCFI에는 중국 주요 항만의 계약 운임도 포함된다. 계약 운임은 시장 가격이 내려가도 당장 바뀌지 않고, 앞서 높은 운임으로 확보한 물량도 운송이 진행되면서 매출에 반영된다. 현물 운임이 하락하기 시작해도 선사는 한동안 고운임 수혜를 이어갈 수 있는 셈이다.
실제 HMM의 올해 2·4분기 운임도 시장 운임만큼 빠르게 오르지는 않았다. 이 기간 SCFI는 전 분기보다 55% 뛰었지만, HMM이 실제로 받은 운송료는 달러 기준으로 16% 늘었다. 계약 운임까지 반영하는 CCFI 상승률(19%)과 비슷한 수준이다. 이처럼 운임 상승 효과가 뒤늦게 반영되는 만큼, 최근 현물 운임이 하락세로 돌아섰어도 HMM의 실적 개선은 당분간 이어질 것이라는 관측이 나온다.
에프앤가이드가 집계한 HMM의 3·4분기 연결 영업이익 컨센서스는 6865억원으로 전년 동기보다 131.2% 증가한 것으로 나타났다. 매출은 35.7% 늘어난 3조6728억원으로 예상된다. 2·4분기 영업이익 3541억원과 비교하면 이익 규모가 약 두 배로 커지는 셈이다. 특히 운임상승효과가 일정부분만 반영됐던 2.4분기와 달리 3·4분기에는 어닝 서프라이즈가 나올 수 있다는 기대감도 제기된다. 4·4분기에도 매출 3조2627억원, 영업이익 4592억원이 예상된다. 각각 전년 동기보다 20.50%, 44.72% 증가한 수치다.
업계 관계자는 "현물 운임이 내려가더라도 앞서 높은 운임으로 확보한 물량이 매출에 반영되면서 하반기 실적을 뒷받침할 수 있다"며 "HMM의 고운임 수혜가 얼마나 이어질지는 실제 적용 운임과 물동량에 달려 있을 것으로 보인다"고 밝혔다.[email protected] 정원일 기자