"빅테크, 빚내서 AI 투자… 진짜 위기는 내년에 온다" [fn인사이트]
실적 좋은 반도체 업종 위험요소
목대균 KCGI자산운용 대표 진단
AI 확산이 삼전닉스 주가 담보하지 않아
빅테크 투자 늘어나면서 수요 늘겠지만
실적 상승의 가속력 꺾이면 '공포' 생겨
시장은 불황 견딜 이익의 바닥 확인 원해
같은 시각으로 삼전닉스 봐도 될까
메모리 가격·中의 추격은 공통 변수지만
하이닉스는 HBM이 회사의 전체 좌우
삼성전자는 범용 D램 비중 높은 구조
가격 오르면 모바일 원가 나빠질수 있어
개인 투자자들이 주의해야 할 점은
반도체 주가, 상반기보다는 완만해질것
이 가격에 살지, 언제까지 들고 있을지
스스로에게 물어보고 조급증은 버려라
삼성전자가 3·4분기 잠정실적을 내놓은 8일, 금융정보업체 에프앤가이드가 내놓은 삼성전자와 SK하이닉스의 분기 영업이익은 183조원이다. D램 영업이익률은 80%대 초반으로 추정된다. 몇 년 전만 해도 상상하기 어려웠던 숫자다. 그러나 두 종목은 지난 6월 주가 고점을 찍은 뒤 7월까지 한 달 반 만에 지수 기준 30% 넘게 밀렸다. 1997년 외환위기, 2008년 금융위기, 코로나 팬데믹 시기의 폭락에 맞먹는 속도였다. 실적은 무너지지 않았는데 주가만 반토막이 난 셈이다.
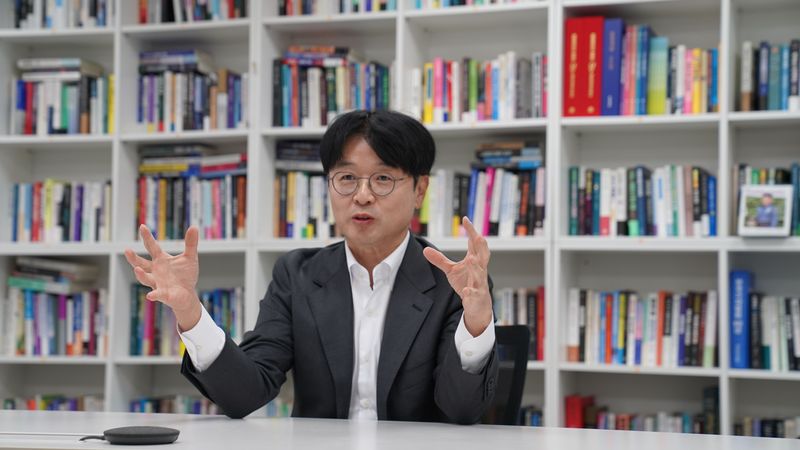
"속도는 올라갑니다. 다만 속도가 붙는 속도, 가속력이 떨어지고 있습니다."
올여름 '삼전닉스'(삼성전자·SK하이닉스) 폭락의 본질을 묻자 목대균 KCGI자산운용 대표는 운전에 빗댄 한 문장으로 답했다. 이익이 줄어서가 아니라 이익이 늘어나는 속도가 둔해졌기 때문에 주가가 무너졌다는 진단이다. 인공지능(AI) 투자는 계속되고 반도체 가격도 오르지만, 시장이 먼저 반응하는 것은 절대 수치가 아니라 기울기라는 것이다.
20여년간 국내외 펀드를 운용해온 목 대표를 지난 8일 파이낸셜뉴스 노동일 주필이 만났다. 그는 "AI 수요 확대가 삼성전자와 SK하이닉스의 주가 상승을 담보하지는 않는다"며 "지금 시장이 확인하려는 것은 사상 최대 이익이 아니라 불황에도 지킬 수 있는 이익의 바닥"이라고 말했다.
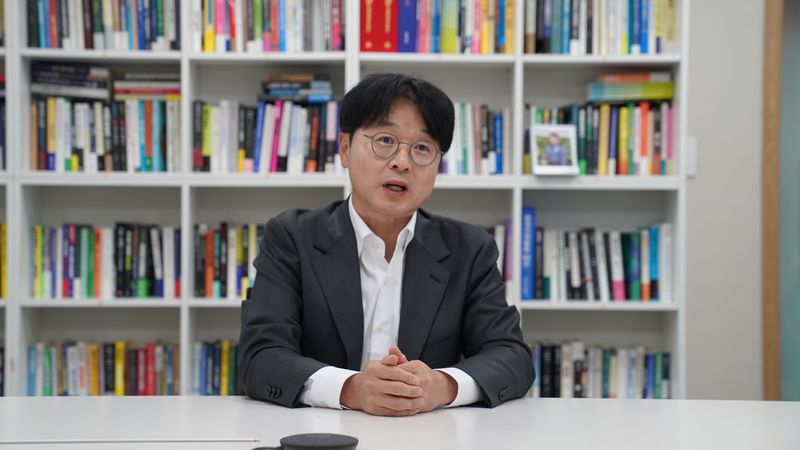
―여름 폭락의 방아쇠는.
▲추정치는 삼성전자도 하이닉스도 계속 올라가고 있었다. 이익은 그대로인데 멀티플만 과도하게 축소된 과정이었다. 주범은 레버리지다. 해외 헤지펀드들이 보통 4배 차입을 썼다. 가격이 밀리면 담보가치가 깨지고, 담보를 채우려 팔면 담보가치가 또 훼손된다. 연쇄 폭락은 대개 그렇게 난다. 국내 정보기술(IT)에 투자하던 헤지펀드 청산이 7월 말 드러났고, 중국 창신메모리(CXMT) 상장으로 캐파가 생각보다 크다는 사실이 확인되면서 공포가 겹쳤다. 당시 점유율이 8~9%까지 올라왔고, 범용 D램을 넘어 고대역폭메모리(HBM)까지 넘볼 수 있다는 우려가 번졌다.
―차익실현 물량도 있었을 텐데.
▲물론 있었다. 다만 핵심은 기계적인 매도다. 한국만의 일도 아니었다. 마이크론 등 글로벌 AI 메모리 기업이 같이 겪었다. 가장 안타까운 건 7월 마지막 날 하이닉스 상한가를 보지 못하고 투매한 개인투자자들이다.
―기관은 개인보다 정보가 훨씬 많지 않나.
▲지금은 거의 없다. 유튜브로 해외 콘퍼런스콜 분석이 다 돌아다닌다. 차이는 정보가 아니라 의사결정에서 난다. 기관은 6~12개월 투자기간을 정해두고 원칙대로 비중을 조절한다. 개인은 기간을 정하지 않고, 틀렸을 때 줄이지 못한다.
―2030년까지 수요가 폭발해 사이클이 사라진다는 낙관론과, 결국 사이클 산업이라는 신중론이 맞선다.
▲메모리는 본질적으로 수요와 공급의 산업이다. 사이클을 피할 수는 없다. 다만 변화는 분명하다. 챗GPT를 넘어 에이전트 AI, 자율주행, 휴머노이드로 가면서 컴퓨팅 파워 요구량이 기하급수적으로 늘고 있다. 빅테크 자본지출이 올해 8000억달러, 내년 1조달러로 간다. HBM은 수요가 100이면 공급이 70 수준이다. 하이닉스·삼성전자·마이크론 3사가 증설 중이지만 오는 2027~2028년까지 타이트할 수 있다.
―그런데 왜 주가는 그 숫자를 따라가지 않나.
▲가격은 올라간다. 3·4분기도 두 자릿수 상승이 예상된다. 그런데 가격의 증가율은 둔화되고 있다. 운전과 같다. 속도는 올라간다. 다만 속도가 증가하는 속도가 떨어진다. 가속력이 꺾이는 구간에서 기관투자자들이 가장 민감하게 반응한다. AI 투자는 지속되고 이익도 늘어나는데 상승률만 둔화되는 것, 이것이 공포를 만든다.
―그러면 숫자로는 무엇을 봐야 하나.
▲세 가지다. 첫째는 가격이다. 장기계약 고정가와 현물가의 격차가 30% 정도 벌어져 있다. 고정가는 잘 안 움직이니 현물가가 빠지며 격차가 좁혀지는지를 봐야 한다. 둘째는 계약의 질이다. 요즘은 5년짜리를 맺는다. 마이크론이 2·4분기 16건, 3·4분기 26건을 체결했다지만 몇 건이냐보다 어떤 조건이냐가 중요하다. 철저히 케이스 바이 케이스, 협상력의 문제다. 셋째는 수요, 즉 빅테크 자본지출 가이던스다. 이달 말부터 발표될 3·4분기 실적에서 확인할 숫자다.
―이익 평탄화가 '사이클 산업' 꼬리표를 떼어줄 수 있나.
▲봉우리를 깎아 계곡을 메우는 방식이다. 지난 2018년 데이터센터 투자가 꺾이며 2019년 D램 가격이 40% 급락했고, 삼성전자가 크게 흔들렸다. 그 경험을 되풀이하고 싶지 않은 것이다. 2·4분기 하이닉스 실적이 기대를 밑돈 것도 단기 이익을 일부 희생한 결과다. 들쭉날쭉한 것보다 좁은 밴드가 낫다. 예측 가능성이 올라가면 이익의 질이 좋아지고 경기순환 디스카운트가 완화될 여지가 생긴다. 수요도 변덕스러운 기업·소비자간거래(B2C)에서 기업간거래(B2B)로 넘어왔다. 다만 진폭이 실제로 줄었는지는 내년까지 숫자로 확인해야 한다.
―빅테크가 빚까지 내서 투자한다. 언제까지 가능한가.
▲올해 말부터 설비투자가 잉여현금흐름을 넘어설 것으로 본다. 지금은 회사채 발행 여력이 충분하다. 어려운 시기는 내년이다. 다만 진짜 위험은 빅테크가 아니다. 빚으로 데이터센터를 지었지만 현금흐름이 나오지 않는 네오클라우드 같은 기업들의 신용 스프레드를 봐야 한다.
―빌린 돈 이상으로 벌 수 있나.
▲빅테크의 투하자본수익률(ROIC)은 과거 40%에서 지금 20%대 중반으로 내려왔다. 조달금리가 5%대니 당연히 투자한다. 자본비용을 감안하면 15% 안팎은 유지돼야 하고, 10%대 중반 아래로 좁혀지면 투자를 고민하는 시점이 온다. 그래서 데이터센터 가동률이 중요하고, 가동률을 채워줄 킬러 서비스가 나와야 한다. 다만 빅테크도 수익성을 따져보고 집행하는 것이니 막연한 공포는 경계할 필요가 있다.
―'삼전닉스'로 묶어 부르는데, 같이 봐도 되나.
▲D램·낸드 가격, 빅테크 캐펙스, 중국의 추격은 공통 변수다. 그러나 나눠 볼 부분이 더 중요하다. 하이닉스는 HBM 1위다. HBM에서 벌어지는 일이 회사 전체를 흔든다. 삼성전자는 범용 D램 비중이 높고 파운드리·모바일·가전을 함께 갖고 있다. 메모리값이 오르면 반도체는 좋지만 그걸 사다 쓰는 모바일·가전은 원가가 나빠진다. 내부에서 이익 방향이 엇갈린다. 파운드리는 내년 손익분기점 도달 여부가 관전 포인트다.
―하이닉스는 미국 주식예탁증서(ADR)가 본주보다 비싸다.
▲전환 한도가 차서 차익거래가 막혀 있다. 미국 기관은 본주를 사려면 투자등록증, 환전, 환헤지를 거쳐야 하지만 ADR은 달러로 간편히 담는다. 프리미엄이 유지된다는 건 미국에 그만큼 수요가 있다는 뜻이라 나쁘지 않다. 오히려 ADR이 폭락하면 메모리 1등에 대한 수요가 사라진다는 신호여서 더 위험하다.
―내년 실적과 주가에 부담이 될 변화 요인을 꼽는다면.
▲D램 가격 상승률 둔화, 중국 CXMT의 물량 확대, 빅테크 캐펙스 가이던스, 그리고 환율이다. 여기에 주주환원이 있다. 외국인이 본주로 돌아오려면 원화 변동성이 완화되고 이익 변동성이 실제로 줄었다는 게 확인돼야 한다. 자사주 매입이 끝나며 생기는 수급공백을 누가 메우느냐도 단기 변수다. 다운 사이클이 오면 상위 3사처럼 중국이 감산에 동참하겠느냐는 두려움도 시장 밑에 깔려 있다.
―사고, 팔고, 버티는 것 중 무엇이 가장 어렵나.
▲스트레스가 가장 큰 쪽은 파는 일이다. 이익실현이든 손절이든 고통스럽다. 가장 어려운 건 버티는 일이다. 수익이 나기까지 1년에서 5년이 걸리는데 그 시간을 견뎌야 하기 때문이다.
―가장 뼈아픈 실패와 가장 자랑할 만한 성공은.
▲잡스 사후 피크아웃 우려를 못 견디고 애플을 판 것이 두고두고 아프다. 2011년 남유럽 위기 때는 하락에 베팅해 글로벌 수익률 1위를 했지만, 그 성공에 취해 방향 전환을 못 해 낭패를 봤다. 성공은 실패의 아버지다. 반대로 2020년 코로나 초기에는 예측을 포기하고 현금을 35%까지 들고 버티다 3월 폭락장에서 하루 만에 전부 주식으로 바꿨다. 확신과 고집을 가르는 기준은 하나다. 오늘 이 가격에 새로 살 것인가.
―AI를 마라톤에 비유하면 '마의 30㎞' 언제인가.
▲생성형 AI는 현재 10~20㎞ 지점이다. 힘에 부치다 적응되는 구간인데 아직 하프도 안 지났다. 에이전트 AI는 막 몸을 푸는 단계, 피지컬 AI는 출발 전이다. 마의 구간은 2027~2028년이다. 투자는 계속해야 하고 이자도 내야 하는데 이익은 줄어든다. 그때 수익성을 증명하지 못하면 위기가 온다.
―병목은 어디로 옮겨가나.
▲2022년 이후 그래픽처리장치(GPU)였고, 다음이 HBM이었다. 지금은 전력망 연결과 냉각, 기판, 광통신이다. 데이터센터는 다 지어놓고 전력이 안 들어와 못 돌리는 일이 벌어진다. 미국 전력 인프라가 워낙 노후화돼 교체수요가 크고, 가성비 있는 공급처를 찾다 보니 그중 하나가 한국이었다. 발전과 송배전은 1~2년이 아니라 3~7년, 길게는 10년짜리 사이클이 시작됐다고 본다.
―반도체에 물려 있는 투자자에게 조언한다면.
▲몇 층에 샀느냐는 의미가 없다. 지금 현금이 있다면 이 가격에 사겠는가, 산다면 왜 사는가, 언제까지 들고 있을 것인가를 스스로 물어야 한다. 하반기는 상반기보다 완만할 것이다. 조급증을 버리는 게 먼저다.
―레버리지·인버스 상품은.
▲개인에게는 권하지 않는다. 3~5년짜리 비즈니스 사이클을 이야기하면서 하루하루 정산받는 상품을 쥐는 건 방향이 맞아도 시간축이 어긋나는 일이다. 반대매매가 나오면 저항할 방법이 없다. 하루에 20% 빠져도 잠잘 수 있는 금액인지, 그것부터 따져보시라.
정리[email protected] 한영준 기자
[email protected] 노동일 주필




