증권
기업·종목분석
"높아지는 실적 눈높이"…한국콜마 목표가 '상향'
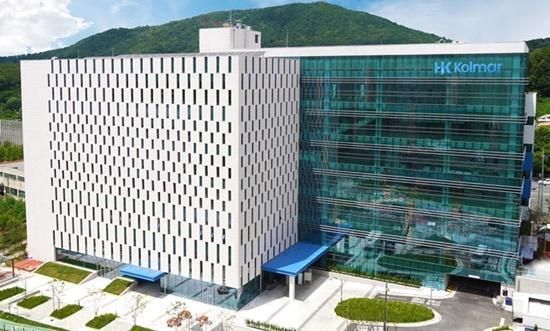
[파이낸셜뉴스] 현대차증권은 13일 한국콜마에 대해 실적 기대감을 반영해 투자의견 '매수'를 유지하고, 목표주가는 기존 17만원에서 18만5000원으로 상향 조정했다.
하희지 현대차증권 연구원은 "국내 법인 중심의 고성장세와 업황 호조를 반영한 4·4분기 실적이 주목된다"며 "내년 하반기 캐파 확대와 글로벌 고객사 물량 증가에 따른 중장기 성장성도 확보한 상황"이라고 짚었다.
현대차증권은 한국콜마의 3·4분기 국내 매출은 4315억원, 영업이익은 658억원을 기록할 것으로 전망했다.
하 연구원은 "3·4분기 상대적으로 적은 조업일수와 일부 용기 수급 차질에도 불구하고, 스킨케어 중심의 견조한 수주에 힘입어 고성장세가 지속될 전망"이라며 "용기 조달 이슈는 일부 브랜드의 수요 급증에 따른 일시적인 수급 불일치로, 오히려 해당 브랜드의 강한 수요가 반영된 것"이라고 분석했다.
이어 "수주 호조와 매출 증가에 따른 영업 레버리지 효과도 이어질 것으로 예상된다"며 "업황 호조 지속을 반영해 4·4분기 실적 눈높이를 상향 조정했으며, 비수기에도 불구하고 연말까지 양호한 실적 흐름이 이어질 것"이라고 덧붙였다.
다만 해외 시장의 경우 실적이 회복하는 데 시간이 걸릴 것으로 전망했다. 미국과 캐나다, 중국은 적자가 이어질 것으로 예상하며, 향후 다국적기업(MNC) 물량과 동남아향 생산 확대로 대응할 것으로 봤다.
[email protected] 서민지 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지