"기아, 3분기 전기차 성장통 감수…수익성 방어 열쇠는 HEV" 흥국證
3분기 매출 31.4조원·영업이익 2.2조원 전망
원화 강세·엔트리급 BEV 가격 인하로 수익성 압박
HMGMA 스포티지 HEV 양산·텔루라이드 증산 4분기 기대
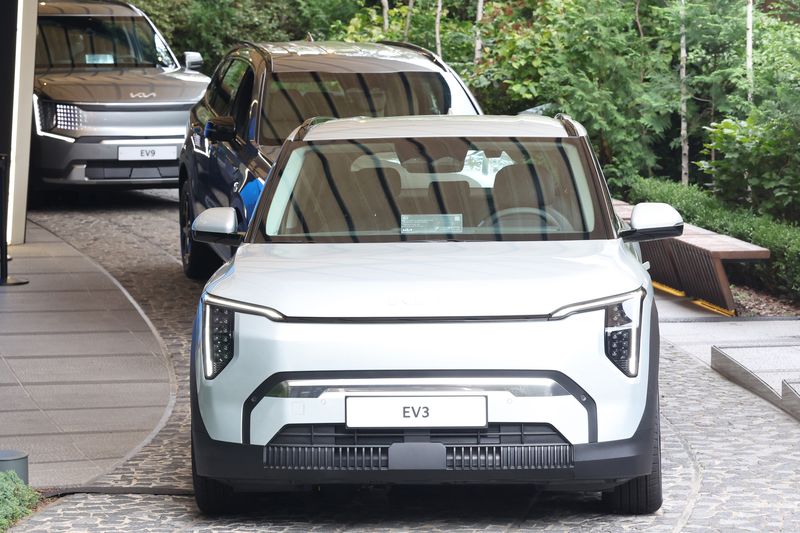
[파이낸셜뉴스]기아가 전기차 판매 확대에 따른 수익성 부담을 감수하면서도 판매 성장세를 유지하고 있으며, 4·4분기부터는 고마진 하이브리드 확대를 통해 수익성 방어에 나설 것이라는 분석이 나왔다.
14일 흥국증권은 기아의 3·4분기 매출액이 전년 동기 대비 9.4% 증가한 31조4000억원, 영업이익은 51.7% 늘어난 2조2000억원을 기록할 것으로 추정했다. 그룹 내 파업이 이어졌으나 기아의 경우 부분 파업에 그치며 중국 제외 도매판매가 전년 대비 8.7% 늘어난 83만1000대를 기록하는 등 판매 성장세를 지속했다는 분석이다.
다만 수익성 측면에서는 우려 요인이 확인됐다. 마건우 흥국증권 연구원은 "기말환율 급락에 따른 충당부채 평가이익 인식에도 불구하고, 원자재 가격 상승과 상대적으로 수익성이 낮은 BEV 판매 비중 확대에 따른 부정적 믹스 효과를 고려해 영업이익률 추정치를 기존 대비 0.7%p 하향 조정했다"고 밝혔다.
특히 유럽 시장에서 저가형 전기차와의 경쟁에 대응하기 위해 엔트리급 BEV의 판매가격 자체를 인하한 데다 인센티브도 높은 수준을 유지하고 있어 수익성 부담이 당분간 불가피하다는 설명이다.
수익성 방어의 열쇠는 하이브리드라는 진단이다. 마 연구원은 "4·4분기부터 내년으로 갈수록 수익성 부담은 점차 완화될 것으로 기대한다"며 "HMGMA 내 스포티지 HEV 양산과 미국 내 텔루라이드 증산, 셀토스 FMC의 HEV 도입을 통한 고마진 HEV 판매 확대가 긍정적"이라고 밝혔다. 단기적으로 가격 경쟁 심화에 따른 수익성 훼손은 불가피하지만, 시장점유율 확대에 따른 규모의 경제 실현은 중장기적 수익성 개선으로 이어질 것이라는 전망이다.
이어 마 연구원은 "금리 상승에 따른 글로벌 수요 둔화 우려와 높은 원자재 가격 등 비우호적인 영업환경이 지속되고 있으나, 이러한 악조건 속에서도 판매 성장세를 이어가는 경쟁력을 높이 평가한다"고 덧붙였다.
[email protected] 김동찬 기자