"삼전닉스 과도한 조정... 中 메모리, 3년 뒤처져"
기술주 강세론자 댄 아이브스 평가
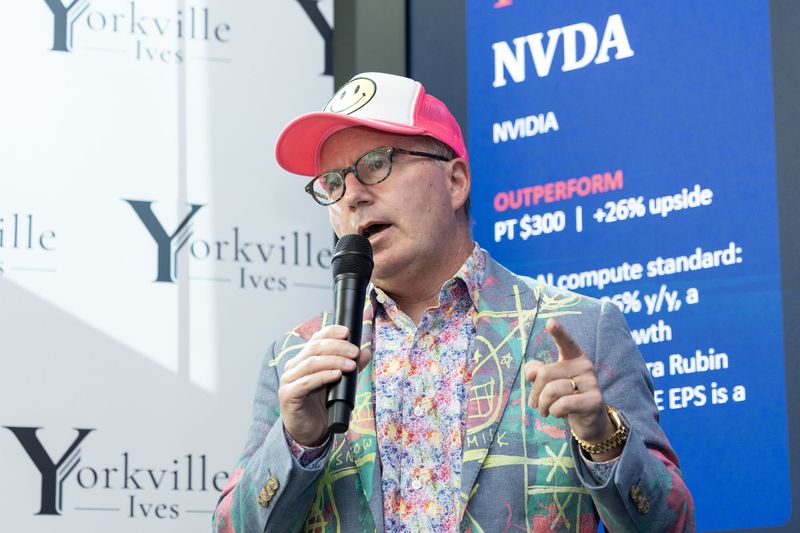
월가의 대표적인 기술주 강세론자인 댄 아이브스 요크빌 아이브스 파트너 겸 수석매니징디렉터(사진)가 "삼성전자와 SK하이닉스의 최근 주가 급락은 과도한 조정"이라고 평가했다. 중국 메모리 반도체 기업들의 기술력이 한국보다 약 3년 뒤처져 있는 데다 인공지능(AI) 투자 확대에 따른 메모리 공급 부족이 2029년까지 이어질 것이라는 판단에서다. 특히 메모리 반도체 슈퍼사이클 진입을 근거로 향후 12~18개월간 기업가치 상승을 전망하며 현재를 매수 기회로 평가했다.
댄 아이브스는 14일 오전 서울 여의도 콘래드호텔에서 열린 기자간담회에서 "삼성전자와 SK하이닉스뿐 아니라 한국 증시 전반에 과도한 조정이 있었다"며 "현재의 매도세는 거의 끝나가고 있다고 생각한다"고 밝혔다. 그러면서 "글로벌 투자자들이 메모리 반도체 산업의 성장 잠재력을 상당히 과소평가하고 있다"며 "투자자들이 메모리 산업의 경기순환적 특성에만 지나치게 집중하고 있지만 우리는 이미 본격적인 메모리 슈퍼사이클에 진입했다"고 진단했다. 이어 "향후 12~18개월 동안 메모리 관련 기업들의 가치 상승을 기대한다"고 강조했다.
최근 국내 반도체주 급락의 원인으로 지목된 중국의 기술 추격에 대해서도 우려가 과장됐다고 했다. 중국 창신메모리테크놀로지(CXMT)가 연내 차세대 서버용 DDR5 메모리 제품 출시 계획을 밝히면서 삼성전자와 SK하이닉스의 시장 지배력 약화 가능성이 제기된 데 따른 것이다.
아이브스는 "한국을 포함한 주요 메모리 기업들은 중국보다 기술적으로 약 3년 앞서 있다"며 "중국 기업들이 향후 기술 격차를 좁힐 가능성은 있지만 현재의 우려는 지나치다"고 말했다.
삼성전자와 SK하이닉스의 경쟁력에 대해서는 수익화 시점에 차이가 있다고 분석했다. 그는 "SK하이닉스를 올해 최선호 기술주 가운데 하나로 포함했다"며 "2026년을 기준으로 보면 SK하이닉스가 AI 혁명을 수익화하는 데 더 유리한 전략적 위치를 확보하고 있다"고 판단했다.
아울러 삼성전자에 대해서도 긍정적인 전망을 유지했다. 아이브스는 "삼성전자는 모바일과 소비자 부문에서 강력한 사업 기반을 보유하고 있다"며 "내년에는 이러한 사업 기반을 통해 AI 혁명의 수혜를 더욱 크게 누릴 수 있을 것"이라고 전망했다. 이어 "두 기업에 대한 투자 판단의 차이는 성장 가능성보다 수혜가 나타나는 시점의 차이에 가깝다"고 덧붙였다.
이 같은 낙관론의 배경에는 글로벌 AI 설비투자 확대가 자리하고 있다. 아이브스는 "향후 수년에 걸쳐 글로벌 AI 산업에 3조~4조달러 규모의 자본적지출(CAPEX)이 이뤄질 것"이라고 예상했다. 그는 "AI 혁명은 전체 진행 과정의 15%에도 도달하지 못했고 기업들의 실제 AI 전환 수준도 5% 정도에 불과하다"며 "엔비디아 AI 칩의 수요와 공급 비율만 보더라도 13대 1에 달한다"고 주장했다.
[email protected] 김현정 기자





