KT, 데이터센터 계약이 주가 반등 촉매…목표가 7만3000원 유지
유진투자증권 "3·4분기 실적은 기대치 소폭 하회…연내 네오클라우드 계약 주목"
[파이낸셜뉴스] 유진투자증권은 15일 KT에 대해 단기 실적 개선은 제한적이지만 데이터센터 사업의 성과가 가시화되면 기업가치 재평가가 가능할 것으로 전망했다. 투자의견 '매수'와 목표주가 7만3000원을 유지했다.이찬영 유진투자증권 연구원은 "현 주가에 데이터센터 사업에 대한 기대가 반영되지 않았다"라며 "데이터센터 관련 성과가 구체화되면 주가 흐름이 빠르게 반전될 여지가 있다"고 분석했다. 그는 이어 "연내 발표가 예상되는 글로벌 최상위권 네오클라우드 사업자와의 코로케이션 계약이 주가 반등의 촉매다"라고 덧붙였다.
KT의 올해 3·4분기 연결 매출액은 7조1174억원, 영업이익은 5120억원으로 추정했다. 전년 동기 대비 각각 0.1%, 4.9% 감소한 수준으로, 시장 기대치를 소폭 밑돌 것으로 예상했다.
이 연구원은 "7월까지 이어진 고객보상 프로그램에 따른 무선사업 수익성 저하와 판매비 증가가 실적에 부담을 줬다"라며 "가입자당평균매출(ARPU) 하락으로 무선 매출은 전년 동기 대비 2.4% 감소하고, 지난해 번호이동 시장 경쟁 심화로 늘어난 판매비의 상각 부담도 이어질 것"이라고 봤다. 판매비는 전년 동기 대비 3.2% 증가할 것으로 예상했다.
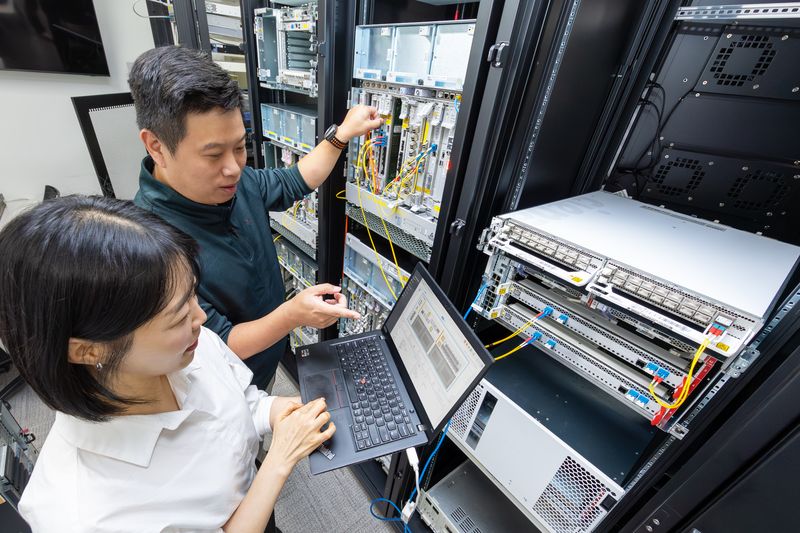
중장기적으로는 인공지능(AI) 인프라 확대 전략의 실행에 주목했다. 이 연구원은 "KT가 추진하는 데이터센터 용량 1GW 추가 확보 계획이 진행 중"이라며 "향후 데이터센터가 순차적으로 매출을 내면 성장 기대가 구체화될 수 있다"고 강조했다.
[email protected] 최두선 기자