정유 4사 3Q 실적 기대감…SK이노·에쓰오일 영업익 4조 전망
양사 영업익 전망 한 달 새 39% 상향…정제마진·윤활유 호조
GS칼텍스·HD현대오일뱅크도 개선 기대…수출규제 완화 변수
|
[파이낸셜뉴스]정유 4사의 올해 3·4분기 실적 개선 기대감이 커지고 있다. 국제유가 상승과 정제마진 강세에 힘입어 SK이노베이션, 에쓰오일(S-OIL)의 3·4분기 합산 영업이익 전망치는 4조원에 육박하며 한 달 새 39% 넘게 상향됐다. GS칼텍스, HD현대오일뱅크도 수익성 개선이 예상되는 가운데 정부의 석유제품 수출제한 완화 여부가 4·4분기 실적 변수로 꼽힌다.
20일 금융정보업체 에프앤가이드에 따르면 지난 16일 기준 SK이노베이션의 3·4분기 연결 영업이익 컨센서스(증권사 전망치 평균)는 2조6958억원으로 전년 동기보다 370.1% 증가할 전망이다. 전 분기보다는 22.7% 감소한 수준이다. 다만 2·4분기에는 배터리 자회사인 SK온의 일회성 이익 등이 반영됐으며, 연결 실적에는 석유·윤활유 외에 배터리·발전 사업 등이 포함돼 있다.
에쓰오일의 3·4분기 영업이익 컨센서스는 1조2372억원으로 전년 동기보다 439.8%, 전 분기보다 28.2% 증가할 것으로 예상됐다. 한 달 전 전망치 대비 16.3% 상향됐다. 두 회사의 합산 영업이익 전망치는 3조9330억원으로 한 달 새 1조1059억원(39.1%) 늘었다.
실적 개선의 주요 배경은 중동과 러시아의 석유제품 공급 차질에 따른 정제마진 강세와 유가 상승에 따른 재고 관련 이익이다. 상상인증권은 3·4분기 현물 기준 정제마진을 배럴당 38.8달러로 추정했다. 두바이유 가격도 6월 말 배럴당 68.3달러에서 9월 말 106.2달러로 올라 재고 관련 이익에 긍정적으로 작용한 것으로 분석했다.
윤활유 사업도 실적을 뒷받침하고 있다. 메리츠증권은 SK이노베이션의 3·4분기 영업이익을 시장 컨센서스보다 1조25억원 높은 3조6983억원으로 전망했다. 석유 부문 1조9380억원, 윤활유 부문 1조1319억원의 영업이익을 예상했다. IBK투자증권은 에쓰오일의 3·4분기 영업이익을 1조2970억원으로 추정했다. 정유 부문 7910억원, 윤활 부문 4930억원을 각각 예상했다.
GS칼텍스와 HD현대오일뱅크도 실적 개선이 기대된다. 흥국증권은 GS칼텍스의 정유·윤활유 부문 수익성 개선을 GS그룹의 주요 실적 개선 요인으로 꼽았다. LS증권은 HD현대오일뱅크가 경유 생산에 특화된 정제설비를 보유해 관련 제품의 마진 강세에 따른 수혜가 예상된다고 분석했다.
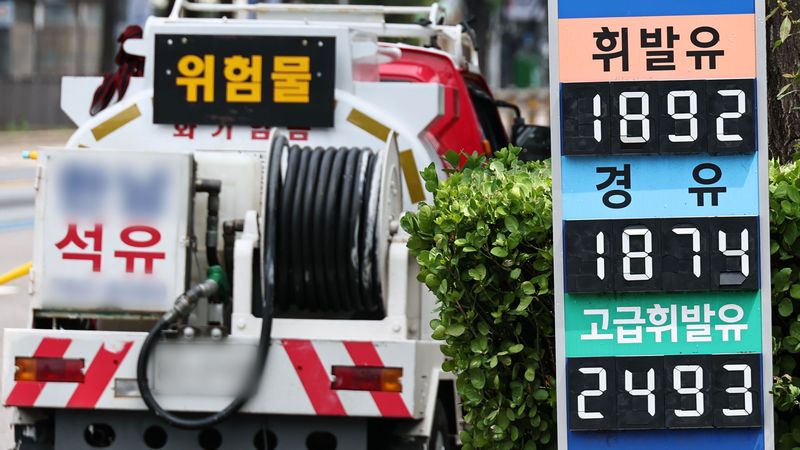
다만 정부의 가격 규제와 수출제한 조치는 향후 수익성에 영향을 미칠 전망이다. 산업통상부는 지난 16일 11차 석유제품 최고가격을 기존 수준으로 동결했다. 이에 지난 17일부터 4주간 정유사 공급가격 상한은 휘발유 L당 1784원, 경유 1773원, 등유 1380원으로 유지된다. 국내 석유제품 소비 감소에 따라 정유업계가 요청한 수출제한 완화 여부도 관심사다.
IBK투자증권 이동욱 연구원은 "정부의 수출 상한은 물량 확대를 제약하지만, 기존 수출 물량에서 발생하는 마진 개선까지 막지는 않는다"며 "규제가 완화된다면 여기에 판매량 증가 효과가 더해진다"고 분석했다.
[email protected] 김미희 기자