글로벌 100대 부품기업 매출 9396억달러…"中 CATL·印 모더슨 약진에 지각변동"
상위 10개사가 매출 증가분 71.6% 싹쓸이 ZF·콘티넨탈 흔들…CATL 2계단 올라 3위 전동화·지능화 기업이 매출 증가율 상위 휩쓸어 한국 9개사 매출 2.3%↑…모비스 6위 수성
[파이낸셜뉴스]세계 100대 자동차 부품기업의 지난해 합산 매출이 9000억달러를 넘어산 가운데, 상위 10개사가 전체 매출 증가분의 71.6%를 차지하며 성장을 이끈 것으로 나타났다. 유럽 업체들의 구조조정과 중국·인도 기업의 약진이 맞물리며 순위 지형도가 바뀌는 가운데 전동화·지능화 흐름이 당분간 부품산업 경쟁구도를 계속 흔들 것이라는 전망이 나온다.
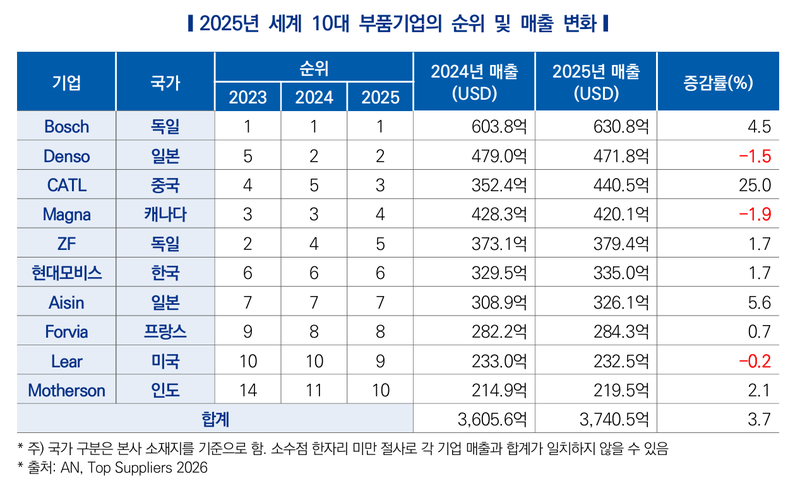
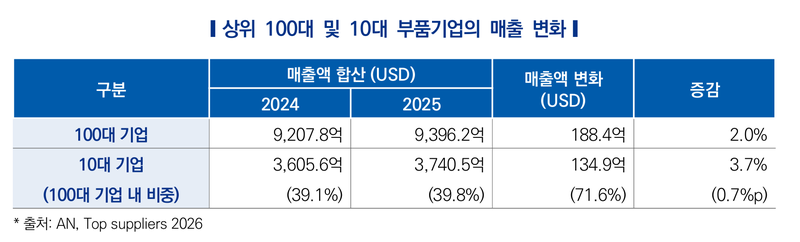
21일 한국자동차연구원이 발표한 '세계 100대 자동차 부품기업 분석' 보고서에 따르면 미국 오토모티브뉴스(AN)의 연례 100대 부품기업 순위를 분석한 결과 지난해 100대 기업의 합산 매출은 전년 대비 2.0% 증가한 9396억2000만달러로 집계됐다. 같은 기간 글로벌 승용·경상용차 생산량이 3.9% 늘어난 영향이다. 상위 10개사는 전체 매출의 39.8%를 차지했는데, 매출 증가분 중에서는 71.6%를 점유해 성장을 사실상 주도했다.
상위권 순위는 소폭이지만 뚜렷하게 바뀌었다. 독일 ZF는 첨단운전자보조시스템(ADAS) 사업 매각을 추진하는 등 사업구조를 재편하면서 2023년 2위에서 지난해 5위까지 밀려났다. 독일 콘티넨탈은 지난해 9월 타이어를 제외한 자동차 부문을 '아우모비오'로 분리하면서 순위가 9위에서 38위로 떨어졌고, 분리된 아우모비오는 11위에 올랐다. 반면 중국 CATL은 매출이 전년 대비 25.0% 급증하며 2계단 상승한 3위에 올랐고, 인도 모더슨은 매출 성장과 콘티넨탈·아우모비오 분리 효과에 힘입어 처음으로 10위권에 진입했다.
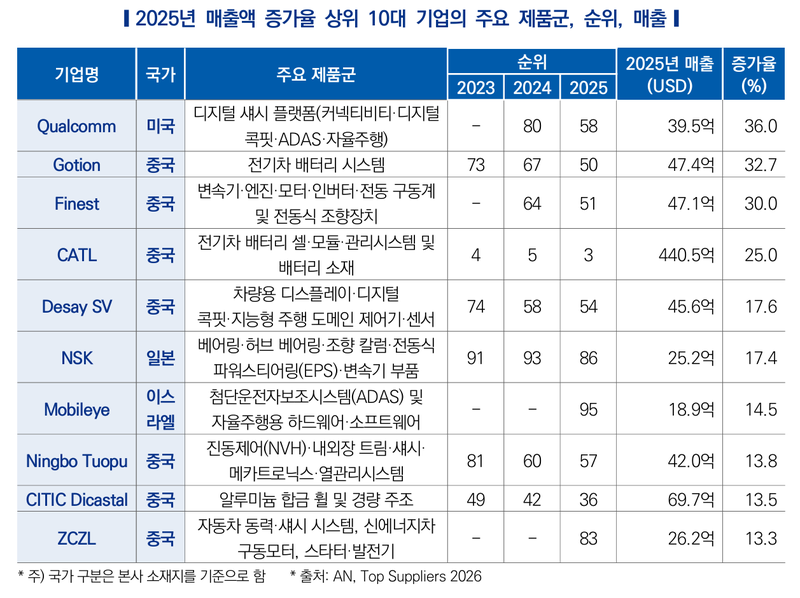
매출 증가율로 보면 전동화·지능화 기업의 약진이 두드러졌다. 증가율 상위 10개사는 퀄컴(36.0%), 고션(32.7%), 피네스트(30.0%), CATL(25.0%), 데사이SV(17.6%) 순으로, 이 가운데 6곳은 전동화 관련, 3곳은 지능화 관련 기업으로 분류됐다. 특히 증가율 상위 10곳 중 7곳이 중국 기업으로 나타나 중국 완성차사 성장과 맞물려 부품 생태계도 빠르게 커지고 있음을 보여줬다.
지역별로는 100대 기업 합산 매출에서 아시아가 39.4%를 차지해 유럽(29.0%), 북미(27.3%)를 앞섰다. 순위가 오른 55개사의 아시아 매출 비중은 평균 42.5%로, 5계단 이상 오른 기업군은 53.1%에 달해 순위를 지키거나 떨어진 기업군보다 뚜렷하게 높았다. 지난해 아시아·오세아니아 지역의 승용·경상용차 생산량이 7.2% 늘어난 반면 북미는 2.1%, 유럽은 0.6% 줄어든 점이 영향을 미친 것으로 분석된다.
국가별 100대 기업 수는 중국이 14개에서 16개로 늘었고, 미국(17→16개)과 독일(16→15개), 한국(10→9개)은 소폭 줄었다. 한국의 감소는 SK온이 SK엔무브와 합병하며 완성차사향 매출 집계에서 제외된 영향으로, 경쟁력 저하에 따른 것으로 보기는 어렵다는 게 보고서의 설명이다. 국가별 매출 합산 증가율은 중국이 16.2%로 가장 높았고 한국(2.3%), 미국(0.9%), 독일(0.8%) 순이었으며 일본은 1.2% 감소했다.
한국 소재 9개사의 합산 매출은 732억9000만달러에서 749억7000만달러로 2.3% 늘어 전체의 8.0%를 차지했다. 현대모비스가 335억달러로 6위 자리를 지켰고, 현대트랜시스는 매출이 9.7% 늘며 순위가 31위에서 27위로 올랐다. 한온시스템(4.4%↑)과 서연이화(6.9%↑)도 증가세를 보인 반면 현대위아는 7.0% 줄었다.
보고서는 전동화·지능화 중심의 성장세가 향후에도 이어질 것으로 내다봤다. 중국의 경우 내수 성장 둔화에도 수출 확대로 생산량이 늘며 부품 생태계가 동반 성장하고 있지만, 유럽을 중심으로 수입 제한과 관세 등 견제가 강화되면서 수출 증가세는 점차 둔화하는 대신 현지 생산 진출은 늘어날 가능성이 있다는 분석이다.
보고서를 작성한 오진우 산업조사실 연구원은 "중국 완성차사뿐만 아니라 현지화에 동참한 부품기업의 해외 사업도 확대될 것으로 예상되나, 이와 동시에 현지 정부의 압력에 따른 현지 부품기업으로부터의 조달도 확대될 전망"이라며 "중국 완성차사에 공급 실적이 있는 부품기업들은 이같은 현지화 흐름에 따라 추가 공급 기회를 확보할 수 있을 것"으로 예상했다.
[email protected] 김동찬 기자