[사설] 맥 못추는 증시 살릴 길은 부양책 아닌 신뢰 회복
정부 개입은 외국인에게 위험 신호
기업이 제값 받도록 체질 개선해야
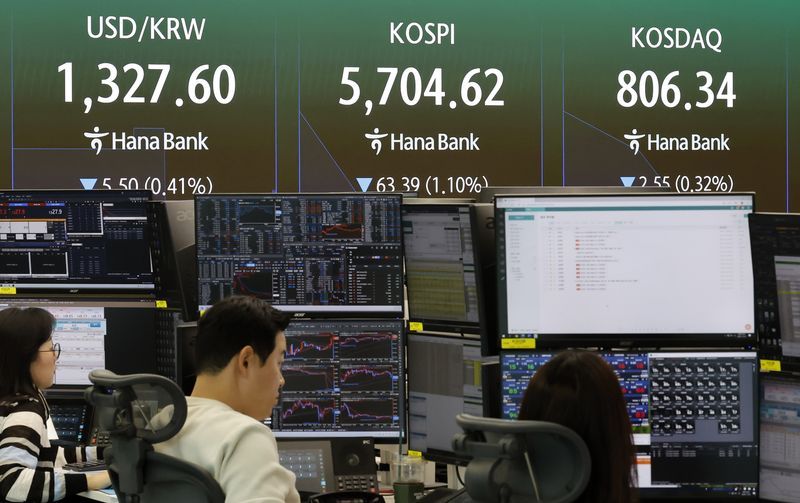
이재명 대통령이 지난 19일 "국내 주식시장이 매우 저평가됐다"며 정상화 대책을 검토하겠다고 말했다. 시장의 반응은 싸늘했다. 20일 코스피 지수는 외국인과 기관의 매도 공세에 종가 기준 전 거래일보다 약 3.7% 내린 5552선까지 밀렸고, 장중 낙폭은 4.8%에 이르렀다. 1만선을 바라보던 증시의 추락을 바라보는 이 대통령의 심정은 이해할 수 있다. 그러나 인위적인 부양을 염두에 두고 한 말은 아닌지 우려가 앞선다.
잘나가던 우리 증시의 몇달 성적표는 참담하다. 코스피는 이달 들어 17.11% 떨어져 세계 주요국 증시 가운데 가장 부진했다. 인도네시아(14.59%)·중국(7.4%)·일본(2.14%)·대만(1.73%)도 지수가 내렸지만 낙폭은 우리보다 작다.
이 대통령의 말대로 국내 기업이 해외 경쟁사보다 낮게 평가받는 '코리아 디스카운트'는 오랜 숙제다. 실제로 코스피 주가순자산비율(PBR)은 미국·대만·인도 등에 크게 못 미친다. 코스피 PBR은 올해 1.9배(추정치) 수준인 데 비해 미국 4.9배, 대만 4배, 인도 2.8배 등으로 격차가 크다. PBR 배수가 낮을수록 저평가됐다는 뜻이다. 불투명한 지배구조와 인색한 주주환원, 대주주와 소액주주의 이해 충돌이 그 뿌리에 있다.
경계해야 할 것은 정부가 나서 지수를 떠받치는 것이다. 국민연금은 지난 5월 국내 주식 목표 비중을 20.8%로 높였는데, 국내 상장주식 평가액은 3개월여 만에 약 182조원 줄었다. 졸속으로 추진한 단일종목 레버리지 상장지수펀드(ETF)가 증시의 변동성을 극도로 키우고, 2조원 이상의 투자손실을 초래했다는 지적도 나온다. 이찬진 금융감독원장은 "일정을 맞추기 위해 심사를 빨리 한 부분이 있다"고 실토했는데 정부의 책임이 크다.
물론 수십년 묵은 문제를 시장 자율만으로 풀기는 쉽지 않은 일이다. 증시 정상화를 위해 방향을 설정하는 등의 정부 역할도 필요하다. 그러나 정치권이 특정 지수 목표를 내걸거나 연기금을 동원하고, 기업에 주주환원을 강요하면 외국인투자자는 이를 위험신호로 읽는다. 최근의 외국인들의 매도 공세는 이와 무관하지 않을 것이다.
신뢰는 말 한마디로 얻기 어렵다. 정공법은 기업 체질개선이다. 지배구조를 투명하게 하고 배당과 자사주 소각을 늘리는 기업이 제값을 인정받는 구조를 만들어야 한다. 주주환원을 늘린 기업에는 세제 혜택이라는 '당근'을 주고, 부실기업은 신속히 퇴출하는 '채찍'을 들어야 한다.
정부와 금융당국은 정상화 대책에 지수 목표 대신 지배구조 개선과 주주환원 확대를 위한 일정표를 담아야 한다. 연기금을 지수 부양에 동원하지 않는다는 원칙을 명문화하고, 레버리지 ETF 상품의 상장 심사와 투자자 보호장치도 다시 점검하길 바란다. 국회도 경영권 방어수단 없이 소송 부담만 키우는 과잉입법을 자제해야 한다. '신뢰가 없으면 설 수 없다'는 논어 구절이 있다. 지금 증시에 필요한 것은 개입이 아니라 신뢰다.