"LS에코에너지, 희토류·AI 데이터센터 신사업 성장 기대"
LS증권
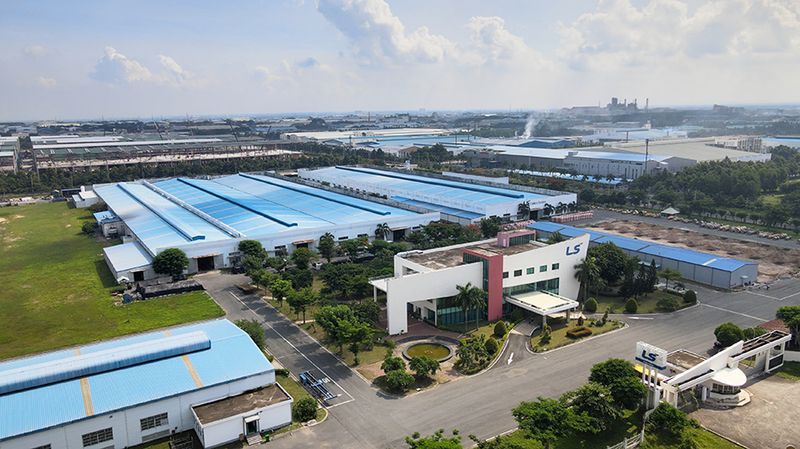
[파이낸셜뉴스] LS증권은 LS에코에너지에 대해 전력케이블 사업의 실적 호조와 희토류·인공지능(AI) 데이터센터 신사업 확대가 중장기 성장동력으로 작용할 것으로 전망했다. 투자의견 '매수'와 목표주가 7만3000원을 유지했다.
성종화 LS증권 연구원은 21일 "LS에코에너지의 3·4분기 매출액은 전년 동기 대비 51.0% 증가한 3515억원, 영업이익은 50.2% 늘어난 222억원을 기록했다"고 밝혔다. 국내 배전케이블과 미국 지중배전(URD) 케이블 판매 확대 등에 힘입어 매출액은 기존 전망치를 20.3% 웃돌았다.
유럽 초고압케이블 사업도 확대될 전망이다. LS에코에너지는 영국, 프랑스, 독일 등 유럽 주요 국가를 대상으로 400kV 초고압케이블 사업을 추진하고 있다. 첫 매출은 2027년 하반기부터 2028년 상반기 사이 발생할 것으로 예상되며, 영업이익률은 기존 제품보다 3~4%p 높을 것으로 전망된다.
AI 데이터센터용 버스덕트 생산능력은 연간 매출 기준 기존 300억~400억원에서 800억~1000억원 규모로 확대할 계획이다. 2027년 10월 양산을 목표로 하며 영업이익률도 15% 수준으로 높아질 것으로 예상된다.
희토류 사업은 2028년부터 실적에 본격적으로 기여할 것으로 예상된다. 올해 말 사마륨 시양산을 시작으로 생산 품목을 확대할 계획이다. 성 연구원은 "희토류 금속 사업 매출액은 2028년 3000억원 내외로 예상되며 2030년에는 4500억원을 목표로 하고 있다"며 "자체생산 체계 구축 이후에는 영업이익률도 10% 이상으로 높아질 것"이라고 내다봤다.
LS에코에너지는 LS머트리얼즈와 협력해 울트라커패시터(UC) 위탁생산 사업도 추진하고 있다. 2027년 5월 양산을 목표로 하며 연간 매출 규모는 700억~800억원으로 예상된다. 성 연구원은 "AI 데이터센터용 버스덕트 고도화와 UC 위탁생산 사업 추진 등은 기업가치 상향 요인"이라면서도 "최근 주식시장 상황 등을 고려해 목표주가는 유지한다"고 설명했다.
[email protected] 임상혁 기자