솔리다임 상장 멈춰도 증설이 숙제..SK하이닉스, 투자재원 마련 고심 깊어져
SK하이닉스, 솔리다임 IPO 검토 중단
美 생산거점 확충 필요성 여전
HBM·낸드 투자 병행 부담
증설 늦추면 시장 선점 차질 우려
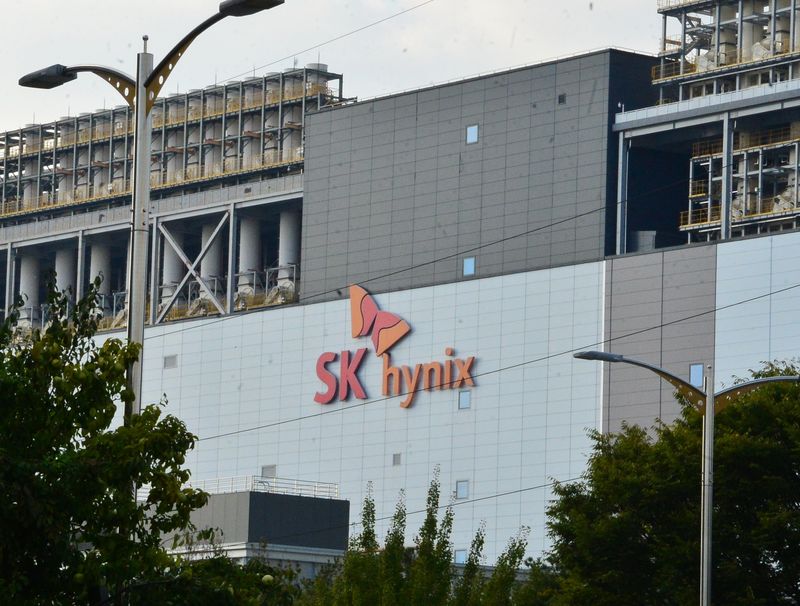
[파이낸셜뉴스] SK하이닉스가 미국 손자회사 솔리다임의 기업공개(IPO) 검토를 중단하면서 낸드플래시 사업의 투자 전략을 다시 짜야 하는 과제를 안았다.
인공지능(AI) 데이터센터용 저장장치 수요에 대응하려면 생산능력 확대가 시급한 상황에서 외부 투자자금을 활용하려던 방안이 중단됐기 때문이다. 고대역폭메모리(HBM)와 차세대 D램에 이어 낸드까지 대규모 투자를 병행해야 하는 상황에서 대체 재원을 적기에 확보하지 못하면 중장기 성장에도 부담이 될 수 있다는 지적이다.
SK하이닉스는 23일 공식 입장을 통해 "솔리다임의 프리 IPO 및 기업공개 검토를 중단한다"고 밝히면서 향후 재원 마련 계획에 대한 업계의 관심이 커지고 있다.
AI 데이터센터 확대로 기업용 솔리드스테이트드라이브(eSSD) 수요가 늘어 핵심 저장 반도체인 낸드의 공급능력 확보가 중요해지고 있지만, 기존 생산시설만으로는 대응에 한계가 있다는게 SK하이닉스를 비롯한 업계 측 진단이다.
이에 미국 생산시설 확충에 필요한 투자재원 마련 방안을 찾던 SK하이닉스는 솔리다임 IPO로 필요한 자금을 외부에서 확보해 투자 부담을 덜 수 있을지 검토에 착수했었다.
시장에선 상장을 통해 100억~150억달러(한화 약 13조~20조원)를 조달할 가능성도 거론돼, 솔리다임 IPO는 미국 신규 생산거점 구축에 활용할 대규모 재원을 마련할 기회로 주목받았다.
그러나 최근 주식시장 변동성이 예년 대비 불안해지면서 SK하이닉스는 결국 IPO 검토 중단을 내렸고, 일단 내부 현금과 차입, 고객사와의 협력 등을 조합해 투자계획을 다시 구체화해야 한다.
문제는 SK하이닉스가 동시에 감당해야 할 투자 수요가 크다는 점이다.
AI 메모리 주도권을 유지하려면 HBM 생산능력 확대와 차세대 제품 개발에 지속적으로 자금을 투입해야 하는데 솔리다임의 생산시설 투자까지 더해질 경우 부담이 상당해질 수 있다는 지적이다.
솔리다임 지원에 투입하는 현금이 늘어날수록 다른 부문에 대한 투자와 주주환원에 활용할 여력도 줄어든다는 분석이다.
당장 중국 양쯔메모리테크놀로지(YMTC)의 올해 2·4분기 낸드 출하량 점유율이 3위에 오르며 삼성전자와 SK하이닉스를 바짝 추격하고 있는 것도 발빠른 투자의 요인으로 부상하고 있다.
최태원 SK그룹 회장이 최근 공개석상에서 "중국과 미국 업체가 더 빠르게 증설하면 한국의 시장점유율이 줄어들 수 있다"면서 생산능력 확대의 시급성을 강조한 것도 이같은 상황을 우려한 것의 일환으로 풀이된다.
이같이 수요 증가에 맞춘 신속한 공급능력 확보가 시급하지만 자금조달 방식을 재검토해야 하는 상황에 봉착하면서 SK하이닉스의 고민은 더 깊어질 것으로 보인다.
업계 관계자는 "이번 솔리다임 IPO 검토 중단이 당장 SK하이닉스의 실적에 미치는 영향은 거의 없을 것"이라면서도 "HBM 투자도 유지하면서 낸드 성장 기회까지 확보하는 투자 구조를 빨리 마련해야 하는데 이번에 제동이 걸리면서 중장기 성장에는 부담이 될 수 있다"고 설명했다.
[email protected] 김학재 임수빈 기자