은행권 우대금리 공시 확대 부담 커지나
당국, 산정 과정 공시 방안 검토
일각 영업기밀 노출 가능성 우려
은행별 금리 적용 방식 각각 달라
공시 수치만으로 단순 비교 한계
은행들의 대출금리 산정 방식이 검증대에 오르고 있다. 국정감사에서 은행법 개정 이후 가산금리를 낮추고도 우대금리를 줄여 금리 인하 효과를 상쇄했다는 비판이 잇따르자 금융당국이 금리 결정 과정을 공시하는 방안을 검토하고 나섰다. 은행권에서는 금리 산정 과정의 세부 공개에 따른 영업기밀 노출 가능성을 우려하면서도 공시 확대가 실제 금리 경쟁으로 이어질지는 지켜봐야 한다는 입장이다.
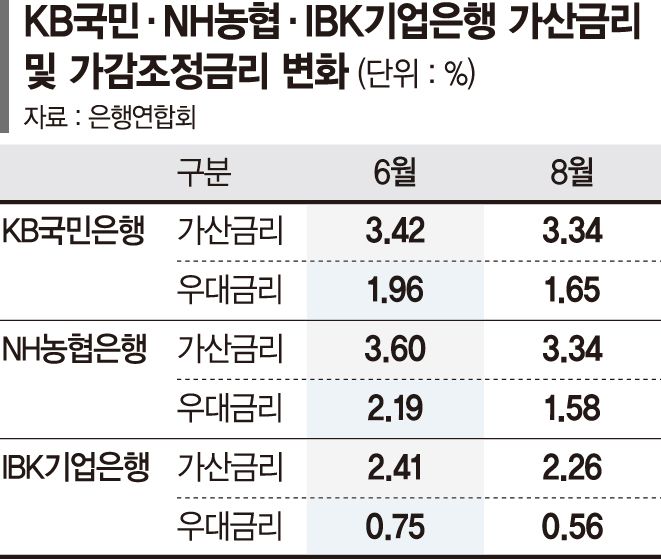
25일 은행연합회가 공시한 6월과 8월 신규 취급 가계대출 금리 현황을 분석한 결과 공시 대상 18개 은행 중 가산금리를 낮춘 곳은 10곳이었다. 이 가운데 가산금리 인하 폭보다 우대금리 성격의 가감조정금리를 더 크게 축소해 '은행 몫'을 키운 곳은 KB국민·NH농협·IBK기업은행 등 3곳으로 집계됐다.
국민은행은 6월 3.42%였던 가산금리를 8월 3.34%로 0.08%p 낮췄지만, 같은 기간 가감조정금리는 1.96%에서 1.65%로 0.31%p 줄였다. 농협은행도 가산금리를 0.26%p 인하하는 동안 가감조정금리를 0.61%p 축소했다. 기업은행 역시 각각 0.15%p, 0.19%p 인하해 금리 인상 효과를 봤다.
이 같은 금리 조정 방식은 지난 국회 정무위원회 국감에서도 도마에 올랐다. 지난 7월 시행된 개정 은행법은 지급준비금과 예금보험료, 서민금융진흥원 출연금 등 일부 법정비용을 대출 가산금리에 반영하지 못하도록 제한하고 있다. 소비자의 대출 이자 부담을 낮추려는 취지로 은행법이 개정됐지만, 일부 은행이 우대금리를 축소해 가산금리 인하 효과를 상쇄하고 있다는 지적이 제기됐다.
이에 금융당국은 금리 결정 과정의 공시 확대를 검토하고 있다. 이찬진 금융감독원장은 지난 22일 정무위 국감에서 대출금리와 금리 결정 과정의 공시 확대 요구에 대해 "공시도 포함해 '네이밍 앤 쉐이밍(이름을 알려 망신주기)' 형태로 소비자 선택권을 강화하는 방향으로 준비 중"이라고 말했다.
은행권에서는 공시 확대에 따른 부담을 우려하고 있다. 현재 은행연합회를 통해 기준금리와 가산금리, 가감조정금리 등을 공개하고 있지만, 세부 산정 과정까지 공개하면 은행별 원가 구조와 가격 전략 등 영업기밀이 드러날 수 있다는 것이다. 은행마다 금리 산정 방식이 다르고 신규 대출을 취급한 차주의 신용도와 상품 구성에 따라 평균금리도 달라지는 만큼 단순 비교에는 한계가 있다는 것이다.
실제 케이뱅크는 지난 2021년 일부 대출 상품에 한해 우대금리 조건을 없애고 모든 이용 고객에게 일괄적으로 0.5%p 인하된 금리를 적용하고 있다. 급여 이체 등 특정 조건을 충족해야 금리를 할인받는 다른 은행들과는 구조가 다른 셈이다.
은행권 관계자는 "은행마다 우대금리를 적용하는 방식이 달라 공시 수치만으로 일률적으로 비교하기 어렵다"며 "세부 산정 과정까지 공개하면 영업상 부담이 커질 수 있다"고 말했다.
공시 확대의 실효성에도 의문이 제기된다. 가계대출 총량 규제로 은행별 대출 취급 여력이 제한된 상황에서 고객이 낮은 금리를 확인하더라도 해당 은행에서 대출을 받지 못할 수 있어서다. 또 다른 은행권 관계자는 "현재는 금리가 낮은 은행을 선택하는 것보다 대출을 받을 수 있는지가 더 중요한 상황"이라고 말했다.
[email protected] 이현정 기자