연 3.6% 성장해도 소비는 뒷걸음…금리 더 오르면 내수 부담 가중
(서울=뉴스1) 김혜지 기자 = 한국 경제가 반도체 호조에 힘입어 올해 3%대 중반 성장에 바짝 다가서고 국가 전체의 실질 구매력도 약 49년 만에 가장 큰 폭으로 늘었다. 하지만 지난 3분기 민간소비는 오히려 뒷걸음치면서 성장의 온기가 가계와 골목상권에 충분히 퍼지지 못하는 모습이다.
높은 성장세와 구매력 증가는 물가를 자극해 한국은행의 추가 기준금리 인상 가능성을 키우는 요인이다. 성장의 성과가 소비 전반으로 확산하기도 전에 금리가 더 오르면 취약 차주의 이자 부담이 커지고 회복이 더딘 내수에도 부담이 가중될 수 있다.
정부와 한은은 반도체 기업의 배당·성과급 지급 등에 힘입어 4분기 이후 소비가 개선될 것으로 내다봤다. 다만 정부는 소비가 추세적으로 늘어날 여력이 아직 충분하지 않다며 정책적 뒷받침이 필요하다는 입장이다.
연 3% 중후반 성장 기대…소비는 4년 반 만에 최대 감소 '온도차'
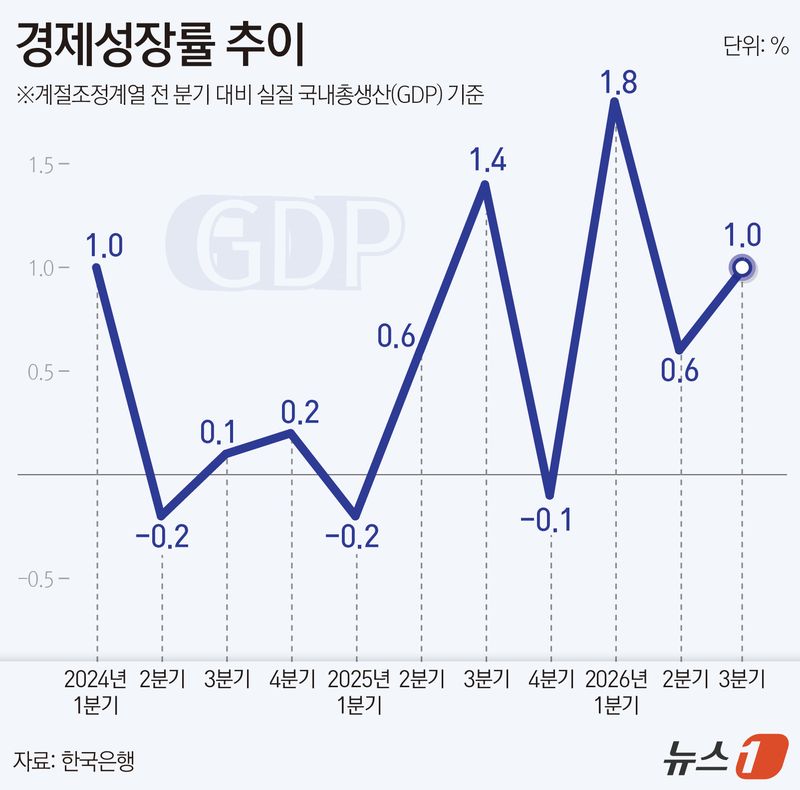
27일 한은에 따르면 올해 3분기 실질 국내총생산(GDP)은 전기 대비 1.0% 증가했다. 지난 8월 전망한 0.3%를 크게 웃돌아 기존 연간 예상치 3.3%의 상향 조정 가능성이 커졌다.
이동원 한은 경제통계2국장은 "4분기 전기 대비 성장률이 0.0%로 나와도 산술적으로 연간 성장률은 3.6%가 된다"고 말했다. 4분기 성장이 아예 멈춰도 올해 3%대 중반 성장을 기록할 수 있다는 의미다.
반도체는 3분기에도 한국 경제의 깜짝 성장을 견인했다. 계속된 글로벌 인공지능(AI) 투자 열기에 반도체 수요가 증가하고 가격도 급등하면서 수출은 전기 대비 2.3% 늘었다. 반도체 제조용 등 기계류 중심으로 설비투자도 4.1% 개선됐다.
한은은 3분기 전년 동기 대비 성장에서 반도체 부문의 기여도가 절반에 달한다고 추정했다.
반면 민간소비는 승용차·가전제품 등 재화와 금융·음식 등 서비스에서 모두 줄어 0.2% 감소했다. 2022년 4분기 이후 15개 분기(3년 9개월) 만의 감소 전환으로, 감소 폭은 2022년 1분기(-1.0%) 이후 4년 6개월 만에 가장 컸다.
실질 국내총소득(GDI)은 전년 동기 대비 18.8% 늘어 48년 9개월 만에 최고 증가율을 경신했다. 국가 전체의 실질 구매력이 빠르게 불어났음에도 소비는 뒷걸음친 것이다. 이 국장은 "기업소득이 올해 1분기부터 폭증한 상황"이라면서 "가계 소득으로 파급되는 데 시차가 있을 수밖에 없다"고 말했다.
"골목상권·지방 회복 더뎌"…추가 긴축 땐 타격 불균형, 양극화 우려
정부는 소비 감소의 다른 원인으로 증시 조정과 자동차 파업을 꼽았다. 반도체 파급 시차에 더해 이번 분기에 나타난 일시적 요인이 감소세를 부채질했다는 진단으로 풀이된다.
그러면서도 앞으로 소비가 크게 늘어날 여건은 안착되지 못했다고 지적했다. 유병희 재정경제부 경제정책국장은 "소비가 추세적으로 많이 증가할 여력은 아직 강하지 않다"고 말했다. 그는 그간 정부 정책과 특별 할인 행사 등이 소비를 뒷받침해 왔다면서 "소비를 계속 끌고 가려면 정책적인 뒷받침이 필요하다"고 강조했다.
내수 부문별로 회복 속도가 엇갈린 점 또한 우려를 샀다. 유 국장은 "백화점 업황은 괜찮지만 골목상권이 부진하고 수도권의 경우도 상태가 양호하나 지방 쪽은 개선세가 미진하다"고 설명했다.
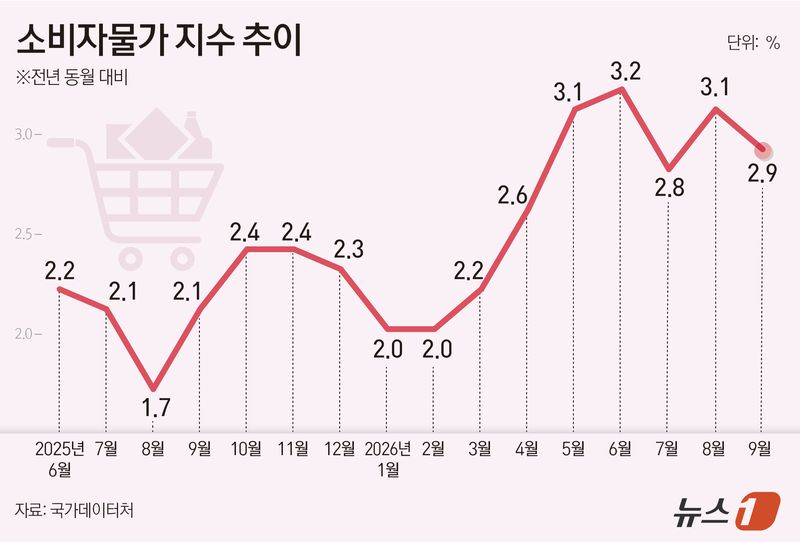
이런 가운데 한은은 오는 11월 추가 기준금리 인상 여부를 판단해야 한다. 신현송 한은 총재는 앞서 3분기 GDP와 10월 소비자물가를 주요 지표로 참고해 금리 조정 여부를 결정하겠다고 언급했다.
3분기 GDP가 기존 예상을 대폭 상회한 점은 향후 물가 대응 필요성이 확대됐음을 시사한다. 반대로 소비 부진과 부문별 격차가 확인된 점은 추가 긴축을 지연시킬 수 있는 요인이다.
현행 기준금리 연 3.00%는 경제의 돈줄을 조이는 긴축 영역의 초입으로 평가된다. 여기에 한 차례 추가 인상을 거쳐 3.25%가 되면 기업과 가계는 더 강한 통화 긴축을 감당해야 한다.
정부는 금리 상승이 취약 부문에 미칠 영향을 경계했다. 유 국장은 "경제가 좋고 물가도 높아지다 보니 금리 인상이 예상된다"며 "취약 차주 등의 부담이 우려된다"고 말했다.
정부와 한은은 반도체 기업의 배당·성과급 지급 등에 오는 4분기(10~12월) 이후 민간소비가 개선될 것으로 봤다. 다만 반도체 파급이 가계 소득과 소비 전반으로 확산하기까지 시차가 예상되는 만큼, 추가 금리 인상은 중소기업과 서비스업 등 취약 부문의 부담을 더 무겁게 할 가능성이 있다.
높은 경제 성장률에 따른 낙수가 어느 부문으로, 얼마나 확산했는지 파악하고 물가 대응 필요성과 저울질해 적절한 금리 인상 속도를 판별하는 것이 앞으로 통화 당국의 주요 과제로 남게 됐다.