[사설] 사상 최대 이익 반도체, 주주환원보다 먼저 투자를
최대 실적 삼전닉스, 210조 환원
이건희 회장의 ‘위기론’ 되새길 때
SK하이닉스는 28일 올해 3·4분기에 매출 104조6155억원, 영업이익 83조3338억원을 달성했다고 발표했다. 삼성전자도 3·4분기 잠정 매출 195조원, 영업이익 107조4000억원을 기록했다고 공시했다. 두 기업의 3·4분기 영업이익을 합치면 190조원이 넘는다. 올해 정부 본예산의 4분의 1을 웃도는 규모다.
두 기업은 총 210조원 규모의 주주환원 계획도 내놨다. 주주에게 충분한 보상을 해 준다는 측면에서 반길 만한 일이다. 하지만 거액의 임직원 인센티브 지급에 이어 주주환원까지 너무 일찍 샴페인을 터뜨린 게 아니냐는 우려가 나온다. 다시 말해, 반도체 경기 하강에 대비해 미래 투자를 위한 재원을 충분히 확보하는 것이 주주환원보다 우선이라고 보는 것이다.
이번 실적을 이끈 것은 인공지능(AI) 메모리 수요와 가격 상승이다. 삼성전자와 SK하이닉스는 D램과 고대역폭메모리(HBM) 물량을 사실상 전량 팔았고, 중국 대형 클라우드 기업으로부터 장기 공급 계약까지 요청받고 있다고 한다. 3·4분기 국내총생산(GDP)이 전기 대비 1% 성장하는 데에도 반도체의 역할이 컸다.
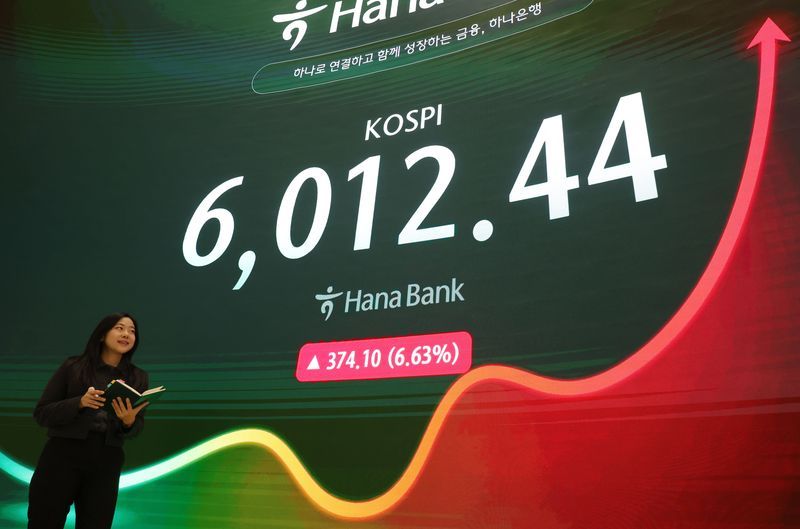
시장은 실적 규모보다 주주환원에 반응했다. SK하이닉스의 최대 100조원, 삼성전자의 최대 110조원 규모의 환원 소식에 부응하듯, 코스피는 이날 장중 5%대 급등해 매수 사이드카가 발동되고, 10거래일 만에 6000선을 되찾았다. 물론 주주가치 제고가 기업의 책무라는 데는 이론이 없다. 안정적 배당과 투명한 환원 정책은 자본시장의 신뢰를 높이고 기업가치를 제대로 평가받게 한다. 기업이 호황기에 현금을 쌓아두기만 하면 비효율적 투자로 이어질 수 있다는 우려가 있을 수도 있다.
그러나 반도체는 특성상 기술 변화가 빠르고 투자 규모가 큰 산업이다. 메모리 가격이 언제까지 상승할지는 알 수 없다. 일본의 사례가 보여 주듯이 반도체는 한번 뒤처지면 앞서간 나라와 기업을 따라잡기도 어렵다. 할 수 있어도 막대한 비용이 든다. 1980년대 중반 세계 반도체 시장의 50% 이상을 점유했던 일본은 메모리 특유의 호황·불황 사이클에서 이사회 합의형 의사결정 탓에 투자 타이밍을 번번이 놓쳤다. 반면 삼성은 오너의 과감한 결단으로 불황기에 역발상 투자를 이어갔다. 그 투자가 현재의 역대급 실적으로 돌아오고 있는 것이다.
투자를 주주환원보다 우선시해야 한다. 필요한 투자재원을 먼저 확보하고 남는 재원을 주주에게 돌려주는 원칙을 세워야 한다. 어느 분야에 얼마를 투입하고 성과를 어떻게 점검할 것인지도 공개해야 한다. 그래야 장기적 주주 가치 확대에도 도움이 된다.
반도체 실적이 '집안 잔치'로 끝나서도 안 될 일이다. 반도체 공급망에 참여하는 협력사의 기술력과 생산 기반을 키우고 양질의 일자리를 늘리는 산업 생태계 확장으로 이어지게 해야 한다. 정부의 역할도 중요하다. 역대급 실적으로 확보한 세수를 전력·용수·송전망을 구축하는 데 투입해야 한다. 반도체 연구개발 인력의 근로시간 유연화도 관철해야 할 것이다.
반도체 육성의 일등공신인 이건희 삼성 선대회장이 생전에 "10년 후 무엇으로 먹고살 것인가를 생각하면 식은땀이 난다"면서 강조한 '위기론'이 새삼 떠오르는 시점이다. 기업은 투자 우선 원칙을 분명히 하고, 정부와 국회는 인프라와 제도 정비를 서두를 때다.