한화에어로스페이스, 실적 변동성에 목표가 43%↓…"벌써 '투 스트라이크'"
다올투자증권
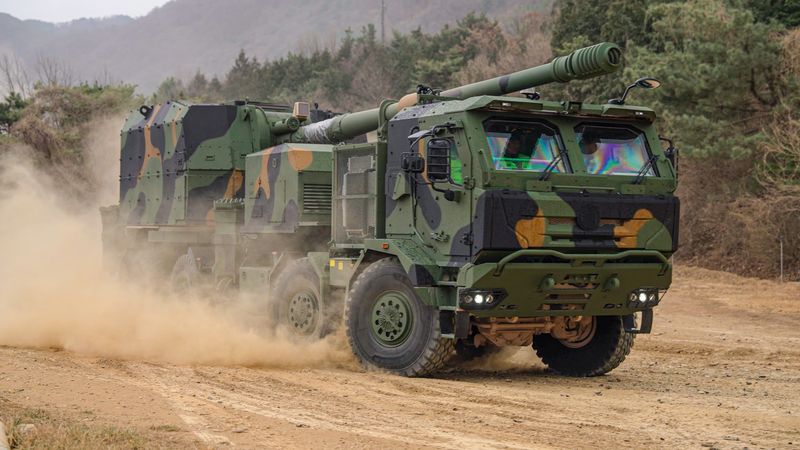
[파이낸셜뉴스] 다올투자증권은 한화에어로스페이스가 3·4분기 실적 부진에도 4·4분기에는 수출 물량 증가로 실적을 회복할 것으로 전망했다. 다만 실적 변동성과 수출 수익성에 대한 불확실성을 반영해 목표주가를 기존 246만원에서 140만원으로 43% 하향했다. 투자의견은 '매수'를 유지했다.
최광식 다올투자증권 연구원은 30일 "한화에어로스페이스의 3·4분기 연결 기준 매출액은 6조943억원, 영업이익은 4520억원으로 전년 동기 대비 각각 6%, 46% 감소했다"며 "대전사업장 화재와 고체연료 병목이 수출 이연과 내수 적자의 배경으로 추정된다"고 밝혔다.
특히 지상방산 부문의 매출액은 1조2455억원, 영업이익은 217억원으로 전년 동기 대비 각각 41%, 96% 급감했다. 대전사업장 사고에 따른 일회성 비용 460억원과 환율 하락, 수출 지연 등이 영향을 미쳤다. 지상방산 수출 비중도 2·4분기 58%에서 3·4분기 48%로 줄었다.
다만 4·4분기에는 이연된 수출 물량이 반영되면서 실적이 회복될 전망이다. 최 연구원은 4·4분기 매출액과 영업이익을 각각 9조4791억원, 1조3015억원으로 추정했다.
그러나 수출 지역별 수익성 차이와 매출 인식 시점에 따른 변동성을 고려해 2027~2028년 지상방산 영업이익 전망치를 20% 안팎 하향했다. 목표 주가수익비율(PER)도 기존 30배에서 20배로 낮췄다.
최 연구원은 "2024년 1·4분기 지상방산이 적자를 기록한 이후 실적이 가파르게 회복했고 향후 수주 파이프라인도 강력해 주가는 단기 바닥이라고 판단한다"면서도 "3년 사이 두 번의 실적 충격은 '투 스트라이크' 느낌"이라고 평가했다.
[email protected] 임상혁 기자