19년 만의 '전원 구조'도 잠시…대우건설 '원전의 꿈' 흔들[종목현미경]
(서울=뉴스1) 서한샘 기자 = 약 19년 만에 4만 원대까지 치솟았던 대우건설(047040) 주가가 1만 원대 초반으로 내려앉았다. 올해 상반기 주가 상승을 이끌었던 체코 원전 사업 참여가 불투명해지면서다.
불과 6개월 만에 고점 대비 70% 넘게 하락하자 증권가에서는 투자 의견을 '매도'로 낮추는 등 원전 사업에 대한 기대를 재평가하는 움직임이 나타나고 있다.
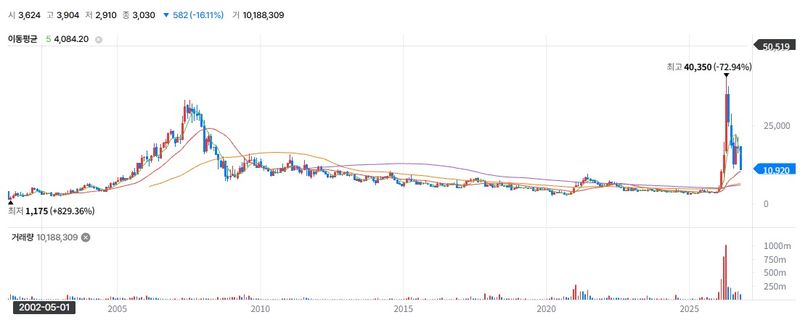
31일 한국거래소에 따르면 대우건설은 전날(30일) 전 거래일 대비 700원(6.02%) 내린 1만 920원에 거래를 마쳤다. 지난 29일 19.55% 급락한 데 이어 이틀 연속 큰 폭으로 하락했다. 지난 23일 종가(1만 4570원)와 비교한 주간 하락률은 25.05%에 달한다.
대우건설 주가는 올해 상반기 원전 사업 기대감에 가파르게 상승했다. 2007년 3만 원대에 올랐던 주가는 이후 장기간 부진을 겪었으나 올해 4월 약 19년 만에 다시 3만 원대를 회복했다.
지난 4월 28일에는 장중 4만 350원까지 상승했다. 연초 3000원대에서 거래되던 주가가 10배 넘게 뛴 것이다. 그러나 이후 하락세로 돌아서면서 30일 종가는 4월 고점보다 72.94% 낮은 수준까지 밀렸다.
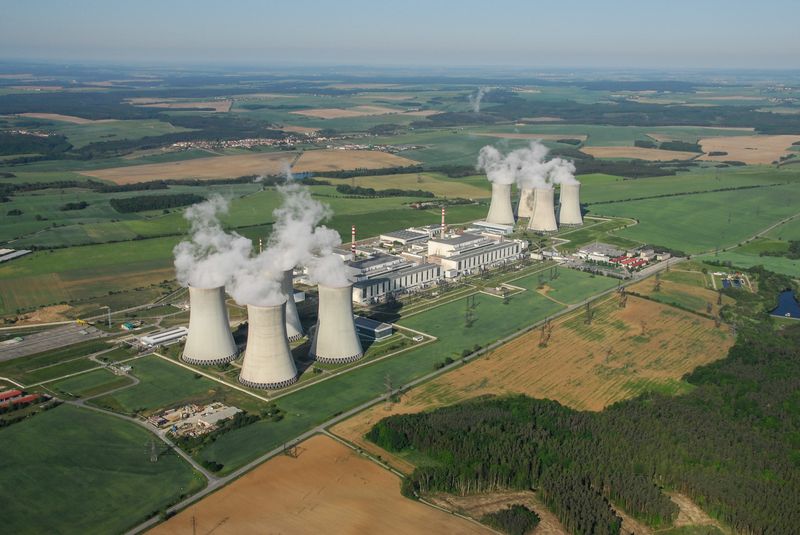
당시 주가 급등의 핵심 동력은 원전 사업에 대한 기대였다. 대우건설은 한국수력원자력이 주도하는 '팀코리아'의 일원으로 체코 두코바니 신규 원전 건설사업에 참여할 예정이었다.
그러나 지난 29일 한수원이 대우건설·두산에너빌리티 컨소시엄과 진행하던 체코 두코바니 원전 5·6호기 시공계약 협상 종료를 발표하면서 상황이 달라졌다.
양측은 공사비 산정 방식과 설계변경에 따른 위험 분담 등을 놓고 이견을 좁히지 못했다. 한수원은 신규 시공사 선정을 위한 입찰을 준비하고 있으며 내년 7월까지 선정 절차를 마무리할 계획이다.
이번 협상 결렬은 단일 프로젝트 수주 무산 가능성을 넘어 대우건설의 중장기 성장 전략에 대한 우려를 키웠다. 체코 원전 참여를 계기로 해외 원전 시장에서 입지를 확대할 것이란 기대가 흔들렸기 때문이다.
증권사들도 잇따라 대우건설에 대한 투자 의견과 목표주가를 하향 조정했다.
미래에셋증권은 지난 30일 대우건설의 투자 의견을 '매수'에서 '매도'로 두 단계 낮추고 목표주가를 2만 원에서 9900원으로 50.5% 하향했다. 김기룡 미래에셋증권 연구원은 체코 원전 외에 베트남과 미국 원전 사업 참여 가능성도 기존보다 낮아졌다고 평가했다.
KB증권도 투자 의견을 '매수'에서 '보유'로 낮추고 목표주가를 기존 대비 42% 하향한 1만 1000원으로 제시했다. 장문준 KB증권 연구원은 "상반기 대우건설 주가 상승과 밸류에이션 재평가를 이끌었던 핵심 동력은 원전 사업 확대 기대감이었다"며 "이번 협상 종료로 기존 밸류에이션 프리미엄의 근거가 상당 부분 훼손됐다"고 말했다.
대우건설의 본업 실적은 개선되고 있다. 올해 3분기 연결 기준 영업이익은 1832억 원으로 전년 동기 대비 223.7% 증가하며 시장 전망치(1690억 원)를 웃돌았다.
그러나 원전 사업에 대한 성장 기대가 약화하면서 실적 개선에도 주가는 급락했다. KB증권은 내년 영업이익 전망치를 4.4% 낮추는 데 그쳤지만 목표주가는 42% 하향했다. 단기 실적보다 원전 사업에 부여했던 기업가치 프리미엄의 축소가 더 크게 반영된 셈이다.
다만 체코 원전 재협상 가능성이 완전히 사라진 것은 아니며, 액화천연가스(LNG) 등 다른 사업을 통해 주가가 상승 동력을 회복할 수 있다는 전망도 나온다.
대우건설·두산에너빌리티 컨소시엄은 한수원이 협상 종료 직전 계약조건을 변경하고 충분한 검토 시간을 주지 않았다며 협상 종료를 수용할 수 없다는 입장을 내고 한수원에 재협상을 요청했다.
김세련 LS증권 연구원은 "원전 외 기존 주력 사업인 LNG 등의 수주 우상향이 분명한 상황이므로 주가는 수주를 확인하며 점진적 상승추진력을 회복할 것으로 전망한다"고 밝혔다.




