제주항공, 일본 노선 성장에 체질 개선까지…목표가 14% ↑
iM증권 "日 노선 중심·B737-8 이익 회복 기여"
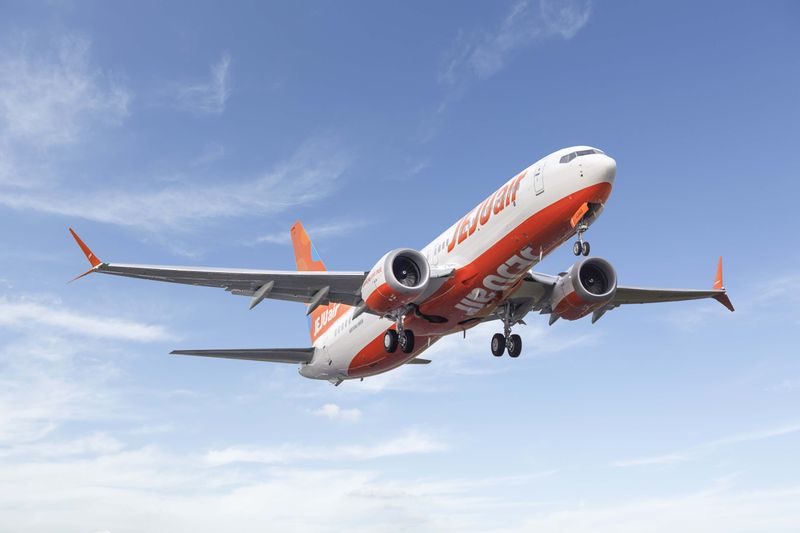
[파이낸셜뉴스] iM증권은 4일 제주항공의 목표주가를 7000원에서 8000원으로 높였다. 투자의견은 '매수'를 유지했다.
배세호 iM증권 연구원은 "3·4분기 영업이익이 기존 전망을 크게 상회한 가운데, 일본 노선 중심의 영업과 B737-8 도입에 따른 비용 효율화가 이익 회복으로 이어지고 있다"며 "3·4분기 순이익 2032억원과 신종자본증권 1000억원 발행으로 자본 규모가 크게 확대됐다"고 밝혔다.
올해 1~9월 누적 일본 노선 여객 수는 2410만명으로 전년 동기대비 20.6% 늘었다. 같은 기간 제주항공의 일본 노선 여객 수는 전년 동기대비 28.9% 증가한 370만명으로 시장 성장률을 상회했다.
10월 말 기준 B737-8은 전체 여객기 43대 중 14대(32.6%)로 늘었다. 2027년 약 7대 도입과 기존 기재 반납이 진행되면 비중은 절반에 근접할 전망이다. 제주항공 추산 B737-8의 연료소모량은 기존 기재 대비 약 15% 적고, 금융리스 도입 시 총보유비용(TCO)은 B737-800 운용리스 대비 약 14% 낮다. 일본 노선 중심의 영업과 신기재 확대는 타 LCC(저비용 항공사) 대비 수익성 경쟁력을 높일 것으로 예상되는 부분이다.
재무건전성도 크게 개선됐다. 외화환산이익과 항공기 처분이익 등이 반영된 3·4분기 순이익 2032억원, 신종자본증권 1000억원 발행으로 별도 자본 총계는 5108억원으로 증가했다. 누적 결손금이 해소됐으며, 부채비율은 2·4분기 1134%에서 3·4분기 395%로 하락했다.
배 연구원은 "3·4분기말 현금성자산 약 1500억원과 영업현금흐름 회복을 고려하면 4·4분기 예상 자본적지출 약 1000억원에 따른 단기 자금 부담은 관리 가능할 것"으로 판단했다.
[email protected] 강구귀 기자