효성중공업 목표가 430만→300만원 하향…'매수' 유지-BNK투자증권
3Q 영업익 시장 예상치 21% 하회…매출 1억달러 4Q로 이연
중공업 수주잔고 18.9조 역대 최대…내년 영업익 1.2조 전망
[파이낸셜뉴스]효성중공업이 올 3·4분기 실적에서 시장 예상치를 밑돌면서 목표주가를 기존 430만원에서 300만원으로 낮춘다는 증권가 분석이 나왔다. 물류 차질에 따른 매출 이연과 건설 부문 원가 상승이 실적 부진의 원인으로 지목됐지만, 중공업 부문 수주잔고가 18조9000억원으로 늘어난 만큼 중장기 실적 개선 전망은 유지됐다.
5일 BNK투자증권은 효성중공업 목표주가를 기존 430만원에서 300만원으로 30.2% 하향 조정했다. 투자의견은 '매수'를 유지했다. 이상현 BNK투자증권 연구원은 미국의 통상·통화정책 불확실성과 글로벌 비교기업의 밸류에이션 하락을 반영해 목표 주가수익비율(PER)을 보수적으로 적용했다고 설명했다.
효성중공업의 올해 3·4분기 연결 기준 매출액은 1조7406억원으로 전년 동기 대비 7.2% 증가했다. 같은 기간 영업이익은 2435억원으로 10.8% 늘었지만, 시장 예상치인 3065억원을 20.6% 밑돌았다. 영업이익률은 14.0%로 전년 동기보다 0.5%p 상승했으나 직전 분기보다는 1.7%p 하락했다.
실적 부진의 주요 원인은 물류 차질에 따른 매출 인식 지연과 건설 부문 원가 상승이다. 중동 정세 불확실성과 미국 태풍 영향으로 해상 물류에 차질이 발생하면서 수익성이 높은 중공업 부문 물량 약 1억달러의 매출 인식이 4·4분기로 이연됐다.
건설 부문에서는 일부 현장의 공사원가 상승분 약 400억원이 반영됐다. BNK투자증권은 해당 비용이 보수적인 원가율을 선반영한 일회성 성격으로 추가 부실 가능성은 제한적이라고 분석했다.
다만 수주 증가세는 이어지고 있다. 3·4분기 중공업 부문 신규 수주는 3조2330억원으로 전년 동기 대비 122% 증가했다. 중공업 부문 수주잔고는 18조8990억원으로 전년 동기보다 71% 늘었다. BNK투자증권은 이를 역대 최대 규모라고 설명했다. 미국 시장이 중공업 부문 신규 수주의 68%, 수주잔고의 60%를 차지했다.
BNK투자증권은 올 4·4분기 효성중공업 영업이익을 2990억원으로 추정했다. 3·4분기보다 22.8% 증가한 규모다. 물류 차질로 이연된 중공업 매출이 4·4분기에 반영되면서 실적이 개선될 것이라는 전망이다.
올해 연간 매출액은 6조7130억원, 영업이익은 9590억원으로 각각 전년 대비 12.5%, 28.4% 증가할 것으로 예상했다. 내년에는 매출액 7조7680억원, 영업이익 1조2060억원을 기록할 것으로 전망했다.
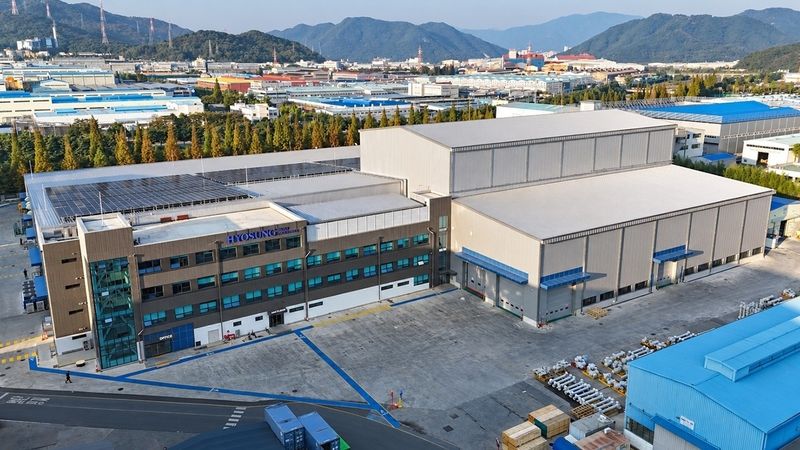
생산능력 확대도 중장기 실적 변수다. 효성중공업은 미국 멤피스공장의 생산능력을 기존 3억달러에서 브라운필드 투자를 통해 4억달러로 확대한 뒤, 그린필드 투자를 통해 7억달러까지 늘릴 계획이다. 국내 창원공장에서는 약 1000억원을 투자한 수출용 초고압차단기 신공장 가동을 시작했다. 미국 콴타서비스와 설립한 합작법인 '효성 하이코 브레이커'는 지난 10월 펜실베이니아주 캐넌스버그 공장에서 초고압차단기 양산에 돌입했다.
이 연구원은 "중공업 부문의 대규모 수주잔고와 미국 고수익 물량 확대, 초고압직류송전(HVDC) 기술 경쟁력 등을 고려하면 중장기 주가 상승 여력이 남아 있다"고 전망했다.
[email protected] 김미희 기자