"LG화학, 4분기 영업익 반토막 예상…눈높이 낮춰야"
iM증권 "LG화학 4분기 영업익 2543억원 전망"
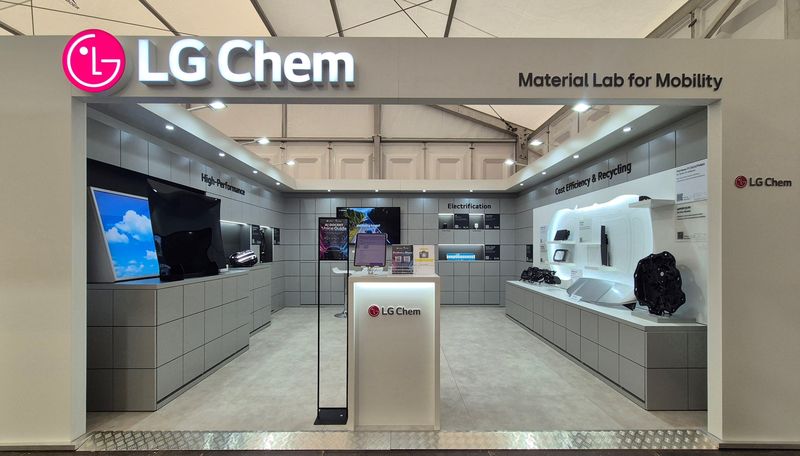
[파이낸셜뉴스] iM증권은 6일 LG화학에 대해 4·4분기 실적 눈높이를 낮춰야 한다며 투자의견 '매수'와 목표주가 37만원을 유지했다.
iM증권은 LG화학의 4·4분기 영업이익이 2543억원으로 전 분기 대비 55% 급감할 것으로 전망했다. 이는 시장 컨센서스 6279억원에 크게 못 미치는 수준이다.
장호 iM증권 연구원은 "석유화학이 전방수요 부진 속에 역래깅 효과가 지속되고 있고, 여수 1NCC 정기보수 진행으로 대규모 적자가 예상된다"며 "양극재와 LG에너지솔루션 모두 출하량 증가로 이익 체력은 개선되겠으나, 3·4분기 발생했던 일회성 요인이 소멸되며 절대적 규모는 축소가 불가피하다"고 말했다.
다만 "생명과학은 희귀비만치료제 기술이전(L/O) 추가 선급금이 향후 4년간 분할 반영됐는데, 올해는 4·4분기에 해당 부분이 인식되며 매출과 영업이익 모두 전분기·전년 대비 큰 폭 증가가 예상된다"고 덧붙였다.
그간 양극재가 주가와 실적의 주요 동력원이 됐지만, 상반기에는 GM 물량 중단과 신규 고객향 출하 지연 등으로 대규모 적자가 지속되며 상승 동력이 부재했다고 분석했다. 하반기에 GM 물량이 재개되고, 신규 고객 물량도 늘어나며 상고하저 흐름을 보이겠지만, 전년 대비 출하량 증가를 기대하기는 어려울 것이라는 판단이다.
내년 실적에 대해선 "기저효과도 있지만, GM과 파나소닉, 테슬라 등 신규 고객사향 출하가 본격화됨에 따라 출하량은 6만2000톤으로 올해 대비 약 95% 증가를 예상한다"며 "내년 전 사업부의 이익 개선에 LG에너지솔루션 지분 유동화 및 이를 통한 자사주 소각, 추가 배당여력 확보 등을 감안하면 현 수준에서 주가의 하방보다는 상방 압력이 더 클 것"이라고 내다봤다.
[email protected] 서민지 기자