성장·건전성 '이중과제' 떠안은 인뱅
가계대출 규제로 여신 성장 둔화
시중銀 대비 기업대출 여력 한계
중저신용 공급 의무 강화도 '부담'
가계대출 규제로 인터넷전문은행의 여신 성장세가 둔화한 가운데 개인사업자 대출이 새로운 성장동력으로 자리잡고 있다. 다만 인뱅은 시중은행에 비해 기업대출 확대 여력이 제한적인 데다 내년부터 중·저신용자 대출 공급 의무도 강화되면서 '성장'과 '건전성 관리'라는 이중 과제를 떠안게 됐다.
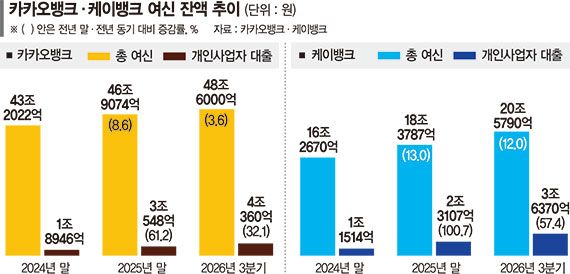
8일 금융권에 따르면 올해 3·4분기 말 카카오뱅크와 케이뱅크의 합산 여신 잔액은 69조1790억원으로 지난해 말 65조2861억원보다 3조8929억원 증가했다. 지난해 양사의 합산 여신이 5조8169억원 늘어난 것과 비교하면 증가 속도가 다소 둔화했다.
전체 여신 증가분의 절반 이상은 개인사업자 대출이 차지했다. 두 은행의 개인사업자 대출 잔액은 지난해 말 5조3655억원에서 올해 3·4분기 말 7조6730억원으로 2조3075억원 늘었다. 전체 여신 순증액의 59%에 해당하는 규모다. 가계대출 성장에 제약이 생기면서 개인사업자 대출이 여신 확대를 뒷받침하는 모습이다.
은행별로 보면 카카오뱅크의 개인사업자 대출 잔액은 지난해 말 3조548억원에서 올해 3·4분기 말 4조360억원으로 증가했다. 3·4분기에만 전분기 대비 3490억원 늘었다. 케이뱅크는 지난해 말 개인사업자 대출 2조3107억원에서 올해 3·4분기 말 3조6370억원으로 1조3263억원 증가했다.
기업대출 확대 속도에 따라 인뱅 간 성장세도 엇갈리고 있다. 토스뱅크의 올해 상반기 말 개인사업자 대출 잔액은 1조3372억원으로 전년 동기 대비 4.9% 감소했다. 같은 기간 전체 여신 잔액은 15조6373억원으로 3.3% 증가하는 데 그쳤다.
관건은 개인사업자 대출이 인뱅의 지속 가능한 성장동력으로 자리 잡을 수 있냐는 점이다. 비대면 영업이 원칙인 인뱅 특성상 기업대출 확대가 쉽지 않은 상황이다. 대면 영업 관련 규제가 일부 완화되더라도 전국적인 영업망과 오랜 기업금융 경험을 갖춘 시중은행에 비해 기업 고객 확보와 신용평가 역량 등에 한계가 있어서다.
건전성 관리도 부담이다. 케이뱅크의 여신 연체율은 올해 2·4분기 말 0.60%에서 3·4분기 말 0.62%로 상승했다. 같은 기간 개인사업자 대출 연체율도 0.51%에서 0.55%로 증가했다. 반면, 카카오뱅크는 개인사업자 대출 공급을 확대하면서도 연체율을 전분기 대비 0.02%p 낮춘 0.49%로 관리했다.
인뱅 관계자는 "영세 소상공인은 경기 변동에 취약한 만큼 개인사업자 대출 확대가 부실 위험 증가로 이어질 수 있다"며 "차주의 상환 능력을 면밀히 평가하며 질적 성장을 이뤄야 하는 상황"이라고 말했다.
여기에 중·저신용자 대출 공급 확대라는 정책적 과제도 맞물려 있다. 내년부터 인뱅의 중·저신용자 신용대출 신규 취급액 비중 목표치는 올해 32%에서 34%로 2%p 높아진다.
은행권 관계자는 "인뱅은 대면 영업에 제약이 있고, 중·저신용자 공급 목표치가 정해져 있어 가계대출 규제가 지속될 경우 여신 운용 부담이 커질 수 있다"며 "기업대출 확대 역량과 건전성 관리 능력에 따라 인뱅 간 성장 격차가 벌어질 것"이라고 말했다.
[email protected] 이현정 기자