LIG D&A, 수주 지연·실적 부진에 목표가 '반토막'…"한국콜마, 주가 하락은 매수 기회" [株토피아]
LIG디펜스앤에어로스페이스, 3분기 영업익 시장 기대 35% 하회 ▶ 삼성증권
한국콜마, 국내 법인 분기 최대 매출 달성 ▶ SK증권
삼양식품, 유럽 법인 성장에 내년 실적 호조 전망 ▶ NH투자증권
[파이낸셜뉴스] 11월 9일 오전, 주요 증권사 리포트를 정리해드립니다.
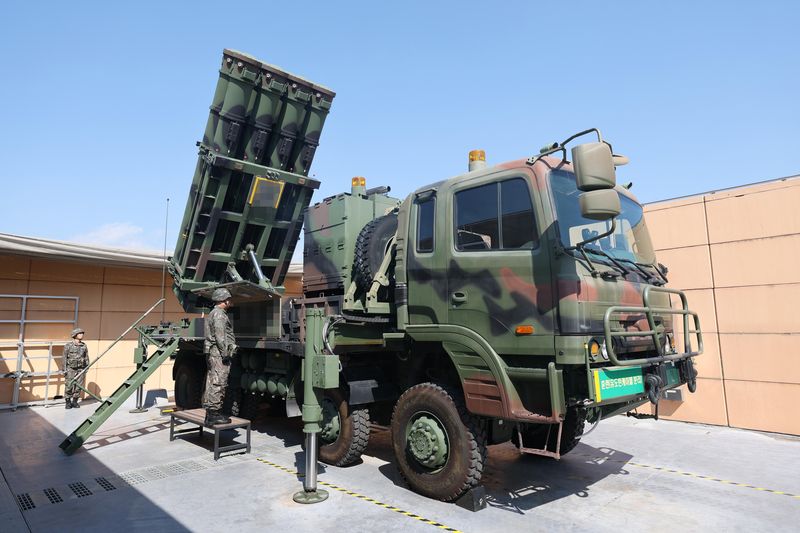
유도무기 업체 LIG디펜스앤에어로스페이스는 수출 수주가 기대만큼 빠르게 나오지 않는 데다 3분기 실적도 시장 기대를 밑돌아 목표주가가 절반 수준으로 낮아졌습니다.
한국콜마는 3분기 연결 영업이익이 기대에 못 미쳤지만 국내 법인의 성장세가 견조해 최근 주가 하락이 중장기 매수 기회라는 평가를 받았습니다. 삼양식품은 미국에 이어 유럽 법인이 성장 궤도에 오르면서 내년에도 강한 실적 흐름이 이어질 것이라는 전망이 나왔습니다.
◆ LIG디펜스앤에어로스페이스 (079550) ― 삼성증권 / 한영수 연구원
- 목표주가: 43만원 (49.7% 하향, 기존 85만5000원) ㅣ 전일 종가: 32만6000원
- 투자의견: 매수 (유지)
삼성증권은 LIG디펜스앤에어로스페이스의 유도무기 사업에 붙었던 주가 프리미엄이 약해질 수 있다며 목표주가를 43만원으로 낮췄습니다. 3분기 영업이익은 680억원으로 시장 기대치를 34.6% 밑돌았습니다.
한영수 연구원은 "지정학적 분쟁으로 고조된 시장 기대를 충족시킬 대규모 수주 계약이 아직 나오지 않았다"고 분석했습니다. 방위사업청 제재를 둘러싼 불확실성도 부담 요인으로 꼽았습니다.
다만 한 연구원은 "하향 조정한 이익 전망을 기준으로도 현재 기업가치는 국내외 경쟁사 평균 대비 할인된 상태"라고 평가했습니다. 단기 부담은 크지만 최근 주가 급락으로 악재가 상당 부분 반영됐다는 분석입니다.
◆ 한국콜마 (161890) ― SK증권 / 형권훈 연구원
- 목표주가: 15만원 (16.7% 하향, 기존 18만원) ㅣ 전일 종가: 10만8900원
- 투자의견: 매수 (유지)
SK증권은 한국콜마의 3분기 연결 영업이익이 시장 기대를 밑돌았지만, 국내 화장품 제조업자개발생산(ODM) 사업은 여전히 견조하다고 평가했습니다. 목표주가는 동종 업체들의 주가 수준 하락을 반영해 15만원으로 낮췄습니다. 국내 별도법인은 K뷰티 수출 호황에 힘입어 3분기 역대 최대 분기 매출을 기록했습니다.
형권훈 연구원은 "화장품 ODM사의 주가가 9월부터 약세를 보이고 있는데, 시장이 올해의 좋은 업황보다 내년 업황의 불확실성을 더 크게 반영하고 내년 상반기 생산능력(CAPA) 부족 우려도 반영하고 있는 것으로 파악한다"고 분석했습니다.
형 연구원은 외주 생산과 기존 공장 부지 내 유휴 공간 활용으로 내년 하반기 세종 신공장 준공 때까지 시간을 벌 수 있다고 내다봤습니다. 이어 "중장기적 관점에서 주가 하락은 매수 기회"라고 강조했습니다.
※제조업자개발생산(ODM, Original Development Manufacturing)
제조사가 제품의 개발과 생산을 모두 맡아 브랜드사에 공급하는 방식입니다. 자체 공장이 없는 중소 화장품 브랜드의 수출이 늘수록 ODM 업체의 주문도 함께 증가하는 구조입니다.
◆ 삼양식품 (003230) ― NH투자증권 / 주영훈 연구원
- 목표주가: 188만원 (유지) ㅣ 전일 종가: 122만원
- 투자의견: 매수 (유지)
NH투자증권은 삼양식품이 비우호적인 환율 여건에서도 3분기에 분기 최대 매출을 다시 경신했다며 목표주가 188만원을 유지했습니다.
주영훈 연구원은 "미국 시장 성과가 지속되는 가운데 유럽 법인이 본격적인 성장 궤도에 올라선 만큼 내년에도 강한 실적 모멘텀이 지속될 전망"이라고 분석했습니다.
현재 주가는 2027년 예상 실적 기준 주가수익비율(PER) 13.6배 수준입니다. 주 연구원은 "지난 3년간 평균 PER 20.9배 수준에서 거래됐음을 고려할 때 밸류에이션 관점에서도 투자 매력이 높다"고 평가했습니다. 내년 중국 자싱시 신공장이 가동되면 늘어나는 수요 대응과 비용 절감도 기대된다고 덧붙였습니다.
[email protected] 성민서 기자