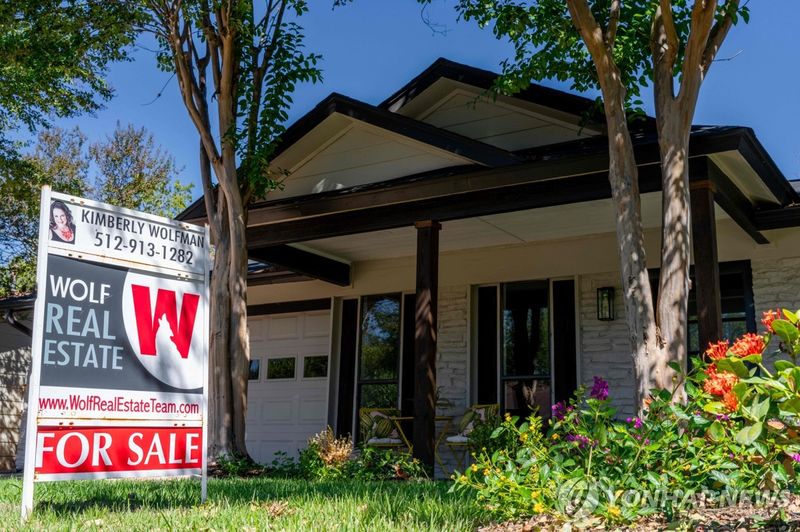
집값은 뛰었는데…美 집주인들 담보대출 급증
【파이낸셜뉴스 뉴욕=이병철 특파원】 미국 주택 소유주들이 집을 팔지 않고 주택을 담보로 돈을 빌리는 사례가 급증하고 있다. 과거 낮은 금리로 받은 주택담보대출(모기지)을 유지하면서 집값 상승으로 늘어난 자산을 활용해 현금을 확보하려는 움직임이다. 올해 3·4분기 주택담보 신용한도(HELOC) 대출 잔액은 2005년 이후 21년 만에 가장 큰 폭으로 증가했다.
10일(현지시간) 뉴욕 연방준비은행(연은)이 발표한 가계부채 보고서에 따르면 올해 3·4분기 미국의 HELOC 대출 잔액은 전 분기보다 230억달러 증가한 4810억달러를 기록했다. 분기 증가액으로는 2005년 이후 최대 규모다. HELOC 대출 잔액은 18개 분기 연속 증가했다.
HELOC는 주택의 시장가치에서 기존 모기지 잔액을 뺀 순자산을 담보로 일정 한도 내에서 필요한 만큼 돈을 빌리는 금융상품이다. 기존 모기지를 유지하면서 추가로 자금을 조달할 수 있다는 점이 특징이다.
HELOC 이용이 급증하는 가장 큰 배경으로는 미국 주택시장의 고금리 고착 현상이 꼽힌다. 부동산 정보업체 리얼터닷컴에 따르면 올해 2·4분기 기준 미국 전체 모기지의 49.1%는 연 4% 이하 금리를 적용받고 있다. 반면 현재 30년 만기 고정금리 모기지 평균 금리는 연 7.3%에 달한다.
주택 소유주 입장에서는 기존 집을 팔고 새집을 구입할 경우 과거의 낮은 대출금리를 포기해야 한다. 이에 따라 이사를 하는 대신 기존 주택을 유지하면서 집값 상승분을 담보로 자금을 빌리는 현상이 확산하고 있다는 분석이다.
미국의 주택가격도 크게 올랐다. 전미부동산중개인협회(NAR)에 따르면 지난 9월 기존주택 중위가격은 41만7500달러로 2019년 같은 달보다 약 54% 상승했다.
금융정보업체 인터컨티넨털익스체인지(ICE)에 따르면 올해 3·4분기 미국 모기지 보유자들의 주택 순자산은 총 17조5000억달러에 달했다. 이 가운데 실제 추가 대출에 활용할 수 있는 주택 순자산은 차입자당 평균 20만4000달러로 집계됐다. 주택 순자산이 100만달러 이상인 모기지 보유자도 240만명에 달했다.
뉴욕 자산관리회사 본파이드웰스의 더글러스 본파스 대표는 CNBC에 "HELOC를 이용하면 기존 주택의 낮은 대출금리를 포기하지 않으면서도 주택 순자산을 담보로 돈을 빌릴 수 있다"고 설명했다.
다만 주택을 활용한 추가 차입이 늘면서 가계의 이자 부담에 대한 우려도 커지고 있다. 금융정보업체 뱅크레이트에 따르면 지난 4일 기준 3만달러 규모 HELOC의 평균 금리는 연 7.49%였다.
특히 HELOC는 대부분 변동금리 상품으로 향후 금리 상승에 따라 이자 부담이 커질 수 있다. 대출 초기에는 이자만 내다가 일정 기간이 지나면 원금까지 상환해야 하는 구조도 위험 요인이다.
본파스 대표는 "원금 상환이 시작되면 월 납입액이 하루아침에 두 배로 늘어날 수도 있다"며 "현재 금리 수준에서만 감당할 수 있는 재정계획이라면 제대로 된 계획이라고 볼 수 없다"고 경고했다.
[email protected] 이병철 특파원