코오롱인더 목표가 11만→6만원 하향…매수 의견 유지-하나證
3분기 영업익 402억, 시장 예상치 18% 하회
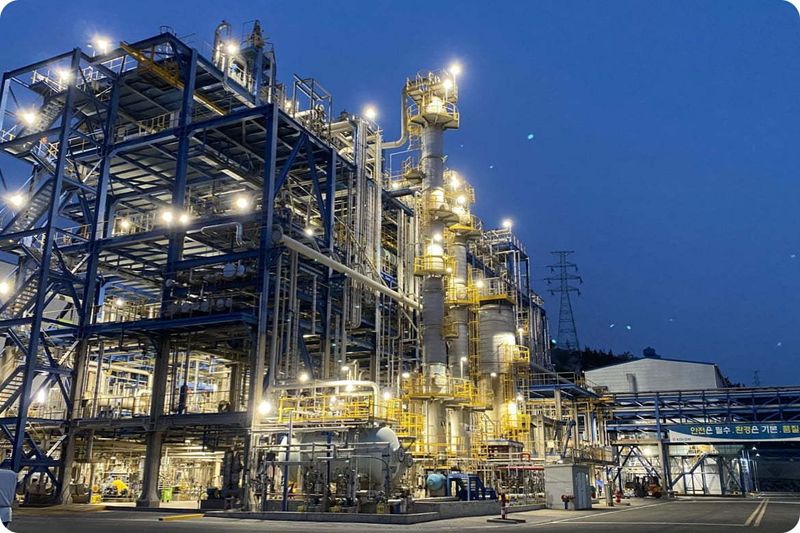
[파이낸셜뉴스]코오롱인더스트리의 올 3·4분기 영업이익이 시장 예상치를 18% 밑돈 가운데 하나증권이 목표주가를 기존 11만원에서 6만원으로 낮췄다. 원재료 가격 상승과 환율 하락 등에 따른 수익성 악화가 실적에 반영되면서 올해와 내년 이익 전망도 하향 조정됐다. 다만 투자의견 '매수'는 유지했다.
12일 하나증권은 코오롱인더에 대한 투자의견 '매수'를 유지하고 목표주가를 기존 11만원에서 6만원으로 45.5% 하향했다.
윤재성 하나증권 연구원은 실적 전망치 하향과 경쟁사 밸류에이션 배수 하락, 투자자산 가치 감소 등을 목표주가 조정 이유로 제시했다. 올해 영업이익 전망치는 기존 2904억원에서 2353억원으로 19.0%, 내년 전망치는 3075억원에서 2607억원으로 15.2% 각각 낮췄다.
코오롱인더의 올해 3·4분기 연결 기준 영업이익은 402억원으로 전분기 대비 58.1% 감소했다. 시장 컨센서스 492억원 보다 18.3% 낮은 수준이다. 같은 기간 매출은 1조2747억원으로 전분기 대비 3.8% 감소했다.
전분기 대비 수익성 악화의 주요 원인으로는 원재료 가격 상승과 환율 하락이 꼽혔다. 원가 상승분이 시차를 두고 반영되면서 수익성이 악화됐다는 분석이다. 화학부문 영업이익은 510억원으로 전분기 대비 26.9% 감소했다. 산업자재부문은 48억원의 영업손실을 기록하며 적자 전환했다. 아라미드는 생산·판매 확대에도 원료인 PPD와 TPC 가격 상승으로 적자폭이 커졌고, PET 타이어코드와 폴리옥시메틸렌(POM) 등도 원가 부담으로 수익성이 낮아졌다.
하나증권은 4·4분기 영업이익을 385억원으로 예상했다. 전분기 대비 4.3% 감소한 수준이다. 패션부문은 성수기 진입으로 흑자 전환이 예상된다. 하지만 화학부문은 유가·제품 판매 가격·환율 하락에 따른 역래깅 효과로, 산업자재부문은 원가 부담 지속으로 수익성이 악화될 것으로 분석했다. 화학부문 영업이익은 전분기 대비 14.5% 감소한 436억원, 산업자재부문은 55억원의 영업손실을 각각 전망했다.
다만 내년에는 고부가 소재의 생산 확대가 실적 개선 요인으로 작용할 것으로 예상했다. CPI 필름은 현재 생산시설이 완전 가동 중이며 출하량 증가에 따라 이익 기여도가 높아질 것으로 전망했다. 지난해 6월 340억원을 투자해 완공한 김천 2공장에서는 mPPO 생산량을 늘리고 있다.
하나증권은 신규 공정 안정화 과정을 거쳐 내년 초 완전 가동에 들어갈 것으로 예상했다. 아라미드의 제품 구성 개선과 PET 타이어코드 생산설비의 베트남 이전도 수익성 개선 요인으로 제시했다.
하나증권이 제시한 내년 코오롱인더 영업이익은 2607억원으로 올해 전망치보다 10.8% 많다. 다만 단기적으로 유가 하락에 따른 원가 반영 시차가 실적에 추가 부담을 줄 가능성이 있다고 분석했다.
[email protected] 김미희 기자