'3년간 반값' 5세대 실손 유인책 먹힐까
비급여 주사·체외충격파 등 제외
보장 줄이고 보험료 부담은 낮춰
1·2세대 가입자 전환 수요 미지수
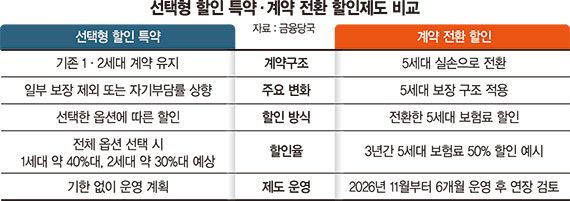
금융당국이 1600만명으로 추산되는 1·2세대 실손보험 가입자의 5세대 전환을 유도하기 위해 3년간 보험료를 50% 할인하는 혜택을 이달 내놓는다. 하지만 기존 실손의 넓은 보장을 포기해야 하는 만큼 실제 전환 수요는 미지수다. 보험료 부담이 큰 가입자에게는 매력적일 수 있지만, 보장 축소를 우려하는 가입자들은 기존 계약을 유지할 가능성이 높아서다. 기존 계약을 유지하면서 보험료를 낮출 수 있는 선택형 할인 특약까지 마련돼 가입자들의 고민은 더욱 깊어질 전망이다.
12일 보험업계에 따르면 금융당국은 이달 중 2013년 3월 이전 가입한 재가입 조건이 없는 1·2세대 실손보험 가입자를 대상으로 '계약전환 할인제도'와 '선택형 할인 특약'을 시행할 예정이다. 대상자는 약 1600만명으로 추산된다.
'계약전환 할인제도'는 기존 실손을 5세대로 전환하면 전환 후 보험료의 50%를 3년간 할인해 주는 방식이다. 우선 6개월간 운영한 뒤 연장 여부를 검토한다.
그러나 할인 혜택만으로 가입자들의 마음을 돌리기는 쉽지 않을 전망이다. 한 가입자는 "보험료가 아무리 저렴해져도 기존 실손만큼 보장받을 수 없다면 굳이 갈아탈 이유가 없다"며 "당장 보험료가 부담스럽더라도 나중에 병원 갈 일을 생각하면 기존 보험을 유지하는 게 낫다"고 말했다. 또 다른 가입자도 "3년간 할인해 준다고 해도 그 이후에는 어떻게 될지 모르지 않느냐"며 "당장 보험료를 아끼는 것보다 앞으로 받을 수 있는 보장을 유지하는 게 중요하다"고 말했다.
실제로 1·2세대 실손은 상대적으로 넓은 보장 범위와 낮은 자기부담률이 강점이다. 1세대는 상품에 따라 자기부담금 없이 의료비를 보장하고, 초기 2세대도 자기부담률이 10~20% 수준인 상품이 많다. 도수치료와 비급여 주사, 자기공명영상(MRI) 등도 가입 당시 약관에 따라 보장받을 수 있다.
반면, 5세대 실손은 비중증 비급여 자기부담률을 50%로 높이고 보상한도를 연간 1000만원으로 축소하는 등 보장을 합리화했다. 근골격계 물리치료와 체외충격파 치료, 일부 비급여 주사제 등은 보장에서 제외된다.
기존 보장을 완전히 포기하기 어렵다면 '선택형 할인 특약'도 대안이다. 기존 계약을 유지하면서 근골격계 물리치료·비급여 주사제, 비급여 MRI·자기공명혈관조영술(MRA) 등의 보장을 제외하거나 급여·비급여 자기부담률을 조정해 보험료를 낮추는 방식이다.
보험업계 관계자는 "기존 실손보험료가 부담스러운 가입자 중 비급여 의료 이용이 많지 않은 경우에는 전환을 고려할 수 있을 것"이라면서도 "1·2세대 실손은 보장 범위가 넓다는 장점이 있는 만큼 할인 혜택만으로 대규모 전환이 이뤄질지는 지켜봐야 한다"고 말했다.
[email protected] 홍예지 기자