"1억으로 100억 굴리고 '-4000만원'찍혔다"…남편 종신보험까지 깨서 단타 친 60대 아내의 최후
[파이낸셜뉴스] 증권가 통계에서 60대 이상 고령층과 여성 투자자들이 젊은 층을 앞지르는 높은 평균 수익률을 기록해 화제를 모으는 가운데, 정작 현실에서는 무리한 단기 매매(단타)에 빠져 노후 자산을 위협받는 이른바 '황혼 개미'의 위험한 투자 실태가 공개돼 경종을 울리고 있다. 초기 투자금 1억 2000만 원으로 3년간 무려 100억 원의 누적 거래액을 기록했지만, 잦은 매매에 따른 수수료 부담과 하락장 '물타기'로 원금의 3분의 1을 날리고 가계 유동성 위기까지 맞은 사연이다.
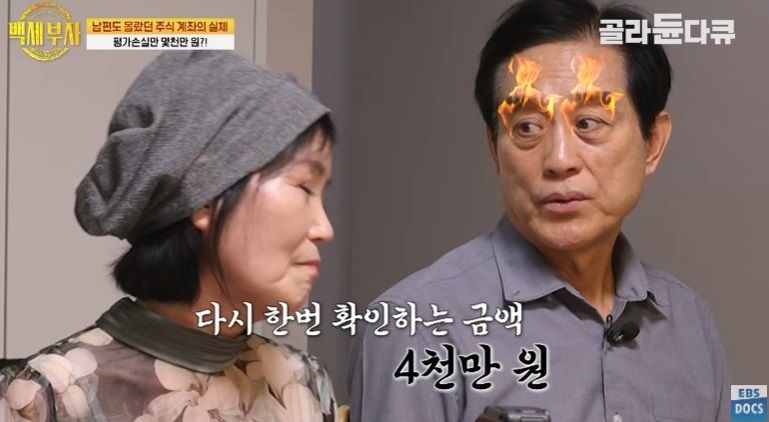
지난 9일 방송된 EBS 교양프로그램 '백세부자 - 주식 개미 아내와 일개미 남편의 노후 전쟁'에서는 공무원 퇴직 후 아파트 관리소장으로 일하며 성실히 '인생 2막'을 살아가는 남편 김홍기(70) 씨와, 30년째 주식 투자를 이어오며 매일 아침 단타 매매에 몰두하는 아내 박은희(65) 씨의 극명한 자산 관리 갈등이 다뤄졌다.
방송에 따르면 아내 박 씨는 과거 큰 병을 앓은 뒤 집에서 할 수 있는 소일거리로 주식을 시작해, 매일 아침 등산 직후 장 시작과 동시에 스마트폰과 컴퓨터 앞에 앉아 주식을 사고판다. 주가가 오르면 즉각 팔아 치우고, 떨어지면 수량을 늘려 추가 매수하는 전형적인 '단타'와 '물타기' 기법을 반복해 왔다. 박 씨는 "거의 단타 위주로 하며 심심하니까 일종의 머니게임처럼 하는 편"이라며 "하루에 많이 벌 때는 600만 원도 벌고, 잃을 때도 600만 원 정도 잃는다"고 밝혔다.
박 씨가 투입한 원금은 약 1억 2000만 원이지만, 최근 3년간 계좌를 스쳐 간 누적 거래 대금은 약 100억 원에 달했다. 뒤늦게 이 사실을 알게 된 남편 김 씨는 "1억 원을 가지고 100억 원을 거래했다는 게 말이 되느냐"며 경악을 금치 못했다. 화려한 거래 규모와 달리 현재 계좌에는 약 4000만 원(수익률 -30~40% 수준)의 처참한 평가 손실이 찍혀 있었다.
더욱 심각한 문제는 하락장에서 추가 매수 자금을 확보하기 위해 노후 안전판인 보험까지 헐었다는 점이다. 박 씨는 "20년 동안 매달 15만 원씩 총 3000만 원가량 납입한 남편 명의의 종신보험과 암보험이 있었는데, 해약환급금을 조회하니 1600만 원밖에 안 되더라"며 이 자금마저 해약해 주식 계좌에 투입했다고 털어놓아 남편에게 큰 충격을 안겼다. 아들에게 건물 하나라도 물려주고 싶다는 모성애로 시작된 투자가 오히려 노후 보장 자산을 잠식하는 결과로 이어진 셈이다.
설상가상으로 부부가 각자 자산을 비밀리에 따로 관리해 오면서 당장 눈앞에 닥친 부동산 유동성 위기가 수면 위로 떠올랐다. 현재 남편의 공무원 연금(350만 원)과 관리소장 급여(360만 원)를 합쳐 부부의 월 고정 수입은 710만 원으로 탄탄한 편이다. 그러나 2년 전 서울 동대문구 아파트를 전세 주고 경기도 양주시 아파트를 매수해 이주한 것이 화근이 됐다. 내년 3월 다시 서울 집으로 재입주하기 위해 세입자에게 전세보증금 4억 6000만 원을 반환해야 하지만, 현재 거주 중인 양주 아파트 시세가 3억 5000만~3억 6000만 원 선으로 하락하면서 당장 약 1억 원의 현금이 부족해진 것이다.
남편 김 씨는 손실을 감수하더라도 아내가 보유한 주식을 처분해 전세 반환 자금에 보태야 한다고 주장했으나, 아내 박 씨는 "여태까지 모은 돈이 다 사라진다"며 원금 회복 전에는 절대 주식을 팔 수 없다고 맞서며 팽팽한 갈등을 빚었다.
이에 대해 최근 증권사들이 발표한 고령층 수익률 통계와 대비되는 개인 투자자의 맹점이 지적된다. 미래에셋증권이 올해 1~5월 잔고 100만 원 이상 고객 수익률을 분석한 결과 70대 이상 남성(42.1%), 70대 이상 여성(41.69%), 60대 여성(39.36%)이 최상위권을 차지했고, NH투자증권의 지난해 1~9월 활성 계좌 224만여 개 분석에서도 60대 이상 여성(26.9%)이 1위를 기록한 바 있다. 그러나 이는 우량주 장기 보유 성향이 반영된 평균치일 뿐, 박 씨처럼 고빈도 회전 매매에 나설 경우 막대한 거래 비용과 변동성에 노출될 수밖에 없다는 분석이다.
이날 솔루션에 나선 존리 전 메리츠자산운용 대표(현 '존리의 부자학교' 대표)는 박 씨의 매매 내역을 분석한 뒤 "3년간 100억 원을 거래하면서 증권사에 지불한 거래 수수료와 세금만 2000만~3000만 원에 이를 것"이라며 "평가 손실 4000만 원의 상당 부분은 잦은 매매 비용에서 비롯된 것"이라고 꼬집었다. 그는 이어 "주식 투자는 내가 일하는 것이 아니라 기업이 일하게 하여 그 결실을 나누는 것인데, 매일 아침 가격 등락을 맞히려 사고파는 행위는 투자가 아니라 카지노에 가는 것과 같아 100% 실패할 수밖에 없다"고 강하게 경고했다.
존리 대표는 노후 자금 마련을 위해서는 단기 시세 차익 추구를 멈추고, 연금저축펀드 등 세제 혜택 계좌를 활용해 우량 기업의 지분을 오래 보유하는 장기 투자로 전환해야 한다고 강조했다. 또한 자녀에게 빌딩을 사주겠다는 집착 대신 올바른 금융 지식을 물려줘야 한다고 조언했다.
당장 발등에 떨어진 내년 3월 전세보증금 반환 문제에 대해서는 "손해를 봤다고 무조건 주식을 움켜쥐고 있는 것은 잘못된 생각이며, 빚을 내서 이자를 물기보다 일부 손절매를 하는 것이 훨씬 낫다"고 진단했다. 아울러 양주 아파트 매도와 주식 일부 정리, 그리고 부족한 자금은 주택연금 일시금 인출 제도 등을 병행해 부채를 최소화하며 주거 안정을 되찾는 현실적인 자산 재구조화 해법이 제시됐다.
[email protected] 문영진 기자