앤스로픽 우회투자도 과열… 亞 부자들 "30% 웃돈 주겠다"
이번주 美나스닥 상장 앞두고
직접 주주 참여 못하는 큰손들
관련펀드 지분 등 투자처 모색
기존 주주는 "상장 전 차익실현"
신규 투자자 '고가 매입' 우려도
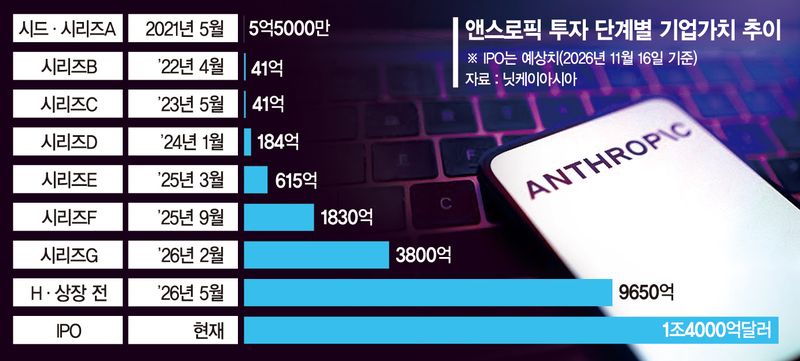
【파이낸셜뉴스 도쿄=서혜진 특파원】 이달 19일 앤스로픽 상장을 앞두고 아시아 부유층의 우회투자가 과열되고 있다고 닛케이아시아가 16일 보도했다. 직접 주식 확보가 어려워지자 관련 펀드 지분에 30%의 웃돈까지 주겠다는 투자자가 등장했다. 반면 기존 투자자들은 상장 전 차익 실현에 나서 신규 투자자가 고가 매입과 매각 제한 부담을 떠안을 수 있다는 지적이 나온다.
■상장 기대에 우회투자 몰려
닛케이아시아에 따르면 최근 수개월간 아시아 고액자산가와 패밀리오피스 사이에서 앤스로픽 주식을 직·간접 보유한 펀드 지분 거래가 늘고 있다. 홍콩의 한 프라이빗뱅커는 "고객들이 앤스로픽·오픈AI 투자 방법을 찾고 있으며 일부는 관련 펀드 지분에 30% 프리미엄도 낼 의향이 있다"고 전했다.
앤스로픽은 오는 18일 공모가를 확정하고 19일 미국 나스닥에 상장한다. 희망 공모가는 주당 70~78달러(약 9만3400~10만4000원)다. 기업가치 약 1조4000억달러(약 1869조2000억원)에 최대 904억달러(약 120조7000억원)를 조달할 계획으로 청약 수요는 공모 물량의 약 6배에 달한다.
투자 수요가 몰리지만 직접 주주 참여는 제한적이어서 투자자들은 앤스로픽 주식을 보유한 펀드나 특수목적기구(SPV)의 지분을 사고 있다.
스위스 프라이빗뱅크 UBP의 조프루아 트뢰슈 아시아 비상장시장그룹 대표는 "앤스로픽 같은 후기 성장기업이 직접 주주 참여를 제한해 한두 단계의 투자기구를 거치는 것이 사실상 유일한 투자 경로인 경우가 많다"고 설명했다.
중국 본토·홍콩 기관 투자자들은 공모주 청약에서도 제약을 받고 있다. 한 외신에 따르면 주관 은행들이 물량 배정 가능성을 낮게 보고 이들의 주문을 거절하고 있다. 이에 이들 기관은 역외 신탁·SPV·스와프 계약을 통한 참여를 모색하고 있다. 중국 기술기업 창업자의 한 자산관리회사도 영국령 버진아일랜드 신탁으로 청약했으나 물량 확보 여부는 확인되지 않았다.
■기존 투자자는 차익 실현
우회투자 수요는 기존 투자자의 지분 매각으로 이어지고 있다. 한 케이맨제도 소재 펀드는 아시아·중동 패밀리오피스 자금을 모집하며 앤스로픽·오픈AI 투자 비중을 각각 약 17%, 11%로 제시했다. 기존 투자자 지분을 사는 세컨더리 거래를 활용하며 일부는 상장 전 지분을 줄이려는 부유층의 보유분이다.
앤스로픽에 투자한 미국 펀드 지분을 가진 홍콩 투자자도 상장 후 주가 불확실성과 6개월 보호예수를 고려해 20% 이상의 웃돈을 받고 일부를 매각하려 하고 있다. 앤스로픽 주식을 보유한 샌프란시스코 벤처캐피털의 한 파트너는 "지분 이전 제한 강화 전 일부 출자자가 100~200% 프리미엄을 받고 펀드 지분을 팔았다"며 "가격이 기초자산 가치보다 수급에 좌우된다"고 지적했다.
반면 앤스로픽의 예상 기업가치는 지난달 말 상장 신청 당시 거론된 2조달러(약 2670조4000억원)에서 약 1조4000억달러로 낮아졌다. 웃돈을 낸 투자자는 상장 후 주가 하락 시 손실 부담이 더 커질 수 있다고 닛케이아시아는 지적했다.
투자금 회수도 제약을 받는다. 펀드 투자자는 직접 주주가 아니어서 상장 직후 주식 처분이나 투자금 회수가 보장되지 않는다. 트뢰슈 대표는 "운용사가 통상적인 상장 후 180일보다 긴 보호예수에 동의할 수 있다"며 일부 스페이스X 상장 전 투자자도 이런 사례를 겪었다고 설명했다.
앤스로픽 역시 지난 6월 간접투자 펀드의 지분 이전 제한 우회 가능성을 경고했다. 간접 방식이라도 앤스로픽 투자 참여를 제안받으면 유효하지 않은 것으로 간주하라고 밝혔다.
[email protected] 서혜진 기자