증권
기업·종목분석
"신제품 성장에 미국 시장 확대까지"…셀트리온 목표가 상향
다올투자증권
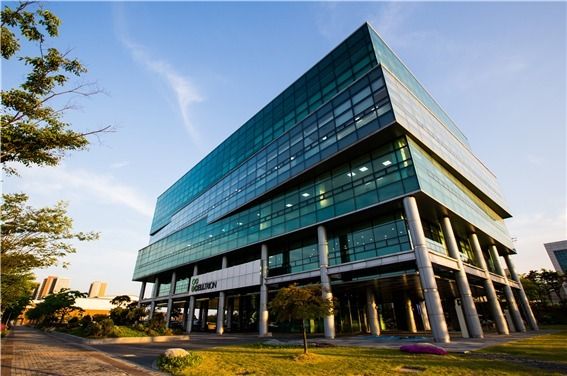
[파이낸셜뉴스] 다올투자증권은 셀트리온이 고마진 신제품의 매출 확대와 미국 시장 진출 가속화로 내년에도 이익 성장을 이어갈 것으로 전망했다. 이에 투자의견 '매수'를 유지하고 목표주가를 기존 29만원에서 31만원으로 상향했다.
이지수 다올투자증권 연구원은 17일 "옴리클로와 스테키마 등 고마진 신제품의 매출 확대와 제품 구성 개선이 실적 성장을 견인할 것"이라며 "기존 바이오시밀러의 안정적인 매출에 신제품의 성장 기여가 더해질 전망"이라고 분석했다.
다올투자증권은 셀트리온의 2027년 연결 기준 매출액을 전년 대비 18.7% 증가한 6조9016억원, 영업이익은 29.6% 늘어난 2조4674억원으로 추정했다. 영업이익률은 올해 예상치인 32.8%에서 35.8%로 상승할 것으로 내다봤다.
특히 미국 시장에서 신제품 판매 확대가 본격화될 전망이다. 지난달 미국에 출시된 옴리클로와 연말 출시 예정인 아이덴젤트가 성장 동력으로 꼽힌다. 이 연구원은 내년 옴리클로 매출액이 7299억원으로 올해보다 55.1% 증가하고, 스테키마 역시 72.6% 늘어난 3575억원을 기록할 것으로 예상했다.
중장기적으로는 글로벌 블록버스터 의약품의 특허 만료도 기회 요인이다. 이 연구원은 "키트루다와 코센틱스 등 후속 바이오시밀러 개발이 진행 중"이라며 "미국 식품의약국(FDA)의 개발·허가 절차 간소화도 우호적인 요인으로 작용할 것"이라고 전망했다.
[email protected] 임상혁 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지