삼성바이오, 5공장 가동·PPGN 인수 효과 본격화…목표가 195만원 유지
한투證, 매수 의견 유지…목표주가 195만원
내년 매출 6조3297억·영업익 2조6203억 전망
5공장 상업 생산과 PPGN 연결 편입도 호재
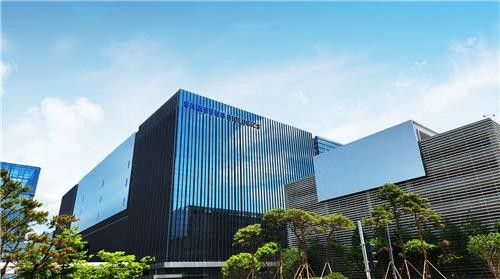
[파이낸셜뉴스] 한국투자증권이 삼성바이오로직스에 대해 생산능력 확대와 인수 효과를 바탕으로 중장기 실적 성장이 이어질 것으로 전망했다.
다만 이익 성장률은 과거보다 둔화하는 국면에 진입한 만큼 노사 갈등 해소와 대규모 수주 등 추가적인 성장 신호를 확인할 필요가 있다고 진단했다. 투자의견은 '매수'를 유지하고 목표주가는 195만원으로 제시했다.
17일 한국투자증권은 분석 보고서를 통해 삼성바이오로직스의 내년 매출액을 6조3297억원으로 전망했다. 전년 대비 14% 증가한 수준이다. 영업이익은 2조6203억원으로 11% 늘어날 것으로 예상했다. 영업이익률은 41%로 추정했다.
위해주 한국투자증권 연구원은 "1~4공장이 이미 2026년에 풀가동 시점에 진입했기 때문에 이익 성장은 5공장 램프업, 미국 공장 운영을 통해 창출된다"고 설명했다.
미국 공장은 가동률이 50% 수준에 이르러 손익분기점(BEP) 수준의 운영이 전망되며, 5공장은 하반기부터 상업용 제품 생산을 시작할 것으로 내다봤다. 5공장의 초기 가동률은 16%, 매출 전망치는 2890억원이다. 본격적인 이익 기여는 2028년부터 나타날 것으로 예상했다.
폴리펩타이드 그룹(PPGN) 인수에 따른 추가 성장 가능성도 제시했다. 보고서는 내년 PPGN의 매출액을 8325억원, 영업이익을 1005억원으로 전망했다.
각각 전년 대비 14%, 54% 증가한 수치다. 삼성바이오로직스 실적에 연결할 경우 2027년 매출은 7조2000억원, 영업이익은 2조7000억원 수준으로 확대될 것으로 분석했다.
특히 PPGN의 파이프라인과 위탁생산(CMO) 사업 연계 가능성에 주목했다. 2025년 기준 PPGN 매출에서 대사질환 비중은 57%이며, 관련 프로젝트 37개 가운데 3개는 임상 3상 이상 단계에 진입해 있다.
위 연구원은 "PPGN의 사업화 또는 후기 임상 대사질환 에셋 수주, 효율적인 운영을 통해 PPGN 이익 개선이 지속된다면 2028년 별도 영업이익률은 20%까지 개선될 수 있다"고 전망했다.
다만 실적 성장 전망이 현실화하기 위해서는 해결해야 할 과제도 남아 있다. 보고서는 노사 갈등 지속과 수주 지연 우려를 주요 위험 요인으로 꼽았다. 미국 관리예산처(OMB)가 우시앱텍을 우려 기업으로 지정할지 여부도 변수다. 관련 결정은 2026년 12월 18일 공개될 예정이다.
위 연구원은 "삼성바이오로직스는 5공장 상업 생산 개시 및 PPGN 연결 편입으로 시장의 기대치를 상회하는 실적 실현이 가능하지만 이익 성장률은 과거 대비 둔화 국면"이라며 "리스크인 노사 갈등 해소, 대규모 수주 등 시그널을 확인할 필요가 있다"고 강조했다.
[email protected] 강중모 기자