"아시아나 품고 날아오른다"…대한항공, 합병 시너지에 목표가 '쑥'
상상인증권, 대한항공 목표가 4만3000원으로 7.5% 상향
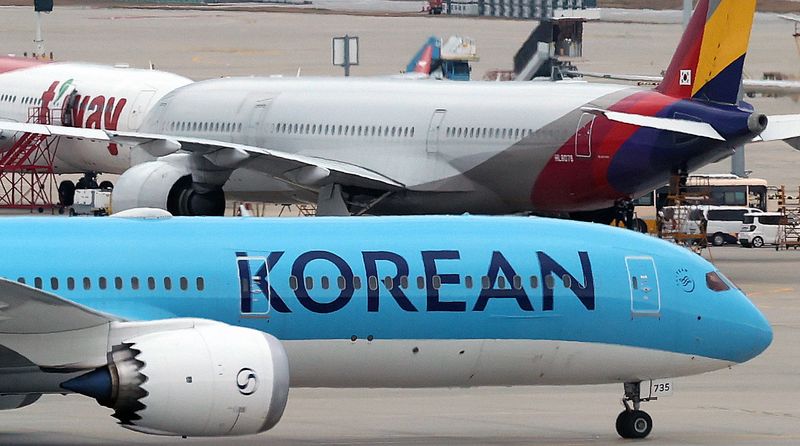
[파이낸셜뉴스] 상상인증권은 18일 대한항공에 대해 아시아나항공과의 합병 시너지를 기대하며 투자의견 '매수'를 유지하고, 목표주가는 기존 4만원에서 4만3000원으로 상향 조정했다.
이서연 상상인증권 연구원은 "글로벌 대형 항공사들의 밸류에이션 상승에 따라 목표 주가수익비율(PER)을 상향 조정했다"며 "내년 업황 반등과 더불어 본격적인 합병 시너지 효과가 반영될 경우 추가적인 기업가치 제고가 가능할 것"이라고 분석했다.
그러면서 "합병 완료 시 노선 네트워크 공유, 밸리카고(여객기 하부 화물칸을 활용한 화물 운송) 운영 효율성 증대, 기재 및 운영 비용 효율화로 구조적 손익 개선이 기대된다"고 짚었다.
상상인증권은 대한항공의 내년 연결 기준 매출액을 28조4387억원, 영업이익을 2조2302억원으로 전망했다. 올해 예상치 대비 매출액은 0.4% 증가하는 데 그치지만, 영업이익은 130.4% 급증할 것으로 내다봤다. 영업이익률은 올해 3.4%에서 내년 7.8%로 4.4%p 개선될 것으로 예상했다.
합병에 따른 시너지 효과는 물론, 환율 및 유가 하락 등이 실적 회복에 보탬이 될 것으로 봤다.
이 연구원은 "여객, 화물 전반에 걸친 수요 강세와 더불어 원·달러 환율 급락으로 실적이 개선될 것"이라며 "내년부터 아시아나와의 합병 시너지 효과도 반영될 것으로 보인다"고 말했다.
이어 "미주 노선 강세, 한일령 반사수혜, 인공지능 데이터센터 수요 확대에 따른 반도체 설비 화물 수요 증가로 여객과 항공화물 수요 확대가 장기화될 것으로 예상된다"며 "이달부터 본격화된 유가 하락까지 더해지며 내년 항공업 손익 회복은 본격화될 것"이라고 덧붙였다.
[email protected] 서민지 기자