제네릭 약값 16% 낮아진다…제약업계 '품목 매각·M&A' 재편 압력 [fn마켓워치]
약가 산정률 53.55%→45%…고정비 부담에 수익성 악화 우려
다품목 제약사 직격탄…비핵심 품목 정리·사업 통합 불가피
삼일PwC "매출 규모보다 현금창출력…선택과 집중 필요"
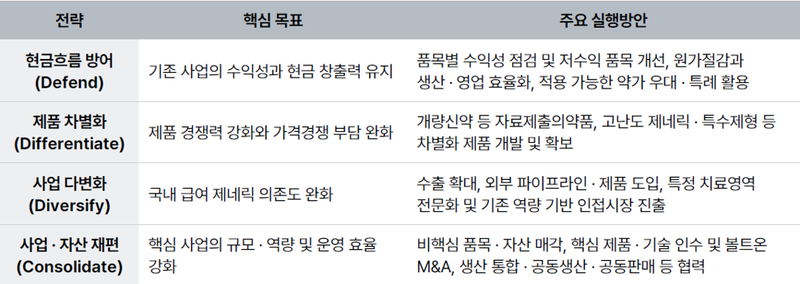
[파이낸셜뉴스] 제네릭(복제약) 의약품의 약가 인하가 국내 제약업계의 사업재편을 촉발할 전망이다. 약값은 낮아지지만 생산설비와 품질관리, 영업조직 등 고정비는 그대로 남아 수익성이 급격히 악화할 수 있기 때문이다. 특히 다수의 제네릭을 소량 판매하는 전통 제약사들을 중심으로 비핵심 품목 매각과 생산 통합, 인수합병(M&A) 등 구조조정 압력이 커질 것으로 분석됐다.
18일 삼일PwC가 발간한 '약가제도 개편, 전통 제약사의 전략적 선택' 보고서에 따르면 제네릭 기본 약가 산정률이 기존 53.55%에서 45%로 낮아지면서 제약사의 수익구조에도 변화가 예상된다. 동일한 기준가격을 적용하면 약가가 약 16% 하락하는 셈이다.
이번 개편은 2012년 이후 약 14년 만의 대대적인 약가 산정체계 조정이다. 지난 8월 신규 등재 약제에 대한 개편이 시행된 데 이어 기존 등재 의약품도 내년 4월부터 단계적인 가격 조정이 예정돼 있다.
보고서는 "약가 인하가 매출 감소에 그치지 않고 이익을 더 큰 폭으로 훼손할 수 있다"고 지적했다. 의약품 생산설비와 품질관리, 품목 허가 유지, 영업조직 등에 투입되는 비용은 단기간에 줄이기 어렵다. 매출이 줄어도 고정비가 유지되는 구조에서 영업이익이 더 빠르게 감소하는 이른바 '영업 레버리지'의 역효과가 발생할 수 있다는 것이다.
특히 제네릭 품목 수를 늘려 매출을 확보해 온 제약사일수록 부담이 클 것으로 분석됐다. 품목별 매출 규모가 작더라도 생산과 품질관리, 허가 유지에 비용이 발생하기 때문이다. 수익성이 낮은 품목을 계속 유지하면 연구개발(R&D)이나 신규 사업에 투입할 현금까지 잠식될 수 있다는 지적이다.
이에 따라 제약업계의 경쟁 기준도 외형 성장에서 품목별 수익성과 현금창출력으로 옮겨갈 전망이다. 삼일PwC는 개별 품목의 생산·품질·영업비용뿐 아니라 재고와 매출채권에 묶이는 운전자본까지 분석해 유지할 품목과 개선할 품목, 철수하거나 외부에 넘길 품목을 구분해야 한다고 제언했다.
제약업계의 M&A 시장에도 변화가 예상된다. 기업 전체를 인수하는 방식뿐 아니라 특정 치료영역의 제품군 인수, 개별 품목 양수도, 공동생산·공동판매 등 사업 단위 거래가 확대될 가능성이 제기된다. 수익성이 떨어지는 품목을 매각해 자금을 확보하고, 경쟁력이 있는 제품군을 인수해 규모의 경제를 확보하는 방식이다.
서용범 삼일PwC 제약바이오산업 리더(파트너)는 "이번 약가제도 개편은 제네릭 중심 제약사가 품목별 경제성과 자본배분 방식을 다시 점검하는 계기가 될 것"이라며 "기존 사업의 현금 창출력을 관리하면서 자사의 강점에 맞춰 차별화 제품과 생산·공급 역량에 투자하고, 필요한 역량은 품목 인수나 M&A·제휴 등을 통해 확보하는 전략이 중요하다"고 말했다.
[email protected] 김현정 기자