
"SK하이닉스, 470만원 간다" 목표가 더 올린 한투, '148만원' 또 내린 BNK
증권가 극명하게 엇갈린 목표주가... 투자자들 혼란
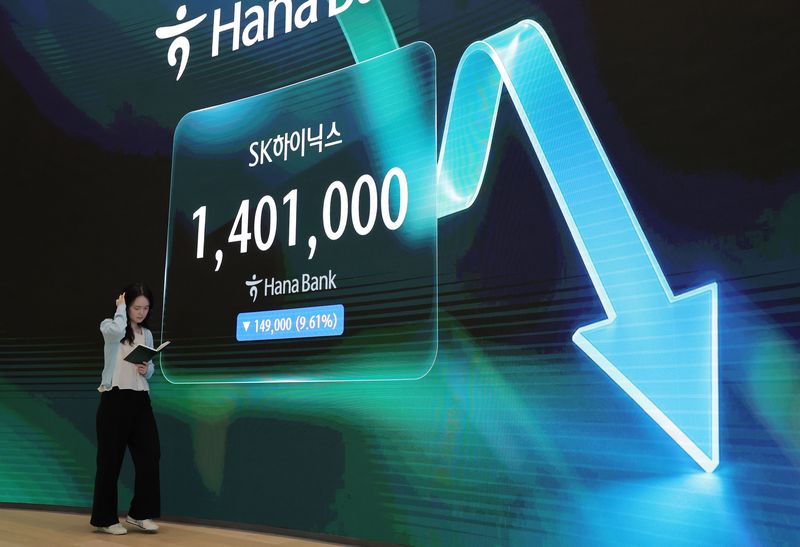
[파이낸셜뉴스] SK하이닉스가 이틀째 급락한 가운데 그 배경을 두고 증권가의 시각이 극명하게 엇갈리고 있다. 일부 증권사는 목표주가를 큰 폭으로 낮춘 반면 다른 곳은 오히려 상향 조정에 나섰다.
30일 한국경제에 따르면 한국투자증권은 이날 SK하이닉스 목표주가를 기존 380만원에서 470만원으로 상향하고 투자의견 매수를 유지했다. 올해 3분기에도 D램 가격 상승세가 이어지며 실적을 견인할 것이라는 판단에서다.
채민숙 한국투자증권 연구원은 2분기 영업이익이 시장 기대치를 밑돈 이유로 D램 가격 상승률이 예상에 못 미쳤다는 점을 꼽았다. 다만 이는 수요 둔화가 아니라 고부가가치 제품 출하가 하반기로 미뤄진 데 따른 일시적 현상으로, 오히려 3분기 실적 개선 요인이 될 것으로 내다봤다.
그는 3분기 D램 가격 상승률이 기존 추정치(전분기 대비 10%)를 웃도는 20%에 달할 것으로 전망했다.
이에 따라 한국투자증권은 SK하이닉스의 올해와 내년 영업이익 전망치를 각각 10%와 11% 높여 270조원, 418조원으로 상향 조정했다.
최대 5년의 장기공급계약(LTA)을 기반으로 한 높은 평균판매단가에 더해 3분기부터는 본격화하는 6세대 고대역폭메모리(HBM4) 양산이 HBM 가격 상승 효과까지 더할 것이라는 분석이다.
채 연구원은 "최근 주가 조정은 펀더멘탈(기초체력) 변화보다 인공지능(AI) 투자 지속성에 대한 시장의 회의론이 확대된 영향으로 판단한다"며 "그러나 메모리 가격이 지난해보다 4배 상승했음에도 하이퍼스케일러들은 AI 인프라 투자를 지속하고 있다"고 짚었다.
이어 "고객사들이 출하를 앞당겨 달라고 요청하면서 생산 물량이 즉시 출하돼 메모리 공급사와 고객사 모두 충분한 안전재고를 확보하지 못하고 있어 올 하반기와 내년으로 갈수록 공급 부족은 더욱 심화할 것"이라고 전망했다.
그러면서 "시장은 의심을 반영하고 있으나 견고한 펀더멘탈은 실적으로 증명되고 있다"며 "단기적인 주가 변동보다 기업 가치와 이익의 방향성에 주목할 시점"이라고 강조했다.
반면 미래에셋증권과 BNK투자증권은 29일 SK하이닉스에 대한 목표주가를 각각 280만원(기존 420만원), 148만원(기존 185만원)으로 하향 조정했다.
김영건 미래에셋증권 연구원은 연합뉴스에 목표주가 하향의 배경에 대해 "낸드 계약가격 하향 전망에 따른 주가 조정이 일단락됐다고 판단했으나, 곧바로 중국 노광기 국산화 이슈가 이어졌다"고 설명했다. 그러면서 "후자의 경우 2028년까지의 실적 추정치에 영향을 미칠 가능성은 제한적이라는 판단하에 목표 배수만 하향했다"고 덧붙였다.
김 연구원은 "이익 체력과 재무안정성을 고려하면 최근의 주가 하락은 과도한 면이 크다"며 "업황과 펀더멘털 변화가 제한적인 가운데 밸류에이션 위주의 하락이 나타나고 있다"고 평가했다.
한편 SK하이닉스는 29일 9.61% 급락해 140만원대로 밀려나며 전날에 이어 이틀째 급락세를 보였다. 이로 인해 SK하이닉스 주가는 불과 2거래일 사이 22.85% 떨어졌다.
SK하이닉스 종가는 지난달 25일 장중 고점(298만7000원) 대비 53% 떨어졌으며, SK하이닉스 시가총액은 81조원 넘게 증발했다.
[email protected] 김수연 기자





