30대 직장인 "주택 마련을 위한 대출 규모와 저축 계획 어떻게" [재테크 Q&A]
저축액 50% 상환… 30년 만기 5% 금리로 3억 대출을
14년차 직장인인 30대 A씨는 안정적인 직장에 다니며 꾸준히 저축해왔지만 최근에는 내 집 마련과 노후 준비에 대한 고민이 커지고 있다. 현재까지 모은 자산으로는 2~3년 내 내집 마련이 어려울 것 같아 대출을 받을 의향이 있는데, 어느 정도의 대출이 적정한지 고민이 크다. 결혼 계획은 없으며, 현재 월 100만원씩 저축하고 있다. 이 중 연말정산을 위해 개인형퇴직연금(IRP)에 월 75만원씩 넣고 있는데, 잘하고 있는지 모르겠다. 주택 마련을 위한 적정 대출 규모와 저축 계획이 궁금해 재무 상담을 신청했다.
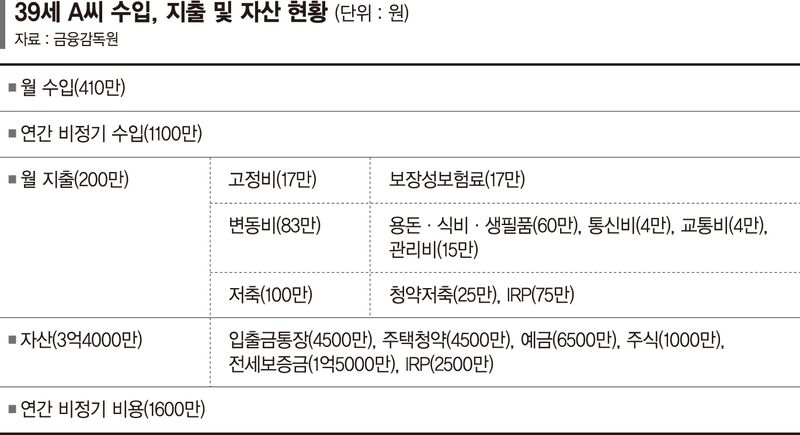
39세 A씨 월 수입은 410만원이다. 연간 비정기 수입은 1100만원이다. 고정비로 보장성 보험료 17만원을 지출한다. 변동비는 용돈·식비·생필품(60만원), 통신비(4만원), 교통비(4만원), 관리비(15만원) 등 총 83만원이다. 저축은 주택청약(25만원), IRP(75만원) 등 총 100만원씩 납입 중이다. 자산은 입출금통장(4500만원), 주택청약(4500만원), 예금(6500만원), 주식(1000만원), 전세보증금(1억5000만원), IRP(2500만원) 등 총 3억4000만원이 있다. 연간 비정기 지출은 1600만원이다.
2일 금융감독원에 따르면 내 집 마련 시 대출을 받아 충당하려는 경우 상환 가능한 적정 대출 규모를 먼저 산정해야 한다. 금감원은 A씨에게 월 고정 지출과 비정기 지출을 감안해 지출 예산과 월 저축 가능 금액을 산정한 뒤, 저축액의 50% 범위로 대출 상환 금액을 정할 것을 권장했다. 부득이하게 주택 대출을 최대로 받게 되더라도 월 저축액의 70%는 넘지 않는 수준으로 정하는 것이 좋다. 예컨대 월 저축 가능액이 300만원인 경우, 한 달 대출 상환액을 150만원 내외로 정하는 것이다.
금감원 상담 결과 A씨의 경우 한 달 고정·변동비 지출은 양호한 수준이지만, 비정기지출은 기존 연 1600만원에서 연 1100만원으로 줄이는 것이 바람직하다는 진단이 나왔다. 비정기지출을 일부 줄인다면 A씨는 한 달에 300만원씩 저축이 가능해진다. 월 저축액 300만원의 50% 안팎에서 대출원리금 상환액을 산정해 최종 대출 금액을 결정하도록 한다. A씨의 경우 대출금리 5%, 상환기간 30년을 적용해 총 3억원의 대출이 적정하다는 진단을 받았다. 이 경우 월 대출원리금 상환액은 162만원이다.
A씨의 경우 월 저축 가능액 300만원에서 대출 원리금 162만원을 제외한 138만원은 노후 준비에 활용할 수 있다. 기존처럼 IRP에 월 75만원을 납입하고 적금에 40만원, ISA에 20만원을 추가로 납입하도록 한다.
금감원은 이 같은 저축 계획을 유지할 경우 국민연금과 퇴직연금, 사적연금을 바탕으로 안정적인 노후자금을 마련할 수 있을 것으로 봤다. A씨가 정년까지 근무해 국민연금 월 160만원을 받고, 퇴직금 2억5000만원과 IRP 등 사적연금 약 2억500만원을 확보한다고 가정하면 은퇴 시점에는 약 4억5500만원의 노후자산을 마련할 수 있다는 계산이다.
금감원은 2025년 국민노후보장패널조사에서 제시한 1인 가구 적정 생활비를 감안해 60세부터 65세까지 국민연금 수령 전 5년 동안은 월 250만원씩 총 1억5000만원을 생활비로 사용하고, 이후 남는 3억500만원을 30년간 연금처럼 나눠 쓰는 방안을 제시했다. 이렇게 하면 퇴직금과 사적연금에서 월 약 85만원을 마련할 수 있고, 여기에 국민연금 예상 수령액 월 160만원을 더해 65세 이후에는 월 245만원 수준의 노후생활비를 확보할 수 있다는 설명이다.
*금융감독원이 운영하는 금융소비자포털 '파인'을 인터넷 검색창에 입력하거나 금감원콜센터 1332(▶7번 금융자문서비스)로 전화하시면 무료 맞춤형 금융소비자 상담을 받을 수 있습니다.
[email protected] 박지연 기자