
"K9 본격 납품에 하반기 더 강하다" 한화에어로 목표가↑-다올
[파이낸셜뉴스] 다올투자증권이 "하반기에는 폴란드 K9 2차 실행계약(EC2) 매출이 본격화되고 이집트와 호주 사업도 꾸준히 진행되면서 지난해처럼 하반기 더 강력한 실적이 기대된다"며 한화에어로스페이스의 목표주가를 기존 204만원에서 214만원으로 상향했다.
최광식 다올투자증권 연구원은 3일 "2·4분기 지상방산은 전년 동기와 비슷한 수준이었지만 한화오션 등 종속사가 어닝 서프라이즈를 견인했다"며 "지상방산도 대규모 체계 납품 없이 부속품과 탄 납품을 중심으로 전 분기 대비 성장했다"고 설명했다.
올해 2·4분기 매출액은 9조2929억원, 영업이익은 1조3655억원으로 전년 동기 대비 각각 47.3%, 52.5% 증가했다. 특히 영업이익은 시장 전망치인 9970억원을 37.0% 웃돌았다.
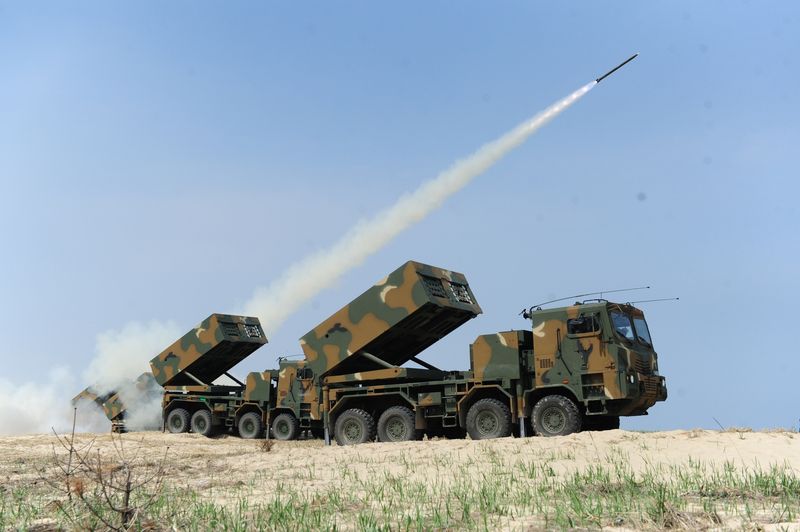
지상방산 부문은 매출액 2조1075억원, 영업이익 5330억원으로 전년 동기 대비 각각 19%, 2% 증가했다. K9 수출이 거의 없고 천무 유도탄 수출도 전 분기보다 줄었지만 K9 관련 부속품과 탄 납품이 꾸준히 이어지면서 전 분기 대비 매출 성장을 기록했다.
하반기에는 지상방산 부문의 실적 개선이 본격화될 것으로 전망했다. 폴란드 K9 2차 실행계약 매출이 확대되는 데다 이집트와 호주 사업의 진행률도 꾸준히 높아질 것으로 예상했다. 다올투자증권은 올해 지상방산 매출액을 9조3346억원, 내년에는 10조7722억원으로 전망했다.
수주 모멘텀도 이어질 것으로 내다봤다. 연내 스페인 자주포와 미국 자주포 현대화, 폴란드 K9 3차 실행계약(EC3), 사우디 국가방위부 MNG 프로젝트 등의 수주를 기대했다. 이후 루마니아 2차 사업과 중동·유럽 장거리지대공유도무기(L-SAM) 공급을 비롯해 유럽 지역 K9·천무 및 탄·장약 공급 계약도 협의 중이다.
[email protected] 배한글 기자





