"해외 고성장에 하반기 수익성 개선" 오리온 목표가↑-LS證
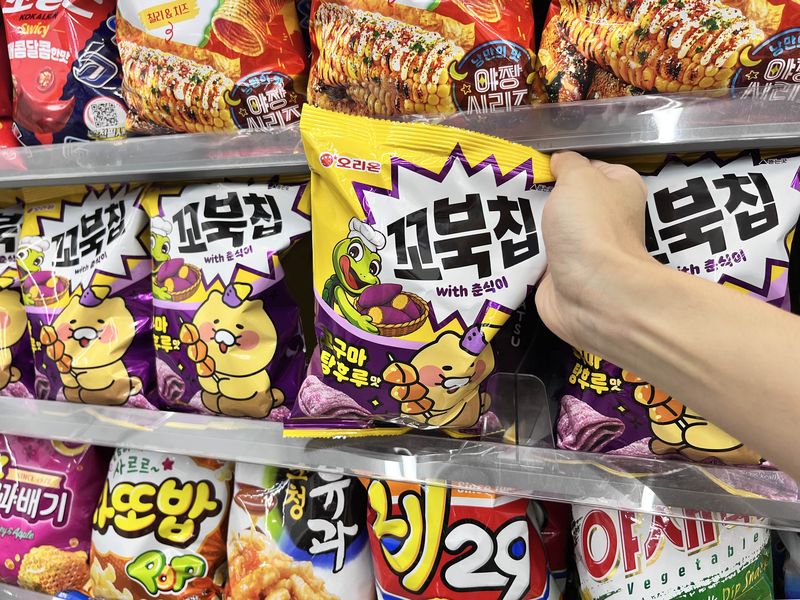
[파이낸셜뉴스] LS증권이 "해외 법인의 고성장을 통해 원가 부담을 상쇄할 수 있을 것으로 판단한다"며 오리온의 목표주가를 기존 17만원에서 18만원으로 상향 조정했다. 투자의견은 '매수'를 유지했다.
박성호 LS증권 연구원은 11일 "하반기에도 감자와 계란 등 주요 원재료와 고유가 부담이 이어지며 원가 변동성이 지속될 전망"이라면서도 "중국과 베트남 내 경쟁 심화 국면은 하반기 중 완화될 것으로 전망한다"고 설명했다.
오리온의 별도 법인 합산 7월 잠정 매출액은 3036억원, 영업이익은 459억원으로 전년 동월 대비 각각 17.0%, 11.1% 증가했다. 영업이익률은 15.1%를 기록했다.
국내 법인의 매출액은 1010억원으로 전년 동월 대비 6.2% 증가한 반면 영업이익은 143억원으로 5.9% 감소했다. 일부 할인점의 일시적인 납품 제한과 홈플러스 매출 공백을 신제품 판매가 상쇄했지만 계란과 감자 등 원재료 가격과 에너지 비용, 인건비 등의 부담으로 수익성이 하락했다.
반면 중국 법인의 매출액과 영업이익은 각각 1187억원, 197억원으로 전년 동월 대비 20.3%, 17.3% 증가했다. 현지 환율 효과를 제외한 매출 성장률은 4% 수준을 기록했다.
박 연구원은 "지난 618 행사 전후로 경쟁사의 과다 재고에 대한 할인 판매가 지속되면서 스낵 카테고리 성장이 다소 둔화됐다"면서도 "간식점과 이커머스 등 고성장 채널의 매출 믹스 개선이 중국 법인의 성장을 견인했다"고 분석했다.
베트남과 러시아 법인도 높은 성장세를 이어갔다. 베트남 법인의 매출액은 482억원으로 전년 동월 대비 24.9%, 영업이익은 78억원으로 20.0% 증가했다. 러시아 법인의 매출액은 357억원, 영업이익은 41억원으로 각각 31.7%, 46.4% 늘었다.
박 연구원은 "4·4분기 명절 시즌에 돌입하면서 높은 출고 성장이 기대된다"며 "하반기 중 중국 스낵 1개 라인과 러시아 파이 1개 라인의 증설도 완료될 예정"이라고 말했다.
이어 "하반기 수익성 개선을 확인한다면 지속성 있는 주가 재평가가 가능할 전망"이라고 덧붙였다.
[email protected] 배한글 기자